Kā nepārmaksāt procentus sliktā situācijā

Brīdis, kad saproti, kredīts jau ir dārgs, kontā ir tukšs, un vienīgais, kas aug ātrāk par algas pielikumu, ir procenti. Tad pēkšņi gribas ticēt brīnumiem, bet realitāte piedāvā tikai trīs klasikas, maksā, kavē vai mēģini izdomāt ko gudrāku. Un, jā, “gudrāks” šeit nozīmē nevis vēl vienu ātro kredītu “tikai uz pāris dienām”, bet reālus soļus, kas procentus samazina.

Šis raksts ir par to, kā nepārmaksāt procentus sliktā situācijā, arī tad, ja kredītvēsture izskatās pēc veca “melno punktu” albuma un bankas smaida tikai reklāmās. Te būs praktiski paņēmieni, refinansēšana, termiņa izvēle, sarunas ar aizdevēju un pāris vienkārši triki, kas nav burvju nūjiņa, bet tomēr strādā. Mērķis ir viens, samazināt procentu maksājumus, kad izvēles šķiet maz.

Drosmīgā tēze, pat dārgu kredītu var padarīt lētāku, ja beidz barot procentus automātiskajā režīmā

Refinansēšana un nebanku kredītu apvienošana, nevis “glābšanas riņķis”, bet izmaksu matemātika

Ja tev ir vairāki parādi ar dažādiem grafikiem, komisijām un sodiem, tu bieži maksā ne tikai procentus, bet arī haosu. Viena no reāli strādājošām taktikām ir refinansēšana un nebanku kredītu apvienošana, lai saliktu visu vienā maksājumā un samazinātu kopējās izmaksas. Ne vienmēr likme kļūs “skaista”, bet bieži vien tu vismaz apstādini dārgāko posmu, kavējumu ķēdi un vairāku līgumu papildu maksas.

Svarīgi, apvienošana nav “aizmirstam parādiņus un dzīvojam tālāk”, tā ir kontroles atgūšana. Un tieši kontrole parasti ir tas, kas procentus padara mazākus, jo vairs nemaksā sodus par vienu kavētu maksājumu, kas sabojā visu mēnesi.

Termiņš nav tikai “cik ilgi mocīties”, bet cik kopā samaksāsi

Īsāks termiņš parasti nozīmē mazāk samaksātu procentu kopumā, bet lielāku ikmēneša maksājumu, un tas ir risks, ja budžets jau staigā pa plānu ledu. Garāks termiņš samazina ikmēneša slodzi, bet palielina kopējo pārmaksu, un tad tu maksā procentus tik ilgi, ka sāk likties, “tas bija vēl iepriekšējā dzīvē”.

Praktiska pieeja, izvēlies termiņu, ko reāli vari pavilkt bez kavējumiem, un tad, kad parādās elpas telpa, veic papildu iemaksas, ja līgums to ļauj bez soda. Kavējumi parasti ir dārgāki nekā “neideāls” termiņš.

Sarunas ar aizdevēju, nepatīkami, bet bieži lētāk nekā klusēt

Daudzi cilvēki ar aizdevēju runā tikai tad, kad jau deg, un tad saruna ir apmēram tikpat patīkama kā zobārsts bez anestēzijas. Taču, ja sazinies laicīgi, vari vienoties par maksājumu grafika izmaiņām, pagaidu brīvdienām pamatsummas maksājumam vai kavējuma procentu pārskatīšanu. Aizdevējam bieži ir izdevīgāk, lai tu maksā kaut ko, nevis nemaksā vispār.

Un, jā, šis ir brīdis, kur tev jābūt “garlaicīgi precīzam”, uzraksti situāciju, piedāvā konkrētu maksājuma plānu un pieturies pie tā. Emocijas procentus nesamazina, bet strukturēts plāns reizēm samazina gan sodus, gan kopējo spiedienu.
naudas plans

Populārie pretargumenti, un kāpēc tie parasti tikai pagarina procentu ballīti

“Man jau neviens neko nepiedāvās, jo kredītvēsture slikta”

Slikta kredītvēsture samazina izvēles, bet parasti tās nenolīdzina līdz nullei. Tieši tāpēc stratēģija nav “atrast ideālu likmi”, bet “izslēgt dārgākās izmaksas”, kavējumus, soda procentus, vairākas komisijas un paralēlus maksājumus. Pat ja refinansēšanas piedāvājums nav sapņu līmenī, tas var būt lētāks par turpināšanu pa vecam.

Turklāt paralēli finanšu sakārtošanai ir vērts domāt arī par to, kā notiek kredītvēstures atjaunošana, jo ilgtermiņā tieši tas paplašina iespējas saņemt izdevīgākus piedāvājumus un samazina procentu slogu.

Un vēl, ja šobrīd maksā vairākos kredītos, apvienošana dažkārt ir vienīgais veids, kā izveidot vienu maksājumu, kuru vari reāli izpildīt. Tas ir garlaicīgi, bet procentiem garlaicība nepatīk, viņiem patīk kavējumi.

“Labāk paņemšu vēl vienu mazu aizdevumu, lai nosegtu maksājumu”

Šis ir klasiskākais “pāris dienām” slazds, kas bieži pārtop par “pāris mēnešiem” un pēc tam par “kā es te vispār nokļuvu”. Tu vari nopirkt laiku, bet bieži vien tu nopērc laiku ar vēl dārgāku procentu cenu. Rezultātā maksā nevis mazāk, bet vairāk, tikai ar pārbīdītu termiņu.

Ja tomēr nav variantu un vajag “tiltu”, tad vismaz uzstādi sev noteikumu, tikai ar skaidru atmaksas datumu, bez pagarinājumu ķēdes un ar plānu, kā nākamajā mēnesī neesi tajā pašā vietā. Pretējā gadījumā tā vairs nav finanšu taktika, tas ir procentu abonements.

“Visi padomi ir teorija, cenas aug, dzīve dārga, ko tur samazināt”

Jā, dzīve tiešām mēdz sadārdzināties ātrāk nekā gribētos, un ikdienas izmaksu kāpums nav iedvesmojošs fons parādu dzēšanai. Pietiek paskatīties, kā degvielas cenu kāpums spēj izēst budžetā caurumu pat tiem, kam “it kā viss kārtībā”. Bet tieši tāpēc procentu samazināšana nav luksuss, tā ir pašsaglabāšanās.

Praktiskā daļa nav par to, ka tu pēkšņi sāksi pelnīt divreiz vairāk. Tā ir par to, ka tu pārstāj maksāt “par neko”, sodiem, pagarinājumiem, kavējumiem un vairāku līgumu dublējošām izmaksām.

Procentu samazināšana sākas ar disciplīnu un pareizu secību

Ja kredīts jau ir dārgs, galvenais mērķis ir pārtraukt situāciju, kur procenti aug ātrāk par tavu spēju maksāt, sakārto vienu maksājumu, bieži palīdz refinansēšana un nebanku kredītu apvienošana, izvēlies termiņu, ko vari izpildīt bez kavējumiem, un runā ar aizdevēju pirms parāds sāk dzīvot pats savu dzīvi. Vienkāršais triks, kas strādā gandrīz vienmēr, iestati automātisku maksājumu vismaz minimālajai summai un jebkuru papildu naudu virzi pamatsummas segšanai, nevis “kaut kur pazūd”.

Un atceries, ātrais kredīts nav ļaunums pats par sevi, ļaunums ir brīdis, kad tu sāc to lietot kā algas aizvietotāju. Katram sava galva uz pleciem, bet, ja šobrīd galvā skan tikai “kā izdzīvot līdz algai”, tad vismaz izdari tā, lai procenti nenoslaucītu arī nākamo algu.
Lētākais kredīts vai izdevīgākais piedāvājums

Godīgi sakot, mani vienmēr ir mulsinājis tas brīdis, kad cilvēki kredītu izvēlas pēc viena cipara reklāmas banerī. “No 5%” izklausās kā izpārdošana lielveikalā, nevis finanšu saistības uz vairākiem gadiem. Un tomēr, tieši tā daudzi pieņem lēmumu, kas viņiem maksās simtiem vai pat tūkstošiem eiro.

Es uzskatu, ka lētākais kredīts gandrīz nekad nav tas pats, kas izdevīgākais piedāvājums. Zemāka procentu likme var būt tikai āķis, aiz kura slēpjas komisijas, termiņi un nosacījumi, par kuriem neviens skaļi nerunā. Ja mērķis ir ne tikai aizņemties, bet arī gudri atdot, jāskatās daudz dziļāk par skaļāko ciparu.

Kāpēc lētākais kredīts bieži nav izdevīgākais?

Procentu likme rāda tikai daļu patiesības

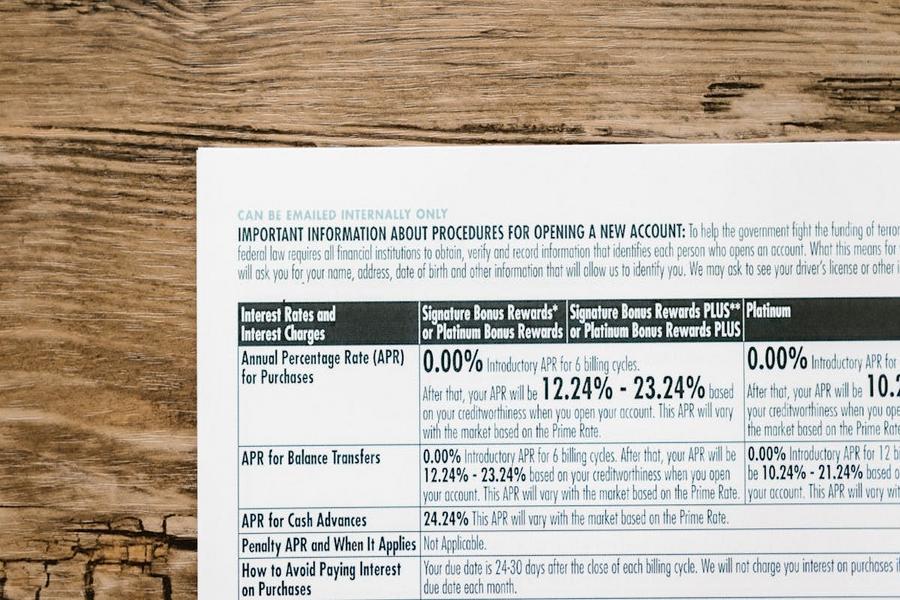
Procentu likme ir svarīga, taču tā neatspoguļo pilno ainu. Ja kredītam pievienota līguma maksa, ikmēneša administrēšanas maksa vai komisija par naudas izmaksu, kopējās izmaksas strauji pieaug. Tāpēc daudz svarīgāk ir skatīties uz GPL un kopējo atmaksājamo summu, nevis tikai uz vienu skaistu procentu ciparu.

Garāks termiņš nozīmē lielāku pārmaksu

Zemāka mēneša maksājuma dēļ cilvēki bieži izvēlas garāku atmaksas termiņu. Tas rada ilūziju, ka kredīts ir “vieglāks”, lai gan realitātē procentos tiek samaksāts vairāk. Dažkārt starpība starp 12 un 36 mēnešiem ir simtos eiro.

Papildu maksas ir kluss izmaksu pieaugums

Līguma sagatavošanas maksa, konta apkalpošana, kavējuma procenti un soda sankcijas par pirmstermiņa atmaksu, tās ir pozīcijas, kur slēpjas īstās izmaksas. Tās reti izceļ reklāmās, bet tās vienmēr parādās līgumā. Ja kredīts šķiet aizdomīgi lēts, parasti iemesls ir atrodams sīkajā drukā.

kredita planosana

Populārie pretargumenti un kāpēc tie neiztur kritiku

“Galvenais, lai mēneša maksājums ir mazs”

Šis ir viens no izplatītākajiem argumentiem. Taču mazs ikmēneša maksājums bieži nozīmē garāku termiņu un lielāku kopējo pārmaksu. Koncentrēšanās tikai uz mēneša summu novērš uzmanību no kopējās cenas, ko maksā par aizņemto naudu.

“Nebanku kredīti vienmēr ir dārgāki”

Bankas tradicionāli uzskata par lētākām, bet realitātē viss atkarīgs no konkrētā piedāvājuma. Dažos gadījumos iespējams atrast patiešām izdevīgākie nebanku kredīti, īpaši, ja nav līguma maksas un GPL ir saprātīga. Problēmas sākas tad, ja aizdevums tiek pagarināts vai kavēts, nevis tāpēc, ka tas ir nebanku sektora produkts.

“Ja piedāvā vairāk, labāk paņemt vairāk”

Kreditors bieži piedāvā maksimālo iespējamo summu, nevis optimālo tev. Katrs lieks aizņemtais eiro nozīmē papildu procentus un lielāku risku budžetam. Aizņemties mazāk, nekā pieejams, gandrīz vienmēr ir finansiāli gudrāks lēmums.

Domā par kopējo atmaksājamo summu, nevis reklāmas ciparu

Ja tiešām vēlies izdevīgu kredītu, skaties uz trim lietām. Kopējo atmaksājamo summu, GPL un reālo termiņu. Izvēlies īsāko atmaksas periodu, ko vari atļauties bez stresa, un izvairies no pagarinājumiem. Un pats galvenais, aizņemies tikai tik, cik tiešām nepieciešams, nevis tik, cik tev piedāvā.

Kredīts nav ne labs, ne slikts, tas ir instruments. Vienam zemākā procentu likme būs patiešām izdevīgākā izvēle, citam tā izrādīsies dārgs mārketinga triks. Galu galā katram ir sava galva uz pleciem, un finanšu lēmumi jāpieņem ar aukstu prātu, nevis karstu reklāmas iespaidu.

Kad nebanku kredīts pat palīdz kredītvēsturei

Ir pieņemts uzskatīt, ka nebanku kredīts un laba kredītvēsture ir kā kaķis ar putekļsūcēju, teorētiski vienā dzīvoklī, bet draudzība maz ticama. Arī es ilgu laiku uz to skatījos skeptiski, jo pārāk bieži dzirdēti stāsti par procentiem un kavējumiem. Taču finanšu realitāte nav melnbalta, un dažkārt tieši nebanku kredīts var kļūt par pārsteidzoši saprātīgu soli.

Šis raksts nav mēģinājums romantizēt aizņemšanos vai pārliecināt, ka kredīts ir glābšanas riņķis katrai situācijai. Tas ir skatījums uz to, kā konkrētos apstākļos ātrais vai patēriņa kredīts var pat uzlabot kredītvēsturi. Bez rozā brillēm, bet ar skaidriem nosacījumiem un atbildības sajūtu.

Kā nebanku kredīts var kļūt par plusu tavai kredītvēsturei

Laicīgi atmaksāts kredīts ir signāls “Ar mani var sadarboties”

Kredītvēsture nav emociju dienasgrāmata, tā ir maksājumu disciplīnas statistika. Ja paņem nebanku kredītu un atmaksā to precīzi pēc grafika, tu finanšu sistēmai parādi, ka proti uzņemties saistības un tās izpildīt. Un šis fakts tiek fiksēts.

Pat viens korekti noslēgts aizdevums var uzlabot reputāciju kredītdevēju acīs. Īpaši, ja līdz šim kredītvēsture bijusi tukša vai tajā bijis kāds sens, jau nokārtots kavējums.

Kredītu apvienošana var sakārtot haosu

Ja ir vairāki mazi parādi ar kavējumiem, viens strukturēts nebanku aizdevums to apvienošanai var darboties kā finanšu “reset” poga. Tu aizver vecos parādus un paliec ar vienu skaidru maksājumu grafiku. Kredītvēsturē tas izskatās daudz labāk nekā vairāki atvērti kavējumi.

Protams, tas strādā tikai tad, ja jaunais kredīts tiek maksāts laikā. Pretējā gadījumā tas ir tas pats haoss, tikai citā mapītē.

Pareizi izvēlēts aizdevējs samazina risku sabojāt visu pasākumu

Ne visi aizdevumi ir vienādi, un ne visi procenti ir kosmiski. Izvēloties pārdomāti, iespējams atrast arī izdevīgākie nebanku kredīti, kas piedāvā saprātīgus nosacījumus un elastīgāku atmaksas grafiku. Jo mazāks finansiālais slogs, jo lielāka iespēja, ka maksājumi notiks laikā.

Un tieši maksājumu regularitāte ir tas, kas uzlabo kredītvēsturi, nevis pats fakts, ka esi aizņēmies. Aizņemties māk daudzi, bet atdot laikā sākas reputācija.

budzeta planosana kredits

Pretargumenti “Nebanku kredīts tikai sabojās vēsturi” vai tiešām?

“Ātrais kredīts automātiski nozīmē sliktu ierakstu”

Nē, automātiski tas nenozīmē neko sliktu. Kredītvēsturē parādās fakts, ka esi aizņēmies, un tas, kā tu šo aizdevumu apkalpo. Ja viss tiek maksāts laikā, ieraksts ir neitrāls vai pat pozitīvs.

Slikts tas kļūst tikai tad, ja sākas kavējumi. Un kavējumi sabojās vēsturi neatkarīgi no tā, vai kredīts ņemts bankā vai pie nebanku aizdevēja.

“Labāk vispār neko neaizņemties”

Ideālā pasaulē, jā, uzkrājumi, drošības spilvens un miers. Reālajā pasaulē salūzt auto, kavējas alga vai parādās neplānots rēķins. Ja alternatīva ir kavēt īri vai komunālos maksājumus, kontrolēts kredīts var būt mazāks ļaunums.

Turklāt cilvēkam bez jebkādas kredītvēstures nākotnē var būt grūtāk saņemt lielāku aizdevumu. Dažkārt neliels, korekti atmaksāts kredīts kalpo kā pirmais ieraksts ar plusa zīmi.

“Procenti visu sabojās jebkurā gadījumā”

Jā, procenti ir cena par steigu un risku. Taču, ja aizdevums ir īstermiņa un tiek ātri atdots, kopējās izmaksas var būt saprātīgas. Problēma sākas tad, kad kredīts tiek pagarināts atkal un atkal.

Tad tas vairs nav instruments kredītvēstures uzlabošanai, bet dārgs ieradums. Un šeit robeža starp stratēģisku lēmumu un finanšu kļūdu ir ļoti plāna.

Kredīts kā instruments gudrai finanšu disciplīnai

Nebanku kredīts pats par sevi nav ne labs, ne slikts, tas ir instruments. Ja to izmanto, lai sakārtotu parādus vai izveidotu pozitīvu maksājumu vēsturi, tas var uzlabot tavu kredītreitingu. Ja to izmanto haotiski, rezultāts būs prognozējams.

Galvenais nosacījums ir vienkāršs, aizņemies tik, cik vari atdot, un atdod laikā, ne dienu vēlāk. Kredītvēsture mīl disciplīnu vairāk nekā skaistus solījumus. Un, protams, katram sava galva uz pleciem, pirms jebkura lēmuma izvērtē savu situāciju un rīkojies apzināti.

Slēptās kredīta izmaksas ko bieži nepamana

Nauda mēdz pazust ātrāk nekā laba apņemšanās Jaunajā gadā. Un brīdī, kad kontā svilpo vējš, kredīts šķiet kā glābšanas riņķis, nevis enkurs ar piekārtu cenu zīmi. Tieši tad mēs visbiežāk skatāmies uz “mēneša maksājumu”, bet aizmirstam pajautāt, cik patiesībā maksā šis miers.

Esmu redzējis pārāk daudz gadījumu, kad cilvēks saka “Bet man taču teica, ka procenti ir tikai 0%!” Jā, procenti varbūt arī ir nulle, bet komisijas maksa, līguma administrēšana un soda procenti stāv rindā kā izsalkuši radinieki pie svētku galda. Pirms uzliec parakstu, ir vērts ieslēgt ne tikai cerību, bet arī veselo saprātu.

Kur patiesībā slēpjas kredīta sadārdzinājums?

Līguma noformēšanas un apkalpošanas maksas

Daudzi aizdevēji skaļi reklamē zemu procentu likmi, bet klusē par līguma noformēšanas maksu. Tā var būt fiksēta summa vai procentuāla daļa no aizdevuma, un nereti tā tiek pieskaitīta klāt aizdevuma summai. Rezultātā tu maksā procentus arī par šo “papildus” naudu.

Apkalpošanas maksa mēdz parādīties katru mēnesi kā maza, it kā nevainīga pozīcija. Taču 5–10 eiro mēnesī gada laikā pārvēršas summā, par kuru varēja nopirkt pārtiku vairākām nedēļām. Mazas summas ilgtermiņā kļūst pārsteidzoši lielas.

Līguma grozījumu maksas

Dzīve notiek, alga kavējas, saslimsti, mainās plāni. Tad rodas vēlme pārcelt maksājuma datumu vai pagarināt atmaksas termiņu. Šajā brīdī daudzi atklāj, ka elastība nav bezmaksas.

Par katru izmaiņu var tikt piemērota atsevišķa maksa, reizēm 10 eiro, reizēm 30, citkārt pat procenti no atlikušās summas. Ja zini, ka tavs budžets ir neprognozējams, šim punktam jāpievērš īpaša uzmanība. Pretējā gadījumā labas ieceres var pārvērsties dārgā kļūdā.

Soda procenti un kavējuma naudas

Reklāmā viss izskatās vienkārši, bet kavē vienu maksājumu, un procentu likme pēkšņi kļūst par soda procentu likmi. Soda procenti var tikt rēķināti par katru kavēto dienu. Tas nozīmē, ka pat īss kavējums var ievērojami sadārdzināt aizdevumu.

Ja kavējums ievelkas, kopējā summa sāk augt ātrāk nekā tava motivācija to segt. Turklāt papildus var tikt piemērotas atgādinājuma vai parādu piedziņas izmaksas. Tieši šis ir brīdis, kad “lēts kredīts” kļūst par dārgu mācību.

kredita liguma detalas

“Bet man teica, ka viss ir caurspīdīgi!”

“Es skatījos tikai GPL, ar to pietiek”

GPL jeb gada procentu likme tiešām ir nozīmīgs rādītājs. Tas palīdz saprast kopējās izmaksas gada griezumā un ļauj salīdzināt dažādus piedāvājumus. Taču tas nav vienīgais faktors, kam pievērst uzmanību.

Īstermiņa kredītiem GPL var šķist astronomisks, bet reālā atmaksas summa, salīdzinoši neliela. Savukārt papildu maksas par grozījumiem vai kavējumiem ne vienmēr pilnībā atspoguļo tavu individuālo risku. Tāpēc ar vienu skaitli nepietiek.

“Ja jau līgums ir likumīgs, tur viss būs godīgi”

Likumīgs nenozīmē tev izdevīgs. Aizdevējs drīkst iekasēt dažādas maksas, ja tās ir skaidri norādītas līgumā. Un parasti tās tiešām tur ir, tikai ne pirmajā lapā ar lieliem burtiem.

Jautājums ir vienkāršs, vai tu tās izlasīji? Vai arī pārskrēji ar acīm, meklējot pogu “Apstiprināt”? Atbildība par šo klikšķi galu galā paliek tavās rokās.

“Man tagad vajag naudu, nav laika pētīt”

Steidzama vajadzība pēc naudas ir realitāte, ar ko saskaras daudzi. Tajā brīdī analīze šķiet kā lieka greznība. Tomēr tieši steiga ir dārgākais padomdevējs.

Pat īsa salīdzināšana var ietaupīt desmitiem vai pat simtiem eiro. Dažas papildu minūtes, pārskatot nosacījumus, var nozīmēt būtisku atšķirību gala summā. Steiga bieži maksā vairāk nekā pacietība.

Kā pieņemt gudrāku lēmumu?

Pirmais solis, apskati ne tikai procentu likmi, bet arī sadaļas par komisijām, līguma grozījumiem un soda sankcijām. Ja šīs sadaļas ir garākas par pašu piedāvājuma aprakstu, tas jau ir signāls būt īpaši uzmanīgam. Mazie burti bieži nosaka lielo cenu.

Otrais solis, salīdzini vairākus piedāvājumus, neapstājoties pie pirmā redzētā varianta. To vari ērti izdarīt, izmantojot rīku, kas ļauj vienuviet pārskatīt dažādu aizdevēju nosacījumus, piemēram, šeit, 👉 salīdzināt kredītus. Skaties ne tikai uz mēneša maksājumu, bet arī uz kopējo atmaksas summu un elastības iespējām.

Un visbeidzot, uzdod sev vienkāršu jautājumu, kas notiks, ja es kavēšu vienu maksājumu? Ja atbilde tevi biedē, iespējams, šis nav tavs piemērotākais risinājums. Kredīts nav ļaunums, bet naivums gan var kļūt dārgs, tāpēc domā ar savu galvu un pieņem lēmumu apzināti.

Vai kredīta kalkulatoriem var uzticēties

Kredīta kalkulators internetā izskatās kā glābējs baltā zirgā, ievadi summu, termiņu, un pēc trim sekundēm zini, cik “maksās tava kļūda”. Ērti, ātri un bez spriedzes, jo neviens tev neprasa bankas konta izrakstu vai paskaidrojumu, kāpēc pagājušajā mēnesī atkal bija “neparedzēti izdevumi”. Bet jautājums ir vienkāršs, vai šiem cipariem tiešām var uzticēties?

Ja tu meklē naudu steidzami, tev nav laika akadēmiskām diskusijām par procentu likmēm. Tev vajag skaidru atbildi, cik tas maksās un vai es to varēšu pavilkt? Tāpēc iziesim cauri tam, cik uzticami ir kredīta kalkulatori un kā tos izmantot tā, lai pēc tam nebūtu jāmeklē vēl viens kalkulators, jau parāda restrukturizācijai.

Cik precīzi patiesībā ir kredīta kalkulatori?

Kalkulators rāda teoriju, banka realitāti

Kalkulators rāda teoriju, banka, realitāti. Kredīta kalkulators gandrīz vienmēr balstās uz “skaistāko scenāriju”. Tajā tiek izmantota standarta procentu likme, ideāls klients un pieņēmums, ka tu esi finanšu eņģelis ar stabilu ienākumu vēsturi. Reālajā dzīvē banka paskatās dziļāk, un procenti var kļūt mazliet mazāk draudzīgi.

Rezultātā kalkulatorā redzētā ikmēneša maksa var atšķirties no tā, ko saņemsi piedāvājumā. Dažreiz nedaudz, dažreiz jūtami. Un jā, tas nav “kļūdains kalkulators”, tas ir mārketings plus vidējā statistika.

Komisijas maksas un nianses, kas ne vienmēr ir iekļautas

Daļa kalkulatoru neparāda līguma maksu, konta apkalpošanas maksu vai citas “mazās rindiņas”. Uz ekrāna viss izskatās skaisti, bet gala summā parādās pāris desmiti vai pat simti eiro klāt. Tieši šīs nianses bieži izšķir, vai kredīts ir pieņemams vai jau riskants.

Tāpēc vienmēr skaties ne tikai uz mēneša maksājumu, bet arī uz kopējo atmaksājamo summu. Tur parasti slēpjas patiesība. Mēneša maksājums ir reklāma, kopējā summa, realitāte.

Tava maksātspēja nav tikai cipars kalkulatorā

Kalkulators nezina, cik tev maksā īre, cik bērniem vajag pusdienas skolā un cik bieži saplīst auto. Tas rēķina procentus, nevis tavu dzīvi. Un te daudzi kļūdās, viņi pieņem, ka, ja kalkulators rāda “var”, tad tas nozīmē arī “vajag”.

Pirms pieņemt lēmumu, paskaties uz saviem reālajiem ienākumiem pēc nodokļiem. Šeit noder arī mūsu pašu neto algas kalkulators, kas palīdz saprast, cik patiesībā paliek pāri pēc visiem nodokļu pārsteigumiem. Jo kredītu maksā no neto, nevis no optimistiskām bruto ilūzijām.

finansu planosana tabula

Bet vai tad kalkulatori vispār ir lietderīgi?

“Vismaz kaut kāds priekšstats taču ir”

Jā, un tas ir galvenais pluss. Kredīta kalkulators dod ātru orientieri, tu vari saprast, vai runa ir par 80 eiro mēnesī vai 180. Tas palīdz atsijāt pilnīgi nereālus variantus vēl pirms esi sācis pieteikšanās procesu.

Taču problēma sākas tad, kad šo orientieri uztver kā garantiju. Kalkulators nav solījums, tas ir aptuvens scenārijs. Un aptuvens nozīmē, ar rezervi uz abām pusēm.

“Man sakrita gandrīz precīzi”

Ir gadījumi, kad kalkulatora rezultāts tiešām gandrīz sakrīt ar gala piedāvājumu. Parasti tas notiek, ja tev ir laba kredītvēsture un stabila alga. Bet tas nav universāls likums, un uz to nevajag paļauties kā uz matemātisku aksiomu.

Ja tev jau ir esošas saistības vai svārstīgi ienākumi, gala piedāvājums var būt pavisam citāds. Un tad vilšanās sajūta rodas nevis tāpēc, ka banka ir “slikta”, bet tāpēc, ka kalkulators tika uztverts pārāk burtiski. Instruments nav vainīgs, ja to lieto kā kristāla bumbu.

“Tas taču ir bezmaksas rīks ko vēl gribēt?”

Tieši tā, tas ir bezmaksas rīks. Un bezmaksas rīki parasti nav personalizēti finanšu konsultanti ar piekļuvi tavai kredītvēsturei. Tie ir paredzēti ātrai simulācijai, nevis dziļai analīzei.

Ja tu to uztver kā pirmo soli, viss kārtībā. Ja kā galīgo patiesību, sākas problēmas. Jo bezmaksas rīks nevar uzņemties atbildību tavā vietā.

Kā pareizi izmantot kredīta kalkulatora rezultātus?

Pirmkārt, izmanto kalkulatoru salīdzināšanai, nevis gala lēmumam. Paskaties vairākus aizdevējus, salīdzini kopējo atmaksājamo summu un procentu likmes. Ja atšķirība ir būtiska, tur arī slēpjas tava potenciālā ekonomija vai papildu risks.

Otrkārt, vienmēr pieskaiti drošības rezervi. Ja kalkulators rāda, ka vari atļauties 150 eiro mēnesī, pajautā sev, vai vari atļauties 180 bez panikas? Dzīvē vienmēr gadās neparedzēti izdevumi, un kredīts negaidīs, kamēr tu “sakārtosi lietas”.

Un visbeidzot, atceries, ka neviens kalkulators tavā vietā neatbildēs par sekām. Tas ir instruments, nevis lēmuma pieņēmējs. Kredīts var būt reāls risinājums grūtā brīdī, bet tikai tad, ja to izmanto ar aukstu galvu, jo katram tomēr sava galva uz pleciem.

Cik lielu kredītu vari atļauties pēc algas

Nauda mēdz pazust ātrāk nekā pacietība rindā pie bankas. Un tad parādās jautājums, cik lielu kredītu es vispār varu atļauties, ja mana alga nav gluži “Silīcija ielejas līmenī”? Šis raksts būs par to, kā nesajaukt “gribu” ar “varu” un neuzkāpt uz parādu grābekļa.

Atrie-kreditis.lv lasītāji parasti nemeklē filozofiju, bet gan konkrētu atbildi, cik drīkstu aizņemties, lai pēc tam vēl paliktu nauda ēšanai. Tieši to arī apskatīsim, kā, balstoties uz savu neto algu, noteikt drošu kredīta apjomu. Bez cukurošanas, bet ar sapratni, ka dzīvē mēdz būt situācijas, kad kredīts ir ātrākais risinājums.

Sāc ar savu reālo algu, nevis optimistisko versiju

Skaiti pēc neto, nevis bruto

Ja tu joprojām domā par savu algu “uz papīra”, tad apstājies. Banku un nebanku aizdevēju interesē tas, kas reāli ienāk kontā, neto alga, nevis cipars pirms nodokļiem. Ja neesi drošs, cik tas īsti ir, izmanto mūsu ieteikto rīku, neto algas kalkulators un paskaties patiesībai acīs.

Tieši no šī cipara arī jāsāk visi aprēķini. Nevis no tā, cik “vajadzētu pelnīt”, bet no tā, kas ir kontā katru mēnesi.

Ievēro 30 līdz 40% principu

Ievēro 30 līdz 40% principu. Drošs orientieris, visas kredītsaistības kopā nedrīkst pārsniegt 30 līdz 40% no taviem neto ienākumiem. Ja pelni 1000 € uz rokas, tad kredītu maksājumiem nevajadzētu pārsniegt 300 līdz 400 € mēnesī. Un tas ir griesti, nevis mērķis, uz kuru tiekties ar entuziasmu.

Jo tuvāk 40%, jo mazāk vietas paliek neparedzētiem izdevumiem. Dzīve, kā zināms, mīl pārsteigt, parasti ar rēķiniem.

Atņem visus fiksētos izdevumus

Atņem visus fiksētos izdevumus. Pirms domā par jaunu kredītu, saskaiti esošos maksājumus, īre, komunālie, auto līzings, alimenti, citi kredīti. Ja pēc visu fiksēto izdevumu segšanas tev paliek 200 €, tad tas arī ir tavs reālais manevra lauks. Nevis visa alga, bet atlikums.

Kredīts nedrīkst balstīties uz cerību, ka “gan jau kaut kā sanāks”. Ja matemātika jau sākumā neizskatās labi, pēc trim mēnešiem tā brīnumainā kārtā neuzlabosies.

menesa budzets

Pretargumenti, kurus cilvēki sev stāsta (un kāpēc tie īsti nestrādā)

“Es drīz pelnīšu vairāk”

Šis ir klasisks optimisma kredīts. Jā, iespējams, tev tiešām būs algas pielikums vai jauns darbs, bet kredīta līgums balstās uz šodienas realitāti, nevis nākotnes sapņiem. Aizdevējs negaidīs, kamēr tava karjera uzplauks.

Plāno pēc esošajiem ienākumiem. Ja alga pieaugs, lieliski, varēsi ātrāk atmaksāt.

“Ja būs grūti, paņemšu vēl vienu kredītu”

Šī doma ir ātro kredītu biznesa slepenais dzinējs. Pārkreditēšanās reizēm tiešām palīdz samazināt procentus un apvienot maksājumus, bet tā nav bezgalīga stratēģija. Katrs nākamais aizdevums sašaurina tavu finanšu elpu.

Ja jau sākumā kredīts ir uz robežas, tad “rezerves plāns” ar vēl vienu kredītu nav plāns, tas ir brīdinājuma signāls.

Kredīts ir instruments, nevis tava alga

Noslēgumā kredīts ir instruments, nevis alga. Lai noteiktu, cik lielu kredītu vari atļauties, tev vajag trīs lietas, skaidru neto ienākumu ciparu, godīgu izdevumu sarakstu un disciplīnu nepārsniegt 30 līdz 40% slieksni. Viss pārējais ir emocijas un cerības. Ar tām bankā maksājumus nepieņem.

Ja redzi, ka cipari nesakrīt, labāk samazini aizņemto summu vai pagarini termiņu, nevis riskē ar kavējumiem un soda procentiem. Un atceries, katram sava galva uz pleciem, un neviena formula tavā vietā lēmumu nepieņems.