Ar ko riskē finanšu iestādes, kas neievēro valodas prasības?

No 2025. gada 11. jūlija Kredītiestāžu likumā ir skaidri noteikts princips, ka Latvijā finanšu pakalpojumu primārajai valodai jābūt latviešu valodai. Tas attiecas uz visu, proti, līgumiem, digitālajām platformām, lietotnēm, mājaslapām, zvanu centriem un klātienes apkalpošanu. Pārejas periods dots līdz 2026. gada 30. septembrim, bet virziens ir nepārprotams.

Tas nozīmē, ka “mēs tā parasti strādājam citā valodā” vairs nav attaisnojums. Ja iestāde darbojas Latvijā un apkalpo klientus šeit, tai jānodrošina pakalpojumi latviski.

Šajā bloga rakstā uzzināsi ar ko var nākties saskarties finanšu iestādēm, kas neievēro valodas prasības un, kam ir jābūt valsts valodā. Kā arī kam pievērst uzmanību izvēloties kredītdevēju.

Galvenie riski finanšu iestādēm

Taupība uz valodas rēķina var beigties ar dārgiem zaudējumiem. Ja finanšu iestāde nenodrošina pilnvērtīgu servisu valsts valodā, tā pakļauj sevi četriem kritiskiem riska veidiem:

1. Juridiskais un uzraudzības risks

Pēc pārejas perioda beigām valodas prasību neievērošana tiks uzskatīta par būtisku normatīvo aktu pārkāpumu. Tas nozīmē:

  • Latvijas Bankas un PTAC sankcijas un naudas sodus.
  • Pastiprinātu uzraudzības iestāžu uzmanību, kas var apgrūtināt jaunu produktu licencēšanu.
  • Risku zaudēt licenci vai tiesības sniegt konkrētus pakalpojumus, ja pārkāpumi ir sistemātiski.

2. Finanšu risks un tiesvedības

Pietiek ar vienu konfliktu, lai iestāde ciestu finansiālus zaudējumus. Ja klients tiesā apgalvo, ka nav sapratis procentu likmes aprēķinu vai līgumsodus, jo informācija nav bijusi latviešu valodā, iestāde zaudē savas aizsardzības pozīcijas.

Tiesa var atzīt līguma nosacījumus par spēkā neesošiem, jo patērētājam nav tikusi nodrošināta iespēja pilnvērtīgi iepazīties ar saistībām savā valsts valodā. Tas nozīmē neatgūtus kredītus un milzīgus izdevumus juristiem.

3. Digitālās vides “aklais punkts”

Likums skaidri pasaka, ka prasības attiecas ne tikai uz papīra līgumiem, bet arī uz digitālajām platformām. Finanšu iestādes, kas atliek IT sistēmu un lietotņu lokalizāciju uz pēdējo brīdi, riskē ar “operacionālo sastrēgumu”.

Steigā veidoti tulkojumi bieži satur kļūdas, kas var novest pie nepareizas datu interpretācijas un tehniska brāķa kritiskos procesos, piemēram, aizdevuma kalkulatoros.

4. Reputācijas un uzticības kapitāla zaudēšana

Finanšu sektorā uzticība ir dārgākā valūta. Ja tirgū izveidojas priekšstats, ka kredītdevējs apzināti ignorē valsts valodas likumu, tas kalpo kā “sarkanais karogs” ne tikai klientiem, bet arī investoriem un sadarbības partneriem.

Klienti sāk jautāt: “Ja jau ar dokumentu valodu ir paviršība, vai mana nauda un dati šeit ir drošībā?”
nebanku kreditu apvienosana

Ko tas nozīmē klientam un tirgum?

Dažkārt valodas prasības mēģina pasniegt kā politisku jautājumu. Patiesībā tas ir ļoti praktisks drošības temats. Klientam Latvijā ir tiesības saprast, cik viņš aizņemas un kas notiks, ja maksājums kavēsies.

Ja šobrīd meklē aizdevumu vai apsver tādus risinājumus kā nebanku kredītu apvienošana, skaidrība ir tavs galvenais sabiedrotais. Izvēlies kredītdevēju, kurš ciena likumu un savu klientu, nodrošinot skaidru informāciju latviešu valodā. Ja iestāde nespēj sakārtot savu mājaslapu vai līgumu valodu, tas ir pirmais signāls, ka arī citos procesos var valdīt haoss.

Pieprasi informāciju latviešu valodā un izlasi visu līdz galam. Pievērs uzmanību ne tikai mēneša maksājumam, bet arī gada procentu likmei un kopējai atmaksājamai summai. Ja kaut kas nav skaidrs, jautā. Ja atbilde ir izvairīga, tas jau ir signāls.

Ātrie kredīti var būt noderīgs instruments īstermiņa situācijās. Taču tie kļūst bīstami, ja lēmums tiek pieņemts steigā un bez pilnīgas izpratnes par nosacījumiem, jo kredīts bez pārbaudes ir liels risks.

Likuma ignorēšana nav biznesa stratēģija

Finanšu iestādes, kas neievēro valodas prasības, riskē ar dārgiem strīdiem un reputācijas galu. Tas, kas sākumā šķiet kā izmaksu optimizācija, ilgtermiņā pārvēršas nopietnās problēmās. Finansēs vārdi “kaut kā jau sapratīs” parasti nozīmē, ka iestādei tas izmaksās dārgāk, nekā plānots.

Savukārt tev kā kredītņēmējam galvenais ir izvēlēties ne tikai zemāko likmi, bet arī skaidrāko komunikāciju. Kredīts, kuru tu saproti līdz pēdējam komatam, vienmēr ir drošāks par to, kas rakstīts svešvalodā.
Vai nebanku kredīti var būt izdevīgāki par banku piedāvājumiem?

Ja tev steidzami vajadzīga nauda, lai apmaksātu rēķinus, segtu parādus vai vienkārši izkultos no īslaicīgas finansiālas spriedzes, tad šis raksts ir tieši tev. Mēs apskatīsim, vai kredīta izvēle starp banku un nebanku piedāvājumiem vienmēr ir vienkārša, vai tomēr dažos gadījumos nebanku kredīts var būt izdevīgāks.

Šeit atradīsi reālus piemērus no klientu pieredzes, salīdzinājumus ar līdzīgiem parametriem un praktiskus padomus, kā izvēlēties kredītu, lai steidzama naudas vajadzība nekļūtu par lieku stresu vai nevajadzīgu izdevumu jūru. Lasot šo rakstu, tu iegūsi skaidru priekšstatu par to, kad nebanku aizdevums var būt ne tikai ātrāks, bet arī gudrāks finansiāls risinājums.

Kredītu atšķirības

Banku kredīti ir tradicionāli, droši un ar stingriem noteikumiem. Banka izvērtē tavu ienākumu līmeni, kredītvēsturi, vecumu un dokumentus. Procenti bieži ir zemāki, bet process var būt lēns.

Nebanku kredīti ir elastīgāki, bieži ātrāk pieejami un pielāgojami. Ātra naudas pieejamība, dažkārt 24 stundu laikā, personalizēti piedāvājumi un elastīgi nosacījumi.

Kāpēc dažkārt nebanku kredīts var būt izdevīgāks

Lai atbildētu uz jautājumu, vai nebanku kredīts var būt izdevīgāks par bankas piedāvājumu, apskatīsim galvenos aspektus, kas ietekmē kopējās izmaksas un ērtības:

1. Ātrums un ērtība

Ja banka prasa 1-3 darbdienas pieteikuma izskatīšanai, bet nebanku aizdevējs nodrošina naudu 24 stundu laikā, ātrums var būt tiešs finansiāls ieguvums.

2. Elastība

Banku kredīti ir paredzēti visiem pēc vienas shēmas, kur ir noteikts minimālo ienākumu līmenis, vecuma ierobežojumi un dokumentu saraksts, kas jāiesniedz. Piemēram, Big Bank prasa ienākumus vismaz 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma robežu līdz 73 gadiem. Ja kaut kas nesakrīt, pieeja kredītam var būt slēgta. Elastības te nav.

Turpretī nebanku kredīti piedāvā ievērojami lielāku brīvību. Piemēram, Ferratum pieņem klientus no 19 līdz 75 gadiem, ja vien ienākumi ir stabili, un nav tik stingri nosacījumi attiecībā uz papildu dokumentiem vai vēsturisko kredītvēsturi. Šī elastība nozīmē, ka pat ne tik “tipisks” klients var saņemt nepieciešamo summu, bieži ātrāk un bez liekiem šķēršļiem.

4. Personalizācija

Banku kredīti ir “viena izmēra” piedāvājumi, kur procentu likme un termiņi ir fiksēti, un mainīt tos pēc individuālām vajadzībām ir praktiski neiespējami. Rezultātā tu maksā tāpat kā visi pārējie, pat ja tava situācija varētu ļaut saņemt labākus nosacījumus.

Nebanku kredīti ļauj piedāvājumu pielāgot konkrētam klientam. Sefinance kā brokeris izvērtē katru pieteikumu individuāli, salīdzina vairākus aizdevējus un piedāvā risinājumus, kas piemēroti tieši tev, piemēram, zemāku GPL, elastīgāku atmaksas termiņu vai summas sadalījumu, kas samazina kopējās izmaksas. Šāda personalizācija padara nebanku kredītu bieži izdevīgāku nekā bankas standarta piedāvājums, jo tu maksā tikai par to, kas tev patiešām ir nepieciešams. Tāpat tiek piedāvā arī kredītu apvienošana.

kredita apvienosana

Reāli piemēri

Anna, 32 gadi: vajadzēja 2 000 € remontam, bija nelieli parādi. Banka atteica. Ferratum piešķīra kredītu 24 stundu laikā ar GPL 7%, un kopējās izmaksas bija ļoti tuvas bankas piedāvājumam. Ātrums un pielāgojamība padarīja kredītu izdevīgāku.

Jānis, 45 gadi: vēlējās apvienot vairākus aizdevumus. Bankas piedāvājums bija pārāk stingrs. Sefinance izvērtēja pieteikumu un piedāvāja personalizētu risinājumu ar zemāku kopējo maksājumu slogu.

Liene, 29 gadi: meklēja īstermiņa 1 500 € aizdevumu. Ferratum piešķīra naudu 24 stundās ar elastīgu termiņu un samazinātu GPL, kas padarīja šo kredītu izdevīgāku nekā Swedbank standarta piedāvājums.

Šie piemēri skaidri rāda, ka izdevīgums nav tikai procentu likmēs, bet arī ātrumā, elastībā un iespējā samazināt soda maksas vai kavējumu risku.

Kredītu salīdzinājums ar identiskiem parametriem

Lai saprastu, kā izvēle starp banku un nebanku kredītu ietekmē izmaksas un ērtības, aplūkosim identiskus patēriņa kredītu scenārijus. Šādi salīdzinot, varam objektīvi novērtēt, kurā situācijā nebanku kredīts var piedāvāt papildus priekšrocības, piemēram, ātrumu, elastību vai personalizāciju, kas bieži ir izšķiroši steidzamās situācijās.

Big Bank piedāvā patēriņa kredītu ar GPL 12,51% un summu no 500 līdz 25 000 €. Nauda parasti kontā nonāk 1-3 darbdienu laikā, bet banka prasa minimālos ienākumus 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma ierobežojumu līdz 73 gadiem. Kredīta termiņš ir no 180 dienām līdz 84 mēnešiem.

Swedbank piedāvā līdzīgu patēriņa kredītu ar GPL no 9,9%, summu no 300 līdz 20 000 € un termiņu 180 dienas – 60 mēneši. Nauda tiek pārskaitīta 1-3 darbdienu laikā, taču tiek prasīti regulāri oficiāli ienākumi un laba kredītvēsture.

Ferratum kā nebanku kredīts nodrošina summas no 2 000 līdz 15 000 € ar GPL 7% un termiņu līdz 84 mēnešiem. Nauda pieejama 24 stundu laikā, un aizdevējs pieņem klientus no 19 līdz 75 gadiem ar stabiliem ienākumiem. Šeit elastība nozīmē mazāk dokumentu un ātrāku piekļuvi naudai.

Sefinance darbojas kā finanšu brokeris un piedāvā patēriņa kredītus ar GPL 6,9%, summām no 500 līdz 25 000 € un termiņu 90-120 mēneši. Katrs pieteikums tiek izvērtēts individuāli, un brokeris var piedāvāt optimālu aizdevēju ar labākiem noteikumiem, piemēram, zemāku GPL vai elastīgāku atmaksas grafiku. Nauda parasti pieejama 24 stundu laikā.

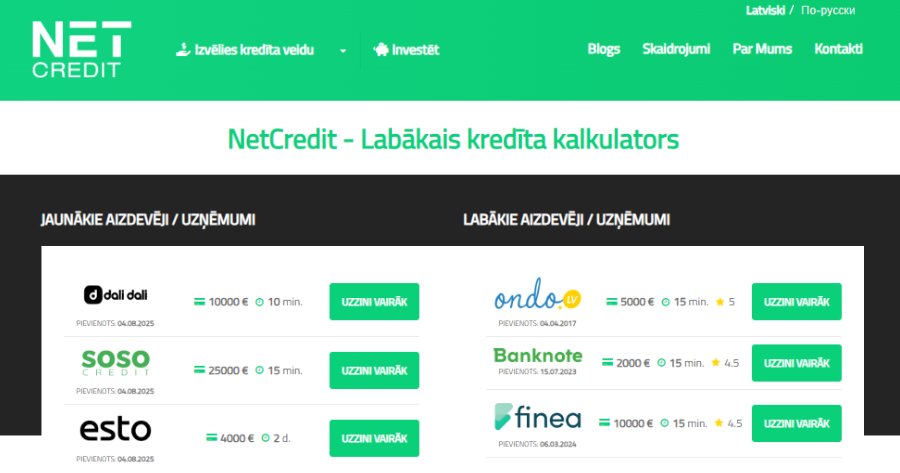
*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.

nebanku kredita apvienosana

No datiem redzams, ka pat ar identiskiem patēriņa kredītu pamata parametriem, nebanku kredīti piedāvā vairākas priekšrocības. Ferratum un Sefinance nodrošina naudas pieejamību 24 stundu laikā, kamēr banku patēriņa kredītu apstiprināšana aizņem vairākas darbdienas.

Nebanku aizdevēji pieņem plašāku klientu loku, tostarp dažādu vecumu un ienākumu līmeņu cilvēkus, un Sefinance kā brokeris pielāgo piedāvājumu katram klientam, optimizējot GPL un atmaksas termiņus, kas samazina kopējās izmaksas. Rezultātā pat tad, ja procentu likmes izskatās līdzīgas, nebanku patēriņa kredīts dažkārt var būt izdevīgāks, jo ātrums, elastība un personalizācija ļauj samazināt papildu izmaksas un stresu, īpaši steidzamās situācijās vai netipiskas finanšu situācijas gadījumā.

Kad izvēlēties nebanku kredītu

Bankas ir lieliskas stabilitātei un zemākiem procentiem tipiskos gadījumos. Bet, ja tev vajag ātru risinājumu, esi neierastā finanšu situācijā vai meklē personalizētu piedāvājumu, nebanku kredīts var būt finansiāli izdevīgāks nekā bankas piedāvājums. Ātrums, elastība un personalizācija dažkārt kompensē augstāku procentu likmi un ļauj ietaupīt.

Finanšu pratības nedēļa pieaugušajiem

Finanšu pratības nedēļa Latvijā parasti asociējas ar uzvalkiem, gariem grafikiem un lekcijām, kuras neviens neklausās. Bet, ja noliekam malā teoriju, realitāte ir skarba un lielākajai daļai cilvēku “finanšu pratība” nozīmē nevis akciju portfeļu būvēšanu, bet vienkāršu izdzīvošanu līdz algai un cīņu ar augstiem procentiem.

Šis raksts ir par to, kāpēc no 17. līdz 23. martam plānotā Finanšu pratības nedēļa 2025 nav domāta tikai skolām, bet var būt reāls rīks tavās rokās. Apskatīsim, kāpēc ir vērts “izfiltrēt” to, ko stāsta eksperti, un kā šī informācija var palīdzēt tev pieņemt lēmumus, kas neizdedzina maku.

Pasākumi nav tikai ķeksīša pēc

Sāksim ar nepatīkamo patiesību un, ja tu šobrīd domā, kuru ātro kredītu apmaksāt pirmo, lekcija par diversificētiem ieguldījumiem tev liekas kā ņirgāšanās. Tomēr šogad programma ir pietuvināta realitātei. Kā norāda Latvijas Bankas publicētā informācija, tad aptuveni 50 pasākumu visā Latvijā būs veltīti tam, kā neuzķerties uz krāpniekiem un kā saprast, ko tev mēģina “iesmērēt” sociālajos tīklos.

Pretējais viedoklis saka, ka šādas nedēļas ir tikai birokrātiska runāšana, kas cilvēkiem ar parādiem nepalīdz. Daļēji tā ir taisnība, jo lekcija neaizvietos naudu kontā. Taču realitātē lielākā daļa finanšu bedru tiek izraktas tieši nezināšanas dēļ. Zināt, kā strādā procenti un kurš influenceris melo ir tava pirmā aizsardzības līnija.

Parādi nav dzīvesstils

Parādu jūra nav bezgalīga un agrāk vai vēlāk tajā var noslīkt, ja peldi bez plāna. Ir populārs uzskats, ka nebanku kredīti ir vienīgais glābiņš krīzē. Tie joprojām pilda savu lomu, bet, ja tev ir vairāki mazi aizdevumi, katrs ar savu termiņu un kosmisku procentu likmi, tu vienkārši dāvini savu naudu kreditoriem.

Ja meklē veidu, kā samazināt ikmēneša spiedienu, nebanku kredītu apvienošana ir viens no praktiskākajiem soļiem, ko vari spert. Tā vietā, lai cīnītos ar pieciem dažādiem maksājumiem, tu tos apvieno vienā ar saprātīgākiem nosacījumiem. Finanšu pratības nedēļā eksperti runās tieši par šādu plānošanu, kā pārstāt barot “soda procentu” mašinēriju un beidzot pārņemt kontroli pār savu naudu.

nebanku kreditu apvienosana

Kā neuzķerties uz pasakām

Ir viegli ilgoties pēc laikiem, kad naudu deva visiem un bez jautājumiem. Tagad sistēma ir kļuvusi gudrāka un aizdomīgāka. Finanšu pratības nedēļā īpaša uzmanība tiks pievērsta tam, kā atpazīt maldīgas ziņas. Ja kāds tev stāsta, ka ātrais kredīts ir bezmaksas dāvana, viņš vai nu nezina matemātiku, vai apzināti tevi maldina.

Drošība nozīmē, ka tu neuzticies akli katram reklāmas sauklim. Tas samazina risku, ka tu nonāksi situācijā, kurā parādu slogs kļūst neatrisināms. Šogad 17. martā notiks diskusija par to, kā orientēties influenceru pasaulē, kas ir tieši par to, kā nepieņemt stulbus lēmumus, skatoties uz skaistām bildēm Instagramā.

Lēmumi bez pārsteigumiem

Finanšu pratība nav nekas vairāk kā vienkārša loģikas pārbaude. Vai es varu to atļauties? Cik tas man reāli maksās pēc mēneša? Vai ir lētāka alternatīva?

Ja meklē efektīvu veidu, kā izkulties no parādu sloga, sāc ar faktiem. Izmanto šo nedēļu, lai iegūtu informāciju par savām tiesībām un iespējām samazināt maksājumus. Mazāk ilūziju, vairāk aprēķinu ir vienīgais veids, kā panākt, ka tava nauda strādā tev, nevis tu strādā tikai tāpēc, lai pabarotu kredītdevējus.

TOP 3 patēriņa kredīti 2026. gada sākumā

Patēriņa kredīts nav ne varonis, ne ļaundaris. Tas ir instruments. Un, kā ar jebkuru instrumentu var uzbūvēt, bet var arī pamatīgi savainoties. 2026. gada sākumā piedāvājumu netrūkst, procenti skaisti mirdz reklāmās, un “nauda kontā 24h” jau sen vairs nav nekas īpašs.

Šī raksta mērķis nav pateikt, kurš kredīts ir labākais visiem. Tāds neeksistē. Mērķis ir skaidri parādīt, kurš kredīts strādā konkrētam cilvēka profilam, balstoties uz reāliem datiem un veselīgu skepsi.

Dati apkopoti no Netcredit.lv, bet secinājumi no dzīves

Kāpēc “TOP kredīti” bieži tiek kritizēti

Sāksim godīgi. “TOP 3 kredīti” raksti bieži vien ir pelnījuši kritiku. Tie mēdz:

  • ignorēt to, ka GPL “no 5,9%” realitātē var kļūt par 19%;
  • salīdzināt nesalīdzināmas lietas;
  • noklusēt, ka cilvēkam jau ir trīs aktīvi aizdevumi.

Šī kritika pastāv pamatoti. Taču secinājums no tās nav par kredītiem nerunāt, bet gan runāt precīzāk. Tieši tāpēc šajā rakstā kredīti tiek vērtēti pēc profiliem, nevis pēc skaļuma reklāmā.

Un vēl viena būtiska lieta, ja ir vairāki aktīvi aizdevumi, bieži vien efektīvāks solis nav jauns kredīts, bet gan kredītu apvienošana, kas ļauj samazināt kopējo ikmēneša slogu un procentu pārmaksu.

🥇 Kredora

Ja cilvēkam ir regulāri ienākumi un kredītvēsture bez svaigiem kavējumiem, galvenais jautājums ir nevis “vai dos”, bet “cik tas maksās piecu gadu griezumā”. Tieši šeit Kredora 2026. gada sākumā izskatās vispārliecinošāk.

Kredora piedāvā aizdevumus no 100 līdz pat 25 000 eiro, ar GPL sākot no 5,9% un atmaksas termiņu līdz 120 mēnešiem. Minimālais termiņš ir 90 dienas, vecuma diapazons no 18 līdz 75 gadiem. Lēmums un nauda kontā parasti 24 stundu laikā, bez lieka teātra.

Šie skaitļi paši par sevi neko nenozīmētu, ja Kredora nemērķētu uz konkrētu auditoriju, kas ir cilvēkiem ar prognozējamiem ienākumiem. Šis nav risinājums “līdz algai”, bet gan situācijām, kur vajag sakārtot lielākus finanšu jautājumus, kas var būt remonts, dārgāks pirkums vai vecāku saistību refinansēšana.

Kredora der, ja tev ir stabils darbs un tu nevēlies pārmaksāt tikai tāpēc, ka aizņemies nebankā.

🥈 Kreditstar

Dzīvē reti viss ir ideāli. Kreditstar to saprot un tieši tāpēc tas bieži parādās kā reāls variants cilvēkiem, kuri neatbilst banku standartiem, bet arī nevēlas ieiet dārgā ātro kredītu zonā.

Kreditstar piedāvā aizdevumus no 500 līdz 25 000 eiro, ar GPL diapazonu no 12% līdz 29,9% un atmaksas termiņu līdz 84 mēnešiem. Minimālais aizdevuma termiņš ir 90 dienas, vecuma limits no 18 līdz pat 80 gadiem, kas ir reti sastopams tirgū.

Jā, procenti šeit vairs nav tik zemi kā Kredora gadījumā. Taču pretī aizņēmējs iegūst lielāku elastību un saprotamu pieeju. Kreditstar bieži kļūst par kompromisu tiem, kam ienākumi ir, bet kredītvēsture nav perfekta.

Kreditstar der, ja tev ir ienākumi, bet finanšu pagātne nav sterila un vajag skaidrus nosacījumus bez pārsteigumiem.

🥉 Bondora

Bondora nav lēts kredīts un tas nav noslēpums. Taču 2026. gada sākumā tas joprojām ir viens no pieejamākajiem risinājumiem cilvēkiem ar nestabiliem ienākumiem.

Bondora piedāvā aizdevumus no 100 līdz 15 000 eiro, ar GPL no 15,43% līdz pat 53,34%, termiņu līdz 60 mēnešiem un minimālo termiņu 180 dienas. Vecuma ierobežojums ir 18 līdz 64 gadi. Nauda kontā ienāk 24 stundu laikā.

Šie skaitļi skaidri parāda risku, tāpēc Bondora nav risinājums ilgtermiņa komfortam. Bondora ir risinājums konkrētai situācijai, kad citi vienkārši atsaka. Freelanceri, pašnodarbinātie un cilvēki ar mainīgiem ienākumiem to zina ļoti labi.

Bondora der, ja ienākumi ir neregulāri, situācija ir īslaicīga un ir skaidrs atmaksas plāns.

kreditu apvienosana

Kur paliek SOSO Credit, Sefinance un Dali Dali?

SOSO Credit piedāvā līdzīgus nosacījumus kā Kreditstar (500-25 000 €, GPL 12-29,9%, termiņš līdz 84 mēnešiem), taču bez skaidras priekšrocības konkrētam profilam.
Sefinance kā finanšu brokeris (GPL no 6,9%, termiņš līdz 120 mēnešiem) var būt labs salīdzināšanas rīks, ja gribas redzēt vairākus piedāvājumus vienlaikus.
Dali Dali izceļas ar ļoti garu minimālo termiņu (548 dienas), bet procentu caurspīdīgums nav tā stiprākā puse.

Tie visi ir izmantojami, bet šoreiz paliek ārpus TOP 3.

Nepareiza izvēle maksā visdārgāk

Augsts GPL pats par sevi vēl nav katastrofa. Katastrofa ir:

  • aizņemties bez skaidra plāna,
  • ignorēt jau esošās saistības,
  • vai ņemt jaunu kredītu, kad patiesībā vajag sakārtot vecos.

Ja aizņemies, tad dari to apzināti. Ja jūti, ka kredīti sāk spiest, tad apvieno, nevis krāj. Un, ja šis raksts palīdzēja izvairīties no sliktākā scenārija, tas jau ir labs rezultāts.

Ātro kredītu izmaksa un saņēmēja pārbaude

Ātro kredītu izmaksa pēdējos gados ir kļuvusi gandrīz par pašsaprotamu lietu. Piesakies, apstiprina un nauda ir kontā. Vismaz tā bija līdz brīdim, kad realitāte uzmeta jaunu līkumu. Tagad arvien biežāk cilvēki skatās bankas kontā, atjauno aplikāciju, bet tur nekā. Ne tāpēc, ka kredītdevējs pārdomājis, bet gan tāpēc, ka sistēma pēkšņi kļuvusi gudrāka un mazliet aizdomīgāka.

Šis raksts ir par to, kāpēc ātro kredītu izmaksa var apstāties, ja vārds kontā nesakrīt ar vārdu pieteikumā. Apskatīsim, ko nozīmē saņēmēja pārbaude, kā jaunā kārtība ietekmē nebanku kredītus un ko darīt, lai steidzama naudas vajadzība nepārvērstos par nervu testu.

Kāpēc nauda neienāk

Sāksim ar nepatīkamo patiesību, ja ātrais kredīts neienāk kontā, tas vairs automātiski nenozīmē tehnisku kļūdu vai operatora slinkumu. Arvien biežāk iemesls ir pavisam vienkāršs, jo konta turētāja vārds neatbilst tam, kas ierakstīts pieteikumā.

Ja konts ir atvērts uz radinieka vārda, kopīgs ar partneri vai vienkārši vecs un ar saīsinātu vārda formu, sistēma to uztver kā sarkano karogu. Ne tāpēc, ka kāds gribētu tevi sodīt, bet tāpēc, ka jaunā kārtība pieprasa skaidrību. Naudai jāaiziet tieši tam cilvēkam, kurš aizņemas.

Tas ir neērti, jā. Bet ideja ir pavisam loģiska, jo, ja nauda aiziet nepareizajam cilvēkam, beigās cieš pats aizņēmējs. Un strīdēties ar banku pēc tam ir vēl nepatīkamāk nekā pagaidīt pāris stundas ilgāk.

Kā darbojas pārbaude

Saņēmēja pārbaude izklausās pēc kaut kā sarežģīta un birokrātiska, bet patiesībā tā ir vienkārša loģikas pārbaude. Sistēma salīdzina konta numuru ar vārdu, kam tam vajadzētu piederēt un pasaka vai viss sakrīt.

Ja sakrīt, viss notiek ātri. Ja gandrīz sakrīt, piemēram, vārds saīsināts vai bez diakritiskajām zīmēm, process var aizkavēties. Ja nesakrīt vispār, maksājums apstājas.

Pretējais viedoklis saka, ka tas tikai kavē palīdzību cilvēkiem krīzē un daļēji tā ir taisnība. Taču realitātē šī pārbaude aizsargā tieši tos, kuriem jau tā ir sarežģīta finanšu situācija, jo kļūdaini saņemta nauda ir ātrākais ceļš uz vēl lielākām problēmām.

atro kreditu parbaude

Mazāk krāpniecības riska

Ir viegli ilgoties pēc laikiem, kad ātro kredītu izmaksa notika bez jautājumiem, bet tad krāpniecība bija ievērojamāki mazāka. Tagad ātro maksājumu drošība ir kļuvusi par prioritāti, kas maina spēles noteikumus visiem.

Drošība nozīmē, ka sistēma neuzticas akli, bet pārbauda, salīdzina un dažreiz pasaka nē. Tas nav patīkami, bet tas samazina risku, ka kāds cits saņems tavu aizdevumu vai ka pats paliksi atbildīgs par naudu, kuru nekad neesi redzējis.

Ja jau esi situācijā, kur domā par parādu sakārtošanu, iespējams, ir vērts paskatīties plašāk. Dažreiz nevis jauns ātrais kredīts, bet gan kredītu apvienošana var būt solis, kas samazina ikmēneša spiedienu un nervozitāti.

Kļūdas pieteikumos

Ir populārs uzskats, ka nebanku kredīti tagad ir sarežģītāki un mazāk draudzīgi. Bet patiesībā tie vienkārši ir kļuvuši tiešāki un, ja agrāk dažas lietas varēja izbraukt uz ieraduma vai puspatiesības rēķina, tad tagad tas vairs nestrādā.

Ja piesakies kredītam, pārliecinies, ka konts ir uz tava vārda. Ne uz mammas, ne uz partnera, ne uz veca uzņēmuma. Šī viena detaļa var ietaupīt dienu gaidīšanas un krietnu nervu porciju.

Nebanku kredīti joprojām pilda savu lomu un palīdz brīžos, kad bankas saka nē. Taču tie arvien vairāk pieprasa arī atbildību no klienta puses. Un godīgi sakot, tas ilgtermiņā nāk par labu abām pusēm.

Izmaksa bez pārsteigumiem

Ātro kredītu izmaksa ir process, kurā vārdiem un detaļām ir nozīme, jo, ja vārds kontā nesakrīt, sistēma apstājas.

Ja meklē efektīvu veidu, kā risināt naudas trūkumu vai izkulties no parādu sloga, sāc ar pamatiem. Sakārtots konts, skaidra informācija un reālistisks skatījums uz savām iespējām. Mazāk ilūziju, vairāk kontroles un tas jau pats par sevi ir solis uz priekšu.

Vai banka drīkst apturēt maksājumu neatbilstības dēļ

Vai kādreiz esi spiedis “apstiprināt maksājumu” un pēkšņi banka pasaka, ka kaut kas te nav kārtībā? Sajūta nav patīkama un galvā uzreiz parādās domas par bloķēšanu, kontroles zaudēšanu un klasisko jautājumu, vai banka vispār drīkst manā vietā lemt? Īpaši brīžos, kad nauda vajadzīga steidzami un katra minūte ir svarīga, šāda pauze var šķist kā spļāviens sejā.

Šis raksts ir par to, kas patiesībā slēpjas aiz bankas maksājuma apturēšanas, ko paredz jaunā ES zibmaksājumu regula un kādas ir tavas reālās tiesības.

Vai banka var nobloķēt maksājumu bez piekrišanas

Sāksim ar īso atbildi, kas daudzām bankām nepatiks, bet patiks klientiem. Nē, banka nevar vienkārši nobloķēt tavu maksājumu tikai tāpēc, ka tai kaut kas nepatīk. Ja runa ir par neatbilstību saņēmēja datos vai aizdomām par kļūdu, banka drīkst brīdināt, bet galīgais lēmums paliek tavās rokās.

Tieši to paredz ES Zibmaksājumu regula, kas ir izveidota, lai ātrie maksājumi būtu ne tikai zibens ātri, bet arī godīgi pret klientu. Banka drīkst pateikt, ka vārds un konts nesakrīt vai ka ir paaugstināts risks, taču tā nedrīkst automātiski nospiest stop pogu tavā vietā.

Protams, ir izņēmumi, piemēram, sankciju saraksti vai tiesiski aresti, bet tas jau ir cits stāsts un cits līmenis. Ikdienas situācijās banka ir padomdevējs, nevis tavs aizbildnis.

Bankas brīdinājums maksājumam nav aizliegums

Te rodas klasisks pārpratums. Cilvēki dzird brīdinājumu un domā, ka maksājums ir aizliegts. Patiesībā bankas brīdinājums maksājumam ir informatīvs signāls, nevis aizlieguma zīmogs.

Banka pārbauda, vai saņēmēja vārds atbilst konta numuram un dod vienu no rezultātiem. Pilnīga sakritība, daļēja sakritība vai neatbilstība. Šis mehānisms ir ieviests, lai samazinātu kļūdas un krāpniecību, nevis lai liegtu cilvēkiem rīkoties.

Ja tu apzināti maksā, piemēram, privātpersonai, uzņēmumam ar saīsinātu nosaukumu vai ārvalstu pakalpojumu sniedzējam, neatbilstība var būt pilnīgi normāla. Un tieši tāpēc gala lēmums paliek tev, nevis algoritmam.

Maksājuma neatbilstība nenozīmē krāpšanu

Maksājuma neatbilstība pati par sevi nenozīmē, ka kāds tevi mēģina apkrāpt. Tā bieži ir tehniska nianse, nevis sarkanais karogs.

Neatbilstības rodas, jo
– uzņēmumi izmanto tirdzniecības nosaukumus, nevis juridisko nosaukumu
– konts pieder citai grupas kompānijai
– privātpersona saņem maksājumu ar starpnieka kontu

Tieši tāpēc ES regulējums paredz brīdinājumu, nevis bloķēšanu. Cilvēkiem, kuri ikdienā risina parādu jautājumus, pārkreditējas vai izmanto ātros risinājumus, šī elastība ir kritiski svarīga.

kreditu salidzinasana

Zibmaksājumu drošība nav bankas monopols

Pastāv populārs uzskats, ka bankām vajadzētu būt tiesībām apturēt jebkuru maksājumu, kas izskatās aizdomīgs, pat ja klients ir pārliecināts par savu rīcību. Argumentācija šķiet loģiska, jo cilvēki steidzas un kļūdās, krāpnieki kļūst arvien gudrāki un zibmaksājumi notiek sekundēs, bez iespējas tos atsaukt.

Krāpniecības apjomi tiešām aug un tieši zibmaksājumi ir viens no iecienītākajiem instrumentiem, jo nauda pazūd ātrāk, nekā cilvēks paspēj saprast, kas noticis. Taču problēma sākas brīdī, kad drošība pārvēršas par pārmērīgu kontroli. Ja banka katrā maksājuma neatbilstības gadījumā pieņemtu gala lēmumu klienta vietā, bankas maksājuma apturēšana kļūtu par normu, nevis izņēmumu un ātrie maksājumi zaudētu savu jēgu.

Tieši tāpēc ES zibmaksājumu regulējums apzināti nosaka citu pieeju. Banka drīkst pārbaudīt, salīdzināt saņēmēja vārdu ar kontu, konstatēt maksājuma neatbilstību un izteikt skaidru brīdinājumu. Taču banka nedrīkst automātiski nobloķēt maksājumu tikai tāpēc, ka sistēma redz risku. Gala atbildība un gala lēmums paliek klientam.

Situācijās, kad jāsedz parāds, jāpārskaita nauda kredītdevējam vai jāpieņem ātrs lēmums par īstermiņa risinājumu, pilnīga maksājuma bloķēšana var nodarīt vairāk ļauna nekā laba. Tieši šādos brīžos ir svarīgi saprast, ko banka patiešām drīkst un ko nedrīkst darīt, un nepaļauties tikai uz brīdinājuma formulējumu.

Ja maksājums ir saistīts ar aizņemšanos vai parādu sakārtošanu, vienmēr ir vērts rīkoties apzināti un nevis autopilotā. Tas nozīmē ne tikai izvērtēt bankas brīdinājumu, bet arī salīdzināt ātros aizdevumus, lai lēmums būtu balstīts reālos nosacījumos, nevis panikā vai spiedienā.

Ko tas nozīmē, ja nauda vajadzīga tagad

Ja tev ir steidzams maksājums, bankas maksājuma apturēšana praksē nozīmē vienu lietu. Tev tiek dota pēdējā iespēja padomāt, nevis atņemta rīcības brīvība.

Tas ir īpaši svarīgi situācijās, kad nauda tiek sūtīta kredītdevējam, parādu segšanai vai kā daļa no pārkreditēšanas procesa. Ja banka brīdina, izmanto to kā instrumentu, nevis uztver kā šķērsli. Pārbaudi, bet neļauj sistēmai paralizēt tevi, ja tu zini, ko dari.

Banka brīdina

Bankas maksājuma apturēšana pēc jaunā ES regulējuma nav tas pats, kas bloķēšana. Tā ir brīdināšana, nevis aizliegšana. Banka drīkst norādīt uz risku, bet nevar lemt tavā vietā, ja vien nav skaidru juridisku šķēršļu.

Zinot savas tiesības, tu vari rīkoties ātrāk, drošāk un bez liekas panikas. Un tieši tas ir galvenais mērķis, nevis perfekti maksājumi, bet kontrolēti lēmumi.

Kas Latvijā piedāvā kredītu apvienošanu

Ja tev katru mēnesi jāspēlē “kuram no kreditoriem šodien laimēsies saņemt manu naudu”, tad droši vien ir laiks kaut ko mainīt. Kredītu apvienošana ir viens no tiem risinājumiem, kas ļauj apvienot vairākus aizdevumus vienā un beidzot ieraudzīt, cik daudz patiesībā maksā tavi procenti. Nevis visiem pa druskai, bet vienam, sakārtotam maksājumam.

Šis nav raksts par to, kā dzīvot bez kredītiem. Dzīvē gadās visādi. Kādam pēkšņi vajag salabot auto, citam samaksāt par bērna brilles, un citiem vienkārši gribas tikt ārā no veco aizdevumu jūkļa. Tāpēc parunāsim tieši un bez liekām frāzēm: kur meklēt uzticamus kredītu apvienošanas piedāvājumus Latvijā un kam no tiem vispār var uzticēties.

Kredītu apvienošana, kad gribas elpot vieglāk

Kredītu apvienošana nozīmē vienkāršu lietu. Tu savus esošos kredītus apvieno vienā, saņem vienu ikmēneša maksājumu un, ja paveicas, arī mazākus procentus.

Ideja pati par sevi nav slikta. Problēma sākas tad, kad cilvēks izvēlas pirmo, kas parādās Google reklāmās. Tur tie skaisti solījumi par “zemu likmi no 0%”, “apvieno uzreiz” un “bez komisijas”. Bet zem tiem sīkajiem burtiņiem dažkārt slēpjas tas, kas kredītu padara vēl dārgāku.

Tāpēc skatīsimies uz konkrētiem aizdevējiem, kas patiešām piedāvā nebanku kredītu apvienošanu un kuru nosacījumi ir saprotami arī bez jurista palīdzības.

Kurš piedāvā kredītu apvienošanu Latvijā

Altero ir kā vidutājs starp tevi un bankām. Tas ļauj salīdzināt dažādu aizdevēju piedāvājumus un palīdz izvēlēties piemērotāko. Summas sākas no 100 eiro un sniedzas līdz 25 000, ar termiņu līdz 84 mēnešiem. Nav pats aizdevējs, bet platforma, kas palīdz atrast labāko. Citiem vārdiem, Altero ir kā kredītu Tinder – tu izvēlies, viņi saved kopā.

BigBank spēlē nopietno karti. Piedāvā aizdevumu apvienošanu no 500 līdz 25 000 eiro uz termiņu līdz 84 mēnešiem. Procentu likme sākas no 8,9 procentiem, GPL no 12,84. Nav ķīlas, bet jābūt normālai kredītvēsturei un regulāriem ienākumiem. Ja meklē drošību un paredzamību, BigBank ir tā vieta, kur neviens tevi nesteidzina un neliek aizpildīt pieteikumu trīs minūtēs.

Credit24 (Creamfinance zīmols) ir vairāk “ātro kredītu” stila spēlētājs, bet ar prātīgākiem noteikumiem. Var apvienot kredītus līdz 7 000 eiro, termiņš līdz 60 mēnešiem, procentu likme no 19,86 procentiem. Nav aktivizācijas maksas, un pieteikums tiešām ir ātrs – aizpildi, un pēc 15 minūtēm vari zināt, vai piedāvājums der.

Ferratum piedāvā apvienošanu no 2 000 līdz 15 000 eiro ar termiņu līdz 84 mēnešiem un procentu likmi no 16 procentiem. Šis ir tipisks “otra elpa” risinājums – tiem, kam iepriekšējie kredīti jau drusku sagāzušies, bet situācija vēl glābjama. Bez ķīlas un bez liekām formalitātēm, bet arī bez brīnumiem.

LatKredits ir viens no tiem aizdevējiem, kas ļauj aizņemties līdz 25 000 eiro ar procentu likmi no 6,9 procentiem un termiņu līdz 120 mēnešiem. Garāks atmaksas termiņš nozīmē mazāku ikmēneša maksājumu, bet ilgtermiņā tas būs dārgāks variants. Toties palīdz tikt pie elpas un nepazaudēt miegu katru mēnesi.

*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.

kreditu apvienosana salidzinat

Kurš no tiem ir labākais

Tas atkarīgs no tā, ko tu gribi panākt. Ja tev vajadzīga drošība, stabilitāte un zemi procenti, tad BigBank un LatKredits būs piemērotākie.

Ja galvenais ir ātrums un elastība, tad Ferratum vai Credit24 ļaus rīkoties bez stresa un liekām pārbaudēm.

Savukārt, ja tu negribi pats pētīt visus piedāvājumus, Altero salīdzinās tos tavā vietā. Vienkārši ievadi summu un termiņu, un viņi paši parāda, kas ir izdevīgākais.

Ja gribi redzēt, kuri kreditori šobrīd piedāvā labākos nosacījumus, apskati salīdzini kredītus šeit.

Kā saprast, ka piedāvājums ir uzticams

Pirmkārt, aizdevējam ir jābūt licencētam Latvijas Bankā. Ja tā nav, aizver lapu. Otrkārt, likmei un komisijas maksām ir jābūt skaidri norādītām. Ja redzi tikai “sazinieties ar konsultantu”, tas nav labi. Treškārt, paskaties atsauksmes. Ne tās, kur rakstīts “viss bija super”, bet tās, kur cilvēks apraksta, kā gāja, cik ātri atbildēja un vai viss notika godīgi.

BigBank klienti slavē viņu pieklājīgo apkalpošanu un saprotamos līgumus. Ferratum gadījumā bieži piemin ātru naudas saņemšanu, bet arī augstāku likmi. Credit24 ir starp tiem, kas spēj atrast balansu starp ātrumu un saprotamu cenu.

Kredītu apvienošana ir instruments, nevis brīnumlīdzeklis

Kredītu apvienošana nav burvju nūjiņa, kas izdzēsīs parādus. Tā ir iespēja sākt no jauna, ar mazāk haosa un vairāk kontroles pār finansēm. Svarīgākais ir saprast, ka šis ir tikai pirmais solis. Ja turpināsi dzīvot uz kredīta, apvienošana palīdzēs vien uz brīdi. Bet, ja izmantosi to kā iespēju sakārtot naudas lietas, vari reāli justies vieglāk.

Tāpēc atceries vienu: aizņemies tikai tad, ja saproti, kā atmaksāsi. Un, ja šobrīd šķiet, ka viss ir par daudz, tad kredītu apvienošana var būt tieši tas brīdis, kad sāc domāt nevis “kā izdzīvot līdz nākamajam mēnesim”, bet “kā beidzot sākt dzīvot normāli”.

Izvēlies kredītdevēju gudri

Nauda šodien, bet rēķins pēc tam. Tā īsumā var raksturot ātro kredītu pasauli. Izvēle šķiet vienkārša, bet patiesībā tur ir daudz lamatu. Ne tikai “kurš kredītdevējs dod ātrāk”, bet arī, kāds būs termiņš, cik liels būs ikmēneša maksājums un vai procenti nesakās kopā tā, ka atdošana ievelkas gados.

Šajā rakstā nesolām brīnumreceptes, bet parādīsim, kā gudri izvēlēties aizdevuma nosacījumus, lai nepārmaksātu par to, kas patiesībā bija domāts kā īslaicīgs risinājums. Jo ātrie kredīti ir viltīgi, un atšķirība starp gudru un stulbu aizņēmumu bieži ir tikai pāris klikšķi un viena tabula ar aprēķiniem.

Ilgāk maksāsi, vairāk pārmaksāsi

Mazo kredītu pieejamība pēdējos gados pieaugusi kā sēnes pēc lietus. Individuālie kredīti, kas ir nenodrošināti aizdevumi, pieejami gandrīz ikvienam, bez ķīlām un ar šķietami pievilcīgiem nosacījumiem.

Tomēr lielākais āķis nav pats aizdevums, bet tā termiņš. Jo ilgāks atmaksas periods, jo vairāk procentos samaksāsi. Savukārt īsāks termiņš nozīmē lielākus ikmēneša maksājumus, kas var sagraut budžetu. Tāpēc atmaksas termiņa izvēle ir viens no svarīgākajiem soļiem, lai aizdevums nepārvērstos par nastu.

Šis raksts palīdzēs saprast, kā izvēlēties piemērotāko atmaksas periodu un nepieļaut kļūdas, kas var izmaksāt dārgi.

Salidzini

5 vienkārši padomi, kā izvēlēties aizdevumu

Ja ātrais kredīts jau ir uz galda, galvenais ir nesapīties tā atmaksā. Te būs pieci padomi, kas palīdzēs izvēlēties aizdevumu gudrāk un izvairīties no liekas pārmaksas.

Saprast savu ikmēneša budžetu

Sāc ar elementāru matemātiku. Pieraksti, cik ienāk un cik aiziet katru mēnesi. Ja jau tagad dzīvo no algas līdz algai, liels kredīta maksājums tikai pabīdīs problēmu uz nākamo mēnesi. Atrodi summu, ko vari atļauties maksāt, nepazaudējot elpu ikreiz, kad jāapmaksā komunālie rēķini. Noder arī maksājuma stresa tests, kurā pārbaudi, vai spētu segt saistības arī tad, ja ienākumi samazinātos vai izdevumi pieaugtu.

Novērtējiet savas nākotnes finansiālās perspektīvas

Ja redzi, ka ienākumi tuvākajos mēnešos pieaugs (piemēram, gaidāma prēmija vai alga), iespējams, vari izvēlēties īsāku termiņu un lielāku maksājumu. Tas nozīmē, ka atbrīvosies no kredīta ātrāk un samaksāsi mazāk procentos. Toties, ja nākotne ir neskaidra, drošāk ir paņemt termiņu ar mazāku ikmēneša slogu.

Apsvērt esošās saistības

Cits kredīts, mājokļa īre, komunālie, bērna mācību maksa, tas viss jau ir tavā ikmēneša grafikā. Ja paņemsi jaunu aizdevumu bez šiem faktoriem prātā, ātri vien vari nonākt pie tā, ka naudas visam vienkārši nepietiek. Tas ir īpaši svarīgi, ja jau maksā par auto līzingu, jo arī šādas saistības bieži tiek noformētas uz vairākiem gadiem. Tāpēc izvēlies atmaksas termiņu, kas ļauj visu sabalansēt bez stresa un kavējumiem.

Aprēķini procentu izmaksas

Neuzķeries uz domas, ka mazāks ikmēneša maksājums vienmēr ir labāks. Patiesībā tas bieži nozīmē, ka maksāsi ilgāk un beigās krietni vairāk. Vienmēr pārbaudi, cik kopā samaksāsi procentos. Šis cipars parāda, cik dārgi kredīts patiesībā izmaksā.

Izmanto kalkulatoru

Tiešsaistē pieejamie EMI jeb ikmēneša maksājuma kalkulatori (atrodami banku un salīdzināšanas platformu lapās) palīdz saprast reālo situāciju. Ievadi kredīta summu, termiņu un procentus, un uzreiz redzēsi, cik liels būs maksājums un kopējās izmaksas. Šādi vari salīdzināt vairākus piedāvājumus un saprast, kurš no tiem tiešām ir draudzīgāks tavām finansēm.

Izvēlies termiņu, kas strādā tev

Aizdevums pats no sevis nav ne labs, ne slikts, to padara tāds tas, kā tu izvēlies nosacījumus. Ja paņemsi kredītu ar nepiemērotu termiņu, pārmaksāsi procentos un mocīsies ar ikmēneša maksājumiem. Ja izvēlēsies gudri, tas var būt praktisks instruments, lai atrisinātu steidzamu vajadzību un ātrāk tiktu uz priekšu.

Atceries:

  1. Jo īsāks termiņš, jo mazāk procentu, bet lielāks slogs budžetam.
  2. Jo garāks termiņš, jo mierīgāka ikdiena, bet lielākas kopējās izmaksas.

Tavs uzdevums ir atrast balansu. Salīdzini, rēķini un neuzticies tikai reklāmas solījumiem. Izvēlies to, kas patiesībā strādā tieši tev.

Kredīts bez pārbaudes ir liels risks. Kāpēc?

Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.

Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.

“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?

Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.

Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.

Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.

Kāpēc šie piedāvājumi pastāv?

Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.

Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”

Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.

Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.

Kā atpazīt šo shēmu?

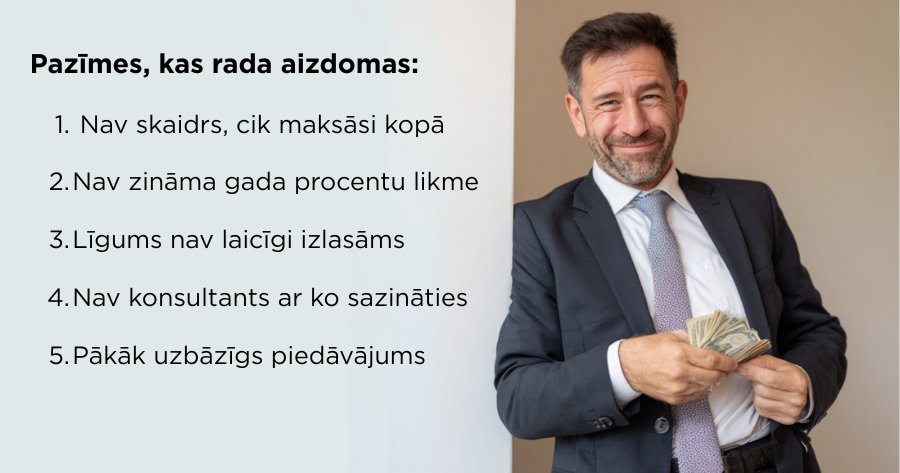
Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.

melnie krediti

Mājaslapā nav skaidri redzams, cik maksāsi kopā

Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.

GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”

Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.

Līgums nav apskatāms, kamēr neesi visu aizpildījis

Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.

Nav reālu kontaktu, tikai formas un automātiskas atbildes

Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.

Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”

Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.

Papildu pazīmes, kas rada aizdomas:

  • Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
  • Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
  • Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.

Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.

Ko darīt, lai nenokļūtu muļķu slazdā?

Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.

Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.

Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.

Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.

Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.

Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.

Kas neuzdod jautājumus, tas vēlāk prasa vairāk

Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.

Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.

Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.

Mīti par zeltu

Zelts agrāk bija nauda. Ar to varēja norēķināties valstis un cilvēki, bet kopš 1971. gada, kad ASV atteicās no zelta standarta, šī metāla loma mainījās. Tas vairs nav maksāšanas līdzeklis, bet tas nenozīmē, ka zelts ir tikai skaista rotaslieta vai muzeja eksponāts. Cilvēki joprojām to pērk, un ap zeltu riņķo vairāk mītu nekā ap jebkuru citu finanšu instrumentu.

Lai nesajuktu galva, apskatām populārākos mītus un to, ko tie patiesībā nozīmē.

Mīts nr. 1: Zelts ir vai nav nauda?

Nav jēgas mēģināt pierādīt, ka zelts ir nauda vai ka tā nav. Patiesība ir tāda, ka atbilde ir jā abiem. Aptuveni 9% no zelta pieprasījuma 2016. gadā nāca no centrālajām bankām un finanšu iestādēm, vēl 24% no zelta stieņiem un monētām. Tātad trešdaļa zelta pieprasījuma bija cilvēki, kuri to uztvēra kā “naudu līdzīgāko no metāliem”.

Un tad nāk otra puse: 47% pieprasījuma radīja dārglietas. Zelta kaklarotu tu pērc, lai izskatītos turīgāks, nevis lai ar to norēķinātos pie kases. Pārējais pieprasījums nāk no zobārstniecība un tehnoloģijas, kas ar naudu vispār nesaistās.

Reālā atbilde ir vienkārša: tu ar stieni “Maximā” nenorēķināsies, bet to vari diezgan ātri pārvērst naudā, ja vajag. Tātad zelts ir vairāk nekā kolekcionējams nieks, bet tomēr mazāk par īstu valūtu.

Mīts nr. 2: Fizisku zeltu turēt nav jēgas

Ja klausās skeptiķus, tad fiziskais zelts ir galvassāpes. Pērc monētu no tirgotāja un maksāsi uzcenojumu. Pērc no dīlera, samaksā viņa komisiju. Kad beidzot zelts ir tavā rokā, jāsāk domāt, kur to turēt. Atvilktnē? Muļķīga ideja. Seifā? Tas atkal maksā. Bankas seifā? Vēl viens regulārs maksājums.

No malas tas izklausās kā slikts darījums: samaksā vairāk, turēšana maksā vēl, un beigās vari jautāt “Kam man tas viss vajadzīgs?” Atbilde parādās tikai tad, kad notiek “kaut kas patiešām slikts”. Kara vai finanšu krīzes gadījumā tava zelta monēta pēkšņi ir daudz vērtīgāka par bankas karti, kas nedarbojas.

Tāpēc teiciens “nav jēgas turēt fizisko zeltu” ir tikpat īssredzīgs kā doma “es paņemšu jaunu ātro kredītu un viss pats atrisināsies”. Kamēr sistēma darbojas, viss izskatās lieki. Bet kad tā sabrūk, gribas, lai būtu bijis kaut kas drošs.

Mīts nr. 3: Zelts vienmēr tikai ceļ vērtību

Reklāmās bieži dzirdēsi “zelts nekad nezaudē vērtību”. Forša reklāmas frāze, tikai dzīvē tā nestrādā. Zelta cena biržā svārstās, un vienu gadu esi gudrs investors, nākamajā jau sēdi ar zaudējumiem. Ja nopirki brīdī, kad cena bija rekordaugsta, vari gadiem skatīties uz mīnusiem.

Protams, ilgtermiņā zelts parasti saglabā vērtību, īpaši inflācijas laikos. Bet ideja, ka tas tikai un vienmēr aug, ir ilūzija. Zelts nav ātra peļņas mašīna, bet vairāk kā apdrošināšana pret nezināmo. Ja uz to skaties kā uz garantētu peļņu, rezultāts būs vilšanās.

zelta kila atrais kredits

Mīts nr. 4: Vai zelts var būt ķīla kredītam?

Īsā atbilde ir jā, bet ne pie ātro kredītu kantoriem. Latvijā lielākoties tas nozīmē lombardu vai specializētu aizdevēju, kas pieņem zeltu kā ķīlu. Tu atnes monētas, rotaslietas vai stieni, viņi tās novērtē un iedod tev naudu procentu aizdevuma veidā.

Problēma ir tajā, ka vērtējums bieži ir daudz zemāks par faktisko tirgus cenu. Ja tava kaklarota tirgū ir 1000 eiro vērta, tad lombards droši vien piedāvās 400-500 eiro. Kāpēc? Jo viņi grib sev drošu rezervi gadījumam, ja tu neatmaksāsi un viņiem būs jāpārdod tava manta.

Bankas zeltu kā ķīlu gandrīz neizmanto, jo tās vairāk strādā ar nekustamo īpašumu vai oficiāliem ienākumiem. Savukārt nebanku aizdevēji (tie paši, kas dala ātros kredītus) zeltu reti pieņem, jo viņi balstās uz tavu kredītvēsturi un ienākumiem, nevis uz rotām.

Zelts kā ķīla kredītam ir īstermiņa risinājums, tā ir ātra nauda pret tavu mantu. Bet vienmēr jārēķinās, ka tas ir dārgs prieks: augsti procenti, īsi termiņi, un, ja nokavē, paliec bez savas rotas vai stieņa.

Tātad, jā, vari izmantot zeltu kā ķīlu, bet tas nav nekāds “finansiālais glābiņš”. Tā ir vairāk kā dārga alternatīva ātrajam kredītam, kur beigās vari zaudēt ne tikai naudu, bet arī savu īpašumu.

Zelts nav ātrais glābiņš, bet drošības spilvens

Zelts nav brīnumlīdzeklis un nav arī ikdienas nauda. Ar to tu neapmaksāsi rēķinus un nenokārto kredītu maksājumu. Bet tas var būt vērtīgs rezerves variants, ja finanšu sistēma sāk šķobīties. Mīti par to, ka “zelts ir nauda”, “zelts nav vajadzīgs” vai “zelts tikai aug” ir tieši tas, mīti. Reālajā dzīvē zelts ir instruments vērtības saglabāšanai, nevis ātrs peļņas avots.

Vai ar zeltu var dabūt kredītu? Var, bet tas nozīmē lombardu vai dārgus aizdevējus, kas ņems tavu rotu par puscenu. Tas nav risinājums, bet drīzāk slazds, ja gribi ātru naudu.

Galvenais, ko vajag atcerēties, zelts un kredīts ir pilnīgi pretēji instrumenti. Kredīts ir parāds, ko nes uz priekšu, zelts ir vērtība, ko glabā uz vēlāku laiku. Ja gribi finanšu drošību, nesajauc šīs lietas un nelolo ilūzijas, ka kāds metāla gabals atrisinās ikdienas naudas problēmas.