
Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.
Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.
“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?
Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.
Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.
Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.
Kāpēc šie piedāvājumi pastāv?
Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.
Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”
Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.
Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.
Kā atpazīt šo shēmu?
Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.
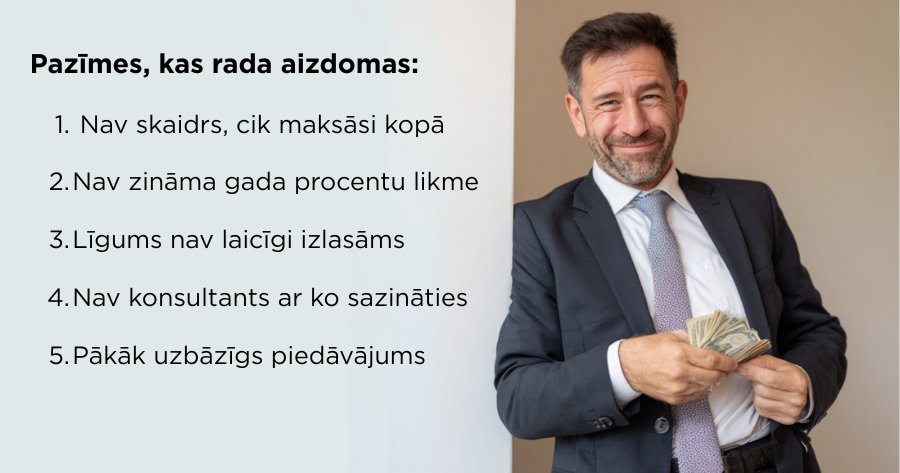
Mājaslapā nav skaidri redzams, cik maksāsi kopā
Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.
GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”
Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.
Līgums nav apskatāms, kamēr neesi visu aizpildījis
Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.
Nav reālu kontaktu, tikai formas un automātiskas atbildes
Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.
Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”
Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.
Papildu pazīmes, kas rada aizdomas:
- Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
- Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
- Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.
Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.
Ko darīt, lai nenokļūtu muļķu slazdā?
Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.
Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.
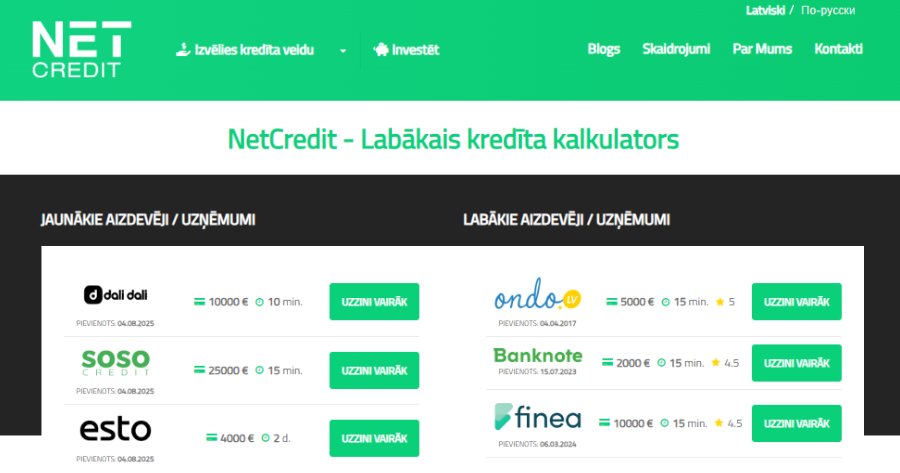
Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.
Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.
Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.
Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.
Kas neuzdod jautājumus, tas vēlāk prasa vairāk
Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.
Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.
Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.