Patēriņa kredīts lielākiem tēriņiem – ātri saņemams aizdevums!

Brīdī, kad konta atlikums sarūk ātrāk nekā tava pacietība, finanšu principi mēdz kļūt pārsteidzoši elastīgi. Patēriņa kredīts lielākiem tēriņiem pēkšņi izskatās pēc loģiska risinājuma, īpaši, ja tas tiek pasniegts kā ātri saņemams aizdevums ar dažiem klikšķiem telefonā. Jautājums gan nav par to, cik ātri nauda ienāk kontā, bet cik skaidri tu saproti, kā tā no tā izies ārā.

Esmu redzējis, kā patēriņa kredīts lielākiem tēriņiem palīdz sakārtot mājokli, salabot veselību vai izmantot sen gaidītu iespēju. Esmu redzējis arī pretējo, ātri saņemams aizdevums kļūst par ilgstošu maksājumu ķēdi, kas nospiež katru mēnesi. Atšķirību parasti neveido banka, bet gan cilvēka spēja plānot un savlaicīgi pateikt sev “pietiek”.

Kas ir patēriņa kredīts?

Patēriņa kredīts nav burvju naudas mašīna, bet instruments, ar kuru vari nosegt lielākus tēriņus. Klasiski tie ir jumta remonts, elektronikas iegāde, veselības izdevumi. Šis nav ātrais kredīts 500 EUR līdz algai, bet nopietnāks aizdevums ar ilgāku atmaksas termiņu un lielākām summām. To piedāvā gan bankas, gan nebanku aizdevēji, un tieši tāpēc svarīgi saprast, kādi noteikumi slēpjas aiz skaļajiem reklāmas solījumiem. Ja vēlies paņemt tūkstošus, tad jārēķinās arī ar to, ka atdošana nebūs vienas nedēļas jautājums.

Kas šādu aizdevumu raksturo:

  1. Saņemšanas iespējas. Šādu patēriņa kredītu iespējams saņemt teju katrs, kuram ir stabili ikmēneša ienākumi. Saņemot patēriņa kredītu, visticamāk, būs jānorāda, kādi ir ikmēneša ienākumi.
  2. Atmaksas periods. Šāda veida naudas aizdevumi tiek izšķirti uz laika posmu no 3 mēnešiem līdz pat 6, 7 gadiem, kas ir salīdzinoši ilgs periods, un tas saistīts ar kredīta apmēriem. Ja, piemēram, vēlies saņemt patēriņa kredītu 25 000 eiro apmērā, protams, ka pastāvēs iespēja to atdot 7 gados.
  3. Saņemšanas procedūra. Lai saņemtu šādu kredītu, nav nepieciešams doties uz vietas pie kredītdevēja, nepieciešams vien izvēlēties piemērotāko un aizpildīt kredīta pieteikumu viņa mājaslapā.

Patēriņa kredītam ir dažādi pielietojumu veidi, un cilvēki arvien biežāk izvēlas saņemt naudu šādā veidā dažādu tēriņu veikšanai.

Kad izvēlēties šādu aizņēmumu?

Patēriņa kredīts nav ikdienas naudas aizlāpīšanai, bet lielākiem plāniem un tēriņiem. Ja naudas pietrūkst pārtikai vai komunālajiem, šis nav risinājums. Te runa ir par lielākām summām, kuras atmaksā gadiem, nevis nedēļām. Tas nozīmē, ka šāds aizņēmums var būs piemērots tikai tad, ja tas patiešām atvieglos dzīvi vai palīdzēs sasniegt mērķi, nevis vienkārši aizlāpīs kārtējo caurumu budžetā.

Kad patēriņa kredīts ir piemērots:

  • Ceļojums vai atpūta. Ja gribi aizbraukt prom un galvā nedzirdēt kaimiņa urbjmašīnu, patēriņa kredīts var būt glābiņš. Bet atceries, ka fotogrāfijas no Maldivām paliek, bet maksājumi turpināsies.
  • Uzņēmuma starts vai paplašināšana. Ja esi gatavs riskēt ar savu ideju un naudu vajag, lai to palaistu gaisā, šis ir viens no veidiem, kā tikt pie kapitāla. Tikai nedomā, ka kredīts pats par sevi uzņēmumu izvilks, jp darbs būs jāiegulda tev.
  • Remonts un sadzīves tehnika. Saplīsa veļasmašīna vai beidzot jānomaina sapelējis dīvāns? Šeit kredīts var strādāt, jo tas paceļ dzīves kvalitāti un nav tikai “gribu jaunu rotaļlietu”.
  • Neplānoti izdevumi. Slimība, ārsts, medikamenti ir situācijas, kad kredīts bieži vien ir vienīgais ātrais risinājums, jo šādās situācijās naudu nevar atlikt “uz nākamo mēnesi’.

Patēriņa kredīts ir nopietns solis, tāpēc pirms tā noformēšanas jāizvērtē gan kredītdevēja noteikumi, gan sava spēja veikt ikmēneša maksājumus. Tas palīdzēs izvairīties no nepatīkamiem pārsteigumiem un nodrošinās, ka aizņēmums nekļūst par smagu nastu.

Aizdevēji izvērtē, piešķirt kredītu vai nē?

Patēriņa kredītu nedod katram, kurš atver mājaslapu un piespiež pieteikties. Aizdevējam ir savi filtri, caur kuriem viņš laiž cauri klientus. Ja neizpildīsi kritērijus, naudu neredzēsi, un tas pat ir labi, jo citādi tikai iebrauktu vēl dziļāk d****.

Kredītdevēji, izvērtējot kredīta izsniegšanu, pievērsīs uzmanību klienta:

  1. Kredītvēsture, kas nozīmē, ka, ja iepriekš potenciālais kredītņēmējs nebūs veicis citu aizdevumu atmaksu paredzētajā laikā un apmērā, pastāv iespēja, ka patēriņa kredītu aizdevējs neizsniegs.
  2. Maksātspēja, kuras noteikšanai kredīta izsniedzējam ir tiesības pieprasīt dokumentus, kuri apliecina, cik lieli ir potenciālā klienta ikmēneša ienākumi.
  3. Atbilstība, kas saistīta ar potenciālā klienta vecumu, pilsonību u.c.

Lai nenāktos saskarties ar nevēlamiem pārpratumiem, atmaksājot aizņēmumu, ieteicams iepazīties ar visu kredītdevēju piedāvājumiem. Ātru salīdzināšanu piedāvā Netcredit. Kā šādā veidā salīdzināt?

Paterina kredits

Lielie tēriņi prasa vēsu galvu

Patēriņa kredīts lielākiem tēriņiem var būt ātri saņemams aizdevums, kas palīdz nepārtraukt svarīgus plānus un nezaudēt tempu brīdī, kad nauda pietrūkst. Izšķirošais faktors ir nevis apstiprinājuma ātrums, bet tava spēja saprast kopējās izmaksas un reālo ietekmi uz ikmēneša budžetu.

Pirms paraksta uzlikšanas salīdzini vairākus piedāvājumus, izrēķini kopējo pārmaksu un paskaties uz saviem ienākumiem bez ilūzijām. Budžetā jāparedz vieta arī negaidītiem izdevumiem, lai patēriņa kredīts lielākiem tēriņiem nekļūtu par fonu pastāvīgam stresam.

Lēmums aizņemties vai nogaidīt vienmēr paliek tavās rokās, jo katram sava galva uz pleciem. Pārdomāta rīcība ļauj ātri saņemamu aizdevumu izmantot kā instrumentu mērķu sasniegšanai, nevis kā nastu, kas velkas līdzi gadiem.
Ja nevari atmaksāt kredītu laikā…

Brīdis, kad saproti, ja nevari atmaksāt kredītu laikā, romantikas tur vairs nav. Kontā ienākumi kavējas, izdevumi aug kā raugs, un telefons sāk zvanīt biežāk nekā draugi. Tajā mirklī ātrais kredīts vairs nav “ērts risinājums”, bet gan ļoti konkrēts pienākums ar termiņu.

Esmu redzējis, kā cilvēki krīt panikā un izdara vēl pāris sasteigtus soļus, cerot kaut kā aizlāpīt robu. Patiesībā situācija, kad nevari atmaksāt kredītu laikā, nav pasaules gals, bet tā ir vieta, kur jāieslēdz auksts prāts. Šis raksts ir par to, ko darīt tieši tad, nevis teorijā, bet brīdī, kad deg termiņi un nervi.

No “viegla risinājuma” uz grūtībām

Sākas viss ar bezmaksas aizdevumu pirmajā reizē un domām par jaunu telefonu, ceļojumu vai ilgi kārotu pirkumu. Tikai vēlāk saproti, ka 30 dienas paskrējušas nemanot, un maksājuma diena tuvojas, bet naudas nav. Daži izvēlas pagarināt aizdevumu, citi aizņemas vēl vienu, un tā sniega bumba sāk velties lejā no kalna.

Ko darīt, ja nespēj veikt maksājumu

Pirmkārt, neslēpies. Jo ilgāk kavēsi, jo sliktākas būs sekas. Tev draud papildu procenti, soda naudas un sabojāta kredītvēsture. Bet galvenais, stress, kas var ietekmēt tavu ikdienu un veselību. Ja esi jau iekavējis maksājumu vai jūti, ka tas tūlīt notiks, sāc ar divām lietām, sazinies ar kreditoru un izpēti savas iespējas.

Apsver kredītu apvienošanu

Ja esi aizņēmies no vairākiem aizdevējiem, iespējams, vari tos apvienot vienā. Šāds risinājums palīdz samazināt kopējos ikmēneša maksājumus un labāk kontrolēt savas saistības. Šajā gadījumā liela nozīme ir tam, kāds ir tavs kreditreitings. Jo labāka tava finanšu reputācija, jo labākus apvienošanas nosacījumus vari saņemt.

Svarīgi izvērtēt visus variantus

Ja situācija kļuvusi saspringta, kredītu apvienošana nav vienīgais ceļš. Dažkārt iespējams vienoties ar esošajiem aizdevējiem par izdevīgākiem atmaksas nosacījumiem. Citreiz palīdz kredītu konsultants, kurš var sniegt padomu, kā labāk rīkoties.

Un vēl, kredītu salīdzināšana pirms nākamā lēmuma ir obligāts solis. Ir jāzina, kurš aizdevējs piedāvā zemākas likmes un saprotamākus atmaksas noteikumus. Jo pārdomātāka izvēle, jo mazāk vilšanās pēc tam.

Galvenais, kusties, nevis sastingsti. Parādu spiediens var paralizēt, īpaši, ja saproti, ka nevari atmaksāt kredītu laikā un kalendārs nav tavā pusē. Tomēr kustība, pat neliela, ir spēcīgāka par perfektu plānu, kas tā arī paliek galvā. Zvans kreditoram, budžeta pārskatīšana vai papildu ienākumu meklēšana jau ir solis ārā no haosa.

Disciplinēta rīcība šādā brīdī atmaksājas vairāk nekā jebkurš jauns aizdevums. Neviens tavā vietā lēmumus nepieņems, un katrai izvēlei būs sekas, gan labas, gan ne tik patīkamas. Galva uz pleciem un gatavība rīkoties ir labākie instrumenti, kad jāizkļūst no situācijas, kurā nevari atmaksāt kredītu laikā.

Ka novērtēt savu spēju atmaksāt kredītu

Kad maciņš tukšs, bet rēķini negaida, ātrs kredīts šķiet kā loģisks nākamais solis. Tikai, vai tiešām zini, cik daudz vari atļauties aizņemties, pirms iestājas vēl lielāka bedre?

Šis raksts ir domāts tieši tev, ja gribi izrēķināt, cik maksāt ir par daudz, kā nesadārdzināt aizņēmumu un kā pielāgot kredītu savai realitātei. Bez liekām frāzēm, bet ar vērtīgiem piemēriem un aprēķiniem.

Šajā rakstā aplūkosim būtiskākos aspektus, novērtējot savas spējas atmaksāt aizdevumu. Mēs iedziļināsimies piemēros un scenārijos, lai palīdzētu jums noteikt, cik lielu summu varat ērti atlicināt aizdevuma maksājumiem. Kā novērtēt procentu izmaksas un kāds aizdevuma termiņš varētu būt vispiemērotākais jūsu vajadzībām. Arī kā izvēlēties kredītdevēju.

Kredīts

Orientēšanās aizdevumu jomā

Kad parāds jau klauvē pie durvīm, bet maciņā svilpo vējš, kredīts var šķist kā glābšanas riņķis. Vai vismaz labs plāksteris līdz nākamajai algai. Bet pirms sāc klikšķināt uz pieteikuma pogas, ir vērts saprast, kur vispār esi iemaldījies.

Aizdevumu piedāvājumu ir vairāk nekā pelmeņu veidu lielveikalā. Ātrie, patēriņa, auto, mājokļa, kredītlīnijas… Katram savs mērķis, savi nosacījumi un, jā, savas lamatas. Neviens negrib maksāt trīskāršu summu tikai tāpēc, ka “nepaskatījos procentus”. Tāpēc nesteidzies. Iesākumam izproti, kāds aizdevums tev reāli nepieciešams un cik tas tev izmaksās mēnesī.

Labs sākums? Tagad ejam tālāk pie aprēķiniem.

Ikmēneša maksājumu spējas novērtēšana

Pirms iesniedzat pieteikumu aizdevuma saņemšanai, ir ļoti svarīgi noteikt, cik lielu daļu no saviem ikmēneša ienākumiem varat novirzīt aizdevuma atmaksai. Vispārpieņemts noteikums ir, ka jūsu ikmēneša aizdevuma maksājumiem vajadzētu būt ne vairāk kā 30 % līdz 40 % no jūsu neto ienākumiem. Ilgtermiņa saistībām īpaši noder maksājumu stresa tests, kurā pārbauda, vai budžets izturētu arī procentu likmju kāpumu vai neplānotus izdevumus.

  • Renovācijas aizdevums. Teiksim, jums ir nepieciešami 10 000 eiro mājokļa remontam, un jums ir pieejami 250 eiro mēnesī aizdevuma maksājumiem. Tas nozīmē, ka ikmēneša maksājumu apjoms ir 250 eiro.
  • Medicīnisko izdevumu aizdevums. Ja jums nepieciešami 3000 eiro medicīniskai operācijai un jūsu ikmēneša ienākumi pēc nodokļu nomaksas ir 1000 eiro, jūsu ikmēneša maksājumu apjoms būs 250 eiro (25 % no ienākumiem).

Daži ieteikumi ja nevari samaksāt kredītu laikā.

Procentu izmaksu aplēse

Procentu izmaksas ir būtisks faktors, novērtējot jūsu spēju atmaksāt aizdevumu. Procentu likme un aizdevuma termiņš var būtiski ietekmēt kopējās aizņemšanās izmaksas. Izmantojiet tiešsaistes aizdevumu kalkulatorus, lai aprēķinātu, cik daudz procentu maksāsiet aizdevuma darbības laikā.

  • Ceļojumu kredīts. Iedomājieties, ka jums ir nepieciešami 2000 eiro ceļojumam, un jūs plānojat to atmaksāt viena gada laikā. Ja procentu likme ir 5 %, aizdevuma termiņa laikā jūs maksāsiet aptuveni 100 eiro. Ceļojuma budžetā jāparedz arī rezerve krāpniecības riskiem un negaidītiem izdevumiem, lai aizņēmums nekļūtu lielāks par plānoto.
  • Velosipēda iegāde. Pieļaujiet, ka vēlaties iegādāties velosipēdu par 800 eiro, veicot ikmēneša maksājumus divu gadu garumā. Ja procentu likme ir 8 %, kopējie procenti būs aptuveni 60 euro.

Pareiza aizdevuma termiņa izvēle

Aizdevuma termiņš ir izšķirošs faktors, kas nosaka jūsu ikmēneša maksājumus. Garāki aizdevuma termiņi nodrošina mazākus ikmēneša maksājumus, bet var palielināt kopējās procentu izmaksas. Īsāki termiņi nozīmē lielākus mēneša maksājumus, bet zemākas kopējās procentu izmaksas.

  • Ceļojumu aizdevums. Ja 2000 eiro ceļojumu aizdevumu atmaksāsiet divu gadu laikā, jūsu ikmēneša maksājumi būs aptuveni 172 eiro. Izvēloties īsāku termiņu, piemēram, vienu gadu, ikmēneša maksājums palielinātos līdz aptuveni 175 eiro, bet samazinātos kopējie maksājamie procenti.
  • Velosipēda iegāde. Ja velosipēda iegādei tiktu ņemts 800 eiro aizdevums ar 8 % procentu likmi, divu gadu termiņa gadījumā ikmēneša maksājums būtu aptuveni 36 eiro. Izvēloties 1 gada termiņu, ikmēneša maksājums palielinātos līdz aptuveni 67 euro, bet samazinātos kopējie samaksātie procenti.

Atbildīga aizņemšanās

Mūsdienu kreditēšanas vidē aizvien pieaug tendence aizņemties atbildīgi. Aizdevēji aizvien vairāk pievērš uzmanību elastīgu aizdevumu nosacījumu, pārredzamu procentu likmju un rīku nodrošināšanai, lai palīdzētu aizņēmējiem pieņemt informētus lēmumus. Šī tendence saskan ar Atrie-Kreditis.lv misiju, kur var atrast vērtīgus padomus, kā gudri izvēlēties aizdevēju. Jūs varat arī paņemt ātro kredītu.

Paņemt kredītu

Vēl kredīts vai jau parāds?

Dzīve mēdz piespēlēt brīžus, kad steidzami vajag naudu. Taču steiga nav iemesls aizvērt acis uz sekām. Jo labāk izproti savas atmaksas spējas, jo mazāka iespēja iestigt procentu purvā. Atceries, ātra aizņemšanās nenozīmē ātru risinājumu, ja nav plāna, kā to atdot.

Esi gudrs, skaiti līdzi un, ja vajag, pārskati savus paradumus. Atrie-Kreditis.lv ir ar tevi arī tad, kad jāizkārpās laukā.

Kur aizņemties 500 € bez konta izraksta un galvotāja

Kad nauda vajadzīga vakar, neviens negrib kārtot liekus papīrus vai gaidīt bankas lēmumu vairākas dienas. Šis raksts ir domāts tiem, kuri meklē ātro kredītu, ko var saņemt bez konta pārskata un bez galvotāja.

Mēs apskatām populārākos variantus Latvijā, izskaidrojam to piedāvājumus un palīdzam izvēlēties risinājumu, kas nav finansiāla bedre.

Kā saprast, kurš ātrais kredīts ir piemērots tev

Ja steidzami vajag 500 eiro, svarīgi izvērtēt ne tikai to, kurš aizdevējs pārskaitīs naudu visātrāk, bet arī kādi nosacījumi nāk līdzi šim aizdevumam. Piesakoties tiešsaistē, īpaši svarīga ir autentifikācijas datu drošība, tāpēc tos ievadi tikai aizdevēja oficiālajā vietnē.

Daži svarīgi jautājumi, ko sev uzdot.

  • Vai nepieciešams iesniegt konta izrakstu vai piesaistīt galvotāju
  • Kāda ir gada procentu likme (GPL) un cik daudz jāmaksā atpakaļ
  • Cik ātri nauda nonāks kontā
  • Vai būs jāmaksā par līguma slēgšanu, ātrāku izmaksu vai citiem pakalpojumiem

SMScredit, pazīstams un ātrs risinājums

SMScredit ir viens no atpazīstamākajiem ātro kredītu sniedzējiem Latvijā. Ja esi jauns klients, pirmais mēnesis ir bez procentiem. Aizdevumu iespējams saņemt dažu minūšu laikā, taču būs nepieciešama izziņa no VID vai VSAA par taviem ienākumiem.

Plusi
Naudu iespējams saņemt jau tajā pašā dienā.
Nav nepieciešams darba devēja konta izraksts.

Mīnusi
Gada procentu likme var būt augsta.
Nepieciešami oficiāli pierādāmi ienākumi.

Credit24, elastīga kredītlīnija

Credit24 piedāvā iespēju atvērt kredītlīniju. Tas nozīmē, ka vari paņemt tikai to summu, kas nepieciešama, un izmantot atlikumu vēlāk, kad rodas jauna vajadzība.

Plusi
Nauda pieejama kontā dažu minūšu laikā.
Atkārtotai izmantošanai nav jāiesniedz jauns pieteikums.

Mīnusi
GPL var būt no 19 līdz pat 51 procentam gadā.
Nepieciešama laba kredītvēsture un oficiāli ienākumi.

Bino, vienkāršs risinājums arī sarežģītās situācijās

Bino ir viens no nedaudzajiem aizdevējiem, kas piedāvā papildu pakalpojumus tiem, kuriem nepieciešama lielāka elastība. Viņi piedāvā arī ekspress izmaksu, ja nav laika gaidīt.

Plusi
Naudu iespējams saņemt arī bez izcilas kredītvēstures.
Ātra un vienkārša reģistrācija.

Mīnusi
Ātrā izmaksa ir maksas pakalpojums.
Bez šī pakalpojuma naudu var nākties gaidīt vairākas dienas.

VIASMS, zemi maksājumi un vienkārša pieeja

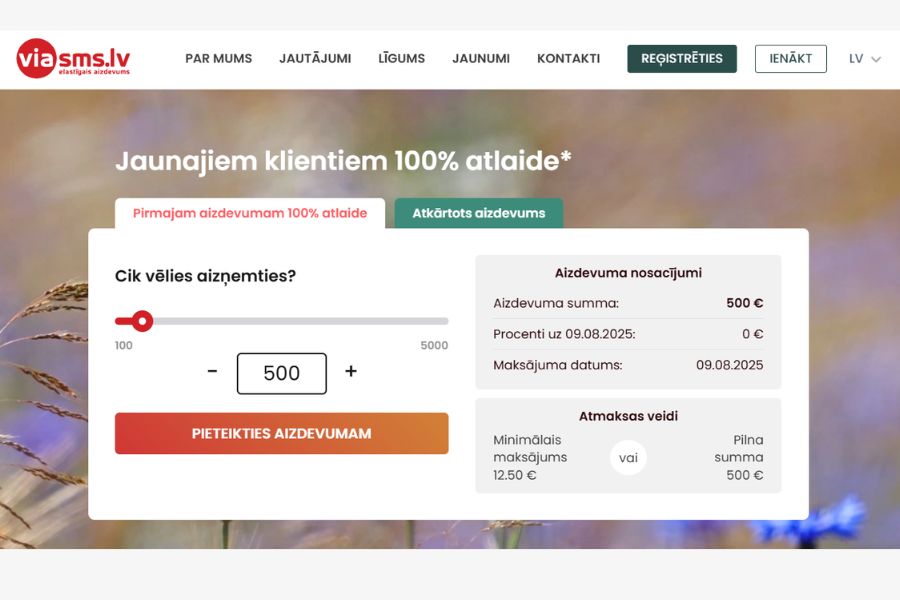
VIASMS sola vienkāršību un zemas minimālās iemaksas. Aizņemties var jebkurā diennakts laikā, un pieteikšanās notiek tiešsaistē.

Plusi
Mēneša maksājums var būt sākot no 3 eiro.
Nauda tiek ieskaitīta ātri.

Mīnusi
Jāveic konta apstiprināšana ar 0,01 eiro pārskaitījumu.
GPL robežās no 43 līdz 53 procentiem.

Ja dzīvo ārzemēs

Ja strādā un dzīvo ārvalstīs, daudzi aizdevēji tevi noraidīs. Taču ir aizdevēji, kas piedāvā īpašus nosacījumus arī šādiem gadījumiem. Viens no tiem ir kredīts ārzemēs strādājošajiem.

Šis pakalpojums var palīdzēt, ja esi deklarēts Latvijā, taču ienākumi nāk no ārzemēm.

Ko izvēlēties, ja laiks spiež un nauda vajadzīga steidzami

Nav viena universāla risinājuma visiem. Ja tev svarīgs ātrums, izvēlies SMScredit vai Credit24. Ja vēlies zemāku ikmēneša maksājumu, apsver VIASMS. Ja nevēlies iziet cauri vairākām pārbaudēm un meklē vienkāršāko ceļu, mēģini Bino. Ja esi ārzemēs, pārbaudi vai naudu var aizņemties arī dzīvojot ārzemēs.

Ja vēlies vēl plašāku piedāvāto kredītu izvērtējumu, ieskaties Netcredit.lv, kas ērti un pārskatāmi akpopojuši plašu skaitu ar nebanku kredītu piedāvājumiem.

Pārdomāta kredīta izvēle steidzamā situācijā

Steidzamās situācijās lēmumus mēdz pieņemt emociju vadīti. Bet pat tad, ja jāaizņemas ātri, vari izdarīt to gudri. Pievērs uzmanību GPL, nosacījumiem un laikam, cik ātri saņemsi naudu. Neaizmirsti arī salīdzināt piedāvājumus. Tā tu varēsi samazināt procentu maksājumus un neiegrimt parādu spirālē.

Atrie-kreditis.lv ir veidots, lai tu to varētu izdarīt vienkārši un bez lieka stresa.

Vai jaunākie ātrie kredīti ir uzticami?

Man vienmēr šķiet aizdomīgi, ja jauns aizdevējs sola naudu kontā ātrāk, nekā paspēj atdzist kafija. Ne jau tāpēc, ka jaunums automātiski nozīmē krāpšanu, bet tāpēc, ka steiga ir dārgs konsultants, īpaši, kad maciņš jau diktē noteikumus. Ātro kredītu tirgū uzticamību nenosaka skaļš zīmols vai glīts baneris, bet gan nosacījumi, kurus vari saprast arī bez lupas un jurista blakus.

Jaunāks aizdevējs var piedāvāt patiešām ērtāku risinājumu, taču pirmais piedāvājums nav jāpieņem kā glābšanas riņķis. Es skatītos nevis uz solījumu «ātri», bet uz to, cik maksās atdošana, kas notiks kavējuma gadījumā un vai uzņēmums darbojas legāli. Jaunākie ātrie kredīti var būt uzticami, ja izvēli izdari ar vēsu prātu, nevis piecas minūtes pirms rēķina apmaksas termiņa.

Vai jaunie kredīti ir riska vērti?

Kad jāsāk domāt par naudas aizņemšanos, pirmais instinkts bieži vien ir izvēlēties to, ko jau zinām. Vecie labie zīmoli rada drošības sajūtu, jo “vismaz zini, ar ko esi darīšanā”. Bet tieši jaunie aizdevēji bieži vien piedāvā labākus nosacījumus, jo viņiem vēl jāiekaro klientu uzticība.

Šodienas ātrie kredīti tiek veidoti, domājot par aktuālajiem ekonomikas apstākļiem un cilvēku reālajām vajadzībām, bez liekiem sarežģījumiem, ar skaidriem noteikumiem un vienkāršu pieteikšanos. Turklāt konkurence spiež aizdevējus būt saprātīgākiem, piedāvājot mazāk komisiju, zemākas likmes un elastīgākus termiņus.

Ja esi gatavs izvērtēt, salīdzināt un rīkoties pārdomāti, jauns aizdevējs var būt ne tikai alternatīva, bet arī labāka izvēle.

width=960

Jauni piedāvājumi katru dienu

Izvēloties ātrā kredīta aizdevēju, ir svarīgi vienmēr izpētīt aktuālos piedāvājumus. Aizdevējs, kas bija visizdevīgākais un piemērotākais pirms pāris mēnešiem, var nebūt labākā izvēle šodien, jo tirgus šajā nozarē mainās ik dienu.

Tādēļ iesakām katru reizi izmantot kredītu salīdzināšanas portālus, kas pārskatāmi atjauno informāciju par esošajām kredītprogrammām, jaunākajiem piedāvājumiem, akcijām un aizdevējiem. Šāda datu analīze ļaus ietaupīt līdzekļus, saņemt drošu aizdevumu un atļauties vairāk.

Jaunākie ātrie kredīti parāda, ka tieši jaunu piedāvājumu izmēģināšana palīdz atrast elastīgākos un piemērotākos risinājumus īslaicīgiem un arī ilgtermiņa aizdevumiem. Pieturoties pie viena piedāvājuma vai viena ātrā kredīta sniedzēja, mēs varam palaist garām labāku, iespējams, arī ērtāku, izdevīgāku un drošāku aizdevumu.

Uzticams nav tas, kurš sola visātrāk, bet tas, kuru esi pārbaudījis

Jauns aizdevējs nav automātiski ne risks, ne finanšu varonis baltā zirgā, tas ir vienkārši piedāvājums, kas jāpārbauda. Pārliecinies, ka aizdevējs ir licencēts, izlasi kopējo atmaksājamo summu, gada procentu likmi un noteikumus par kavējumu. Baneris var solīt vieglu elpu, bet līgums godīgi pasaka, cik šī elpa maksās.

Salīdzini vismaz dažus variantus un aizņemies tikai tik, cik reāli vari atdot noteiktajā termiņā. Ja kredīts vajadzīgs vecu parādu dzēšanai, bieži prātīgāk ir meklēt pārfinansēšanas vai kredītu apvienošanas iespēju, nevis paņemt vēl vienu dārgu ielāpu. Galva uz pleciem katram ir sava, jaunam piedāvājumam drīkst dot iespēju, tikai maku un nākamā mēneša budžetu atdod kontrolē nevis reklāmai, bet sev.

Kredītu apvienošana – ietaupi uz kredītmaksājumiem

Ir brīdis, kad saproti, nevis pelni par maz, bet vienkārši maksā pārāk daudziem reizē. Trīs, četri vai pat pieci maksājumi mēnesī sāk dzīvot savu dzīvi, un tu kļūsti par viņu grāmatvedi bez algas. Tieši tur kredītu apvienošana pēkšņi vairs neizklausās pēc reklāmas trika, bet pēc loģiska glābšanas riņķa.

Arī es esmu redzējis, kā viens mazs aizdevums pārvēršas veselā parādu puzlē. Katrs ar savu datumu, procentu likmi un pārsteigumiem līguma sīkajā drukā. Kredītu apvienošana šādā brīdī var būt nevis greznība, bet stratēģisks gājiens, lai atgūtu kontroli pār savu naudu.

Ko īsti nozīmē kredītu apvienošana?

Kredītu refinansēšana ir process, kas atvieglo kredītu pārvaldīšanu, tā ir vairāku kredītu apvienošanu vienā maksājumā, parasti ar jaunu kopējo kredītu. Šis process vienkāršo parādu apmaksu, aizstājot vairākus maksājumus un procentu likmes ar vienu ikmēneša maksājumu un vienotu procentu likmi. Nereti tieši nebanku kredītu apvienošana ir populārākā izvēle.

Parasti pārkreditācija tiek izmantota tādiem parādiem kā studentu kredīti, patēriņa kredīti un dažkārt arī kredīti mājokļa iegādei. Arī vairākus ātros kredītus aizdevēji uzņemas apvienot, piedāvājot jums sevi vairāku citu kreditoru vietā. Ar kredītu apvienošanu tiek atmaksāti esošie parādi, un aizņēmējam atliek pārvaldīt tikai vienu aizdevumu.

kreditu apvienosana

Kredītu apvienošanas galvenās priekšrocības

Kredītu apvienošana var sniegt vairākas priekšrocības, un katra no tām veicina ilgtspējīgāku finansiālo situāciju. Tas ir īpaši izdevīgi kredītiem ar augstām procentu likmēm vai mainīgām procentu likmēm, jo kredītu apvienošana bieži var nodrošināt zemāku, fiksētu likmi, kā arī citus labumus.

Lūk, galvenās kredītu apvienošanas priekšrocības:

  • Vairāki maksājumi un tie termiņi tiek pārvērsti vienā. Tas samazina maksājumu kavējumu, tādējādi atvieglojot budžeta plānošanu.
  • Apvienotiem aizdevumiem ir zemākas procentu likmes nekā personīgajiem kredītiem ar augstiem procentiem.
  • Atšķirībā no mazajiem aizdevumiem ar mainīgu procentu likmi, apvienotais aizdevums parasti piedāvā fiksētu maksājuma termiņu un procentu likmi.
  • Konsekventi un savlaicīgi veiktie apvienotā aizdevuma maksājumi, kas samazina kredīta izmantošanas koeficientu uzlabo jūsu kredītvērtējumu.

Būtībā kredītu apvienošana nozīmē ne tikai maksājumu ērtumu, bet arī efektivitāti un finansiālo stabilitāti. Tā ir proaktīva pieeja, lai pārņemtu kontroli pār savu finansiālo likteni. Vienkāršība un iespējamie finansiālie ietaupījumi padara aizdevumu apvienošanu par pievilcīgu risinājumu tiem, kas cīnās ar vairāku parādu maksājumiem. Tas ir stratēģisks solis ceļā uz efektīvāku finanšu pārvaldību un lielāku sirdsmieru.

Par ko vajadzētu atcerēties apvienojot savus kredītus?

Lēmums par aizdevumu apvienošanu ir pirmais solis, bet tās efektīva īstenošana ir ļoti svarīga. Rūpīgi plānojot un veicot rūpīgu izpēti, kredītu apvienošanas īstenošana var uzlabot un padarīt mazāk saspringtu finansiālo dzīvi.

Daži ieteikumi efektīvai kredītu apvienošanai:

  • Izvērtējiet savas parādsaistības, izprotiet, kuri aizdevumi ir piemēroti apvienošanai, un salīdziniet kopējās izmaksas ar potenciālajiem ietaupījumiem.
  • Meklējiet labākos nosacījumus, nepieņemiet pirmo piedāvājumu. Salīdziniet dažādu aizdevēju procentu likmes, noteikumus un maksas.
  • Izlasiet sīki drukāto tekstu , esiet informēti par jebkādām papildu maksām vai soda naudām par pirmstermiņa atmaksu.
  • Izveidojiet atmaksas plānu, ievērojiet budžetu, kas nodrošina savlaicīgus jaunā apvienotā kredīta maksājumus.

Pieņemt lēmumu par labāko kredītu apvienošanas piedāvājumu var palīdzēt salīdzināšanas platforma Netcredit.lv. Lai gan kredītu apvienošana sniedz daudz priekšrocību, ir svarīgi apzināties arī tās iespējamos trūkumus.

kreditu refinansesana

Noslēgumā, rēķini aukstu prātu, nevis karstu galvu

Kredītu apvienošana var būt gudrs solis, ja mērķis ir reāli samazināt izmaksas un sakārtot finanšu disciplīnu. Tā nav maģija, bet instruments, un instruments strādā tikai tad, ja to lieto ar plānu.

Izvērtē kopējo pārmaksu, salīdzini procentu likmes un pārliecinies, ka jaunais līgums patiešām ir izdevīgāks, nevis tikai ērtāks. Izveido konkrētu atmaksas grafiku un pieturies pie tā, lai kredītu apvienošana nekļūtu par starta punktu jaunam parādu aplim.

Nauda mīl skaidrību un disciplīnu, nevis impulsus. Lēmums apvienot kredītus var atvieglot dzīvi, bet atbildība par rezultātu vienmēr paliek tavās rokās. Katram sava galva uz pleciem, tāpēc izvēlies risinājumu, kas ilgtermiņā strādā tieši tavā labā.

Kāds kredīts būs piemērotākais lietota auto iegādei

Automašīnas iegādes process var būt tikpat sarežģīts kā pašas automašīnas sarežģītās mehānikas izpratne. Piemērotākā finansējuma izvēle, īpaši lietotiem auto, var būtiski ietekmēt jūsu finansiālo stāvokli, ikmēneša izdevumus un vispārējo apmierinātību ar veikto pirkumu.

Līdz ar to ir skaidrs, ka finansēšanas iespējas ir tikpat svarīgas kā pats transportlīdzeklis. Tā kā ir pieejams liels kredītu veidu klāsts, vissvarīgākais ir saprast, kurš no tiem vislabāk atbilst jūsu individuālajām vajadzībām. Turklāt jāpatur prātā tas, ka daudziem no mums transportlīdzeklis nav tikai luksusa prece. Tā ir arī nepieciešamība ikdienas transportam uz darbu, ģimenes braucieniem vai pat biznesam.

Tāpēc pārdomātu finanšu lēmumu pieņemšana nenozīmē tikai nokļūšanu no punkta A līdz punktam B. Tas nozīmē nodrošināt, ka auto pirkums neizsit no sliedēm jūsu finanšu situāciju. Šajā rakstā aplūkosim dažādus kredītu veidus, kas varētu būt piemērotākie lietotas automašīnas iegādei.

Izveidosim piemēru, uz ko balstīt šī raksta informāciju

Šī raksta vajadzībām iedomāsimies scenāriju. Jums acīs ir iekritis lietots auto, kas lieliski atbilst jūsu vajadzībām, un tā cena ir 3000 EUR. Jūs esat veicis aprēķinus, ko piedāvā, piemēram, algas kalkulators. Un procesā konstatējis, ka katru mēnesi varat ērti atmaksāt 200 EUR.

Tagad izaicinājums ir atrast finansēšanas iespēju, kas maksimāli palielinātu jūsu pirkuma vērtību, vienlaikus nodrošinot, ka nepārsniedzat savu budžetu.

Tātad, aplūkosim šādus kredītu veidus.

Ātrais kredīts

Mūsu pirmais variants būtu ātrais kredīts. Ātrie kredīti, kas pazīstami arī kā aizdevumi līdz algas dienai, parasti ir īstermiņa aizdevumi ar augstu procentu likmi. Tie paredzēti ārkārtas situācijām vai tūlītējām vajadzībām.

Ātrā kredīta priekšrocības.

  • Ātrums, ātrie kredīti bieži tiek noformēti ātri, dažkārt dažu stundu laikā.
  • Minimāla dokumentācija , mazāk dokumentu un prasību, salīdzinot ar tradicionālajiem kredītiem.
  • Pieejamība , ātrais kredīts bieži ir pieejams pat tiem, kuriem ir zemāks kredītvēstures rādītājs vai kuriem nav kredītvēstures vispār.
  • Ātrais kredīts ērti iegūstams internetā , daudzi ātro kredītu sniedzēji darbojas internetā, padarot pieteikšanās procesu ērtu un gandrīz tūlītēju.

Par spīti visām priekšrocībām, ir labi zināt arī ātro kredītu mīnusus. Ātrie kredīti, lai arī piedāvā tūlītēju finansiālu atvieglojumu, ir bēdīgi slaveni ar savām augstajām procentu likmēm. Tas var padarīt tos par dārgu izvēli ilgtermiņā. Īsā atmaksas termiņa dēļ finansiālais slogs katru mēnesi var būt diezgan smags.

Turklāt ar šiem kredītiem pastāv reāla iespēja tikt iesprostotam parādu ciklā. Atmaksas nokavēšana var likt aizņēmējiem ņemt citu aizdevumu, saglabājot sarežģītu parādu ciklu.

Patēriņa kredīts

Patēriņa kredīti ir aizdevumi bez ķīlas, kas tiek izsniegti personiskai lietošanai, piemēram, sadzīves preču vai šajā gadījumā lietotas automašīnas iegādei.

Patēriņa kredīta priekšrocības.

  • Elastīgums, šis kredīta veids piedāvā elastīgas summas un var tikt izmantots dažādiem mērķiem.
  • Fiksētās procentu likmes , lielākajai daļai patēriņa kredītu ir fiksētas procentu likmes, kas nozīmē vienādus ikmēneša maksājumus.
  • Kredīts bez ķīlas , tā kā jums nav ķīlas, jums nav jāsniedz nekādi līdzekļi kā garantija.
  • Iespējami ilgāki termiņi, atkarībā no aizdevēja var tikt pagarināti atmaksas termiņi, padarot to vieglāk pārvaldāmu.

Un, lai pieminētu dažus mīnusus, patēriņa aizdevumiem procentu ziņā var būt augstāka cena. It īpaši salīdzinājumā ar aizdevumiem ar ķīlu. Tas galvenokārt ir tāpēc, ka tie nav nodrošināti, kas nozīmē, ka aizdevējam nav ķīlas, uz ko atsaukties.

Procentu likmi un apstiprinājumu var būtiski ietekmēt arī personas kredītreitings, iespējams, izslēdzot tos, kuriem ir mazāka kredītvēsture. Turklāt dažiem patēriņa kredītiem var tikt piemērotas priekšapmaksas soda sankcijas, kas neļauj jums atmaksāt aizdevumu pirms termiņa un ietaupīt uz procentiem.

Kredīts lietota auto iegādei

Auto līzings

Vienkārši izsakoties, auto līzings ir veids, kā izmantot automašīnu uz noteiktu laiku, nenopērkot to uzreiz. Līzinga termiņa beigās var izvēlēties pirkt auto vai atdot.

Auto līzinga priekšrocības.

  • Mazāki ikmēneša maksājumi , tā kā jūs finansējat tikai automašīnas nolietojumu, nevis pilnu tās vērtību, ikmēneša maksājumi var būt mazāki.
  • Pirkšanas iespēja, līzinga beigās jums var būt iespēja iegādāties transportlīdzekli.
  • Vienmēr brauciet ar jaunāku modeli , ņemot vērā, ka noma parasti ilgst dažus gadus, pēc pašreizējā termiņa beigām varat izvēlēties nomāt citu jaunāku modeli. Tādā veidā nodrošinot to, ka vienmēr braucat ar salīdzinoši jaunu transportlīdzekli.
  • Uzturēšanas priekšrocības , daži nomas līgumi var ietvert uzturēšanas vai pakalpojumu paketes, samazinot uzturēšanas izmaksas.

Viens no galvenajiem automašīnu līzinga trūkumiem ir tas, ka jūs automašīnā neveidojat īpašumtiesības, jūs to būtībā īrējat.

Līzinga līgumiem bieži ir nobraukuma ierobežojumi, un to pārsniegšana var nozīmēt bargus sodus. Ir arī nolietojuma aspekts. Par automašīnas atgriešanu ar bojājumiem, kas pārsniedz normu, var tikt piemērota papildu maksa.

Kredīts ar hipotekāro ķīlu

Šāda veida aizdevums ietver īpašuma (vai citu nozīmīgu aktīvu) ieķīlāšanu kā nodrošinājumu, lai nodrošinātu automašīnas kredītu.

Kredīta ar hipotekāro ķīlu priekšrocības.

  • Zemākas procentu likmes , aizdevējam ir nodrošinājums, šiem kredītiem bieži vien ir pazeminātas procentu likmes.
  • Lielākas kredīta summas, atkarībā no īpašuma vērtības, iespējams, saņemsiet apstiprinājumu lielākam aizdevumam.
  • Pārrunu rīcības brīvība , ķīla var dot jums iespēju vienoties ar aizdevēju par labākiem noteikumiem vai likmēm.
  • Iespējami ilgāki termiņi, ieķīlātiem aizdevumiem dažkārt ir pagarināts atmaksas termiņš, kas piedāvā lielāku elastību ikmēneša maksājumos.

Un, ņemot vērā dažus mīnusus, jāzina, ka aizdevuma ņemšana ar hipotekāro ķīlu nozīmē, ka jūs kā ķīlu sniedzat nozīmīgu īpašumu (piemēram, savu māju). Tas rada raksturīgu risku, ka gadījumā, ja jūs nevarat atmaksāt aizdevumu, aizdevējam ir tiesības uz ieķīlāto īpašumu. Mājokļa vai vērtīga īpašuma zaudēšanai var būt tālejošas sekas gan finansiāli, gan emocionāli.

Turklāt šāda veida kredīta saņemšanas process var būt ilgāks īpašuma novērtējuma un papildu dokumentu noformēšanas dēļ.

Visbeidzot, apdomājot visus šos apsvērumus, potenciālie aizņēmēji var pieņemt pārdomātus lēmumus, kas atbilst viņu finansiālajām iespējām un nākotnes vēlmēm. To arī novēlam, aizņemties atbildīgi!

Skatiet arī citus mūsu rakstus par finanšu padomiem.

Lai izdodas izlemt par labu jums atbilstošākajam kredītu veidam!

Comparo.lv – uzticamākais aizdevēju salīdzinātājs

Kad steidzami vajag naudu, bet negribas kļūt par vēl vienu stāstu kā aizņēmies bez domāšanas, svarīgākais ir atrast prātīgu risinājumu. Tieši tāpēc šajā rakstā parunāsim par Comparo.lv,kas ir viens no ērtākajiem rīkiem, kā salīdzināt visus aizdevējus vienuviet un izvēlēties sev piemērotāko. Jo nauda nerodas no gaisa, bet gudrāka izvēle gan var palīdzēt atmaksāt mazāk.

Ja nepieciešams ātrais kredīts un vēlies atrast tādu aizdevēju, kurš piedāvā pašus draudzīgākos nosacījumus, kas būtu piemēroti tieši tev.

Viens no variantiem, protams, ir doties uz katra aizdevēja mājaslapu un meklēt visu nepieciešamo informāciju, tomēr otrs, efektīvāks variants ir izmantot aizdevēju salīdzināšanas mājaslapu Comparo.lv, kurā ērti un ātri iespējams salīdzināt visus aizdevējus.

width=540

Kas ir Comparo.lv?

Tas ir neatkarīgs aizdevēju salīdzināšanas rīks, kurš ļauj ietaupīt laiku un pāris minūšu laikā salīdzināt visus Latvijā pieejamos aizdevējus, lai saprastu, kurš ir labākais ātrais kredīts.

Tādā veidā pāris minūšu laikā tu varēsi noskaidrot, kurš no piedāvātajiem variantiem ir pats piemērotākais tieši tev. Ir iespējams izvēlēties, kuri no kritērijiem tev ir paši svarīgākie, tādā veidā veicot filtrēšanu pāris minūšu laikā.

Ja Latvija parādīsies kāds jauns ātrais kredīts, vari būt drošs, ka šajā mājaslapā atradīsi visu nepieciešamo informāciju par to!

Uzzini visu nepieciešamo informāciju vienuviet!

Kā zināms, Latvijā visi aizdevēji piedāvā savus aizņemšanās nosacījumus, tāpēc brīžiem pat ir grūti izsekot, kurš no visiem varētu būt pats izdevīgākais tieši tev.

Comparo.lv iespējams salīdzināt aizdevējus, atlasot dažādus kritērijus, piemēram, aizdevuma summu, procentu likmi, un pat to, cik ilgā laikā aizdevums tiks ieskaitīts uz tavu bankas kontu.

Tas ir ērts un ātrs veids, kā iegūt visu nepieciešamo informāciju par visiem Latvijas aizdevējiem, lai saprastu, kurš ātrais kredīts internetā ir pats labākais.

width=491

Kam pieejams ātrais kredīts?

Ātrie kredīti ir viens no pieprasītākajiem aizdevumu veidiem Latvijā, un lielākā daļa aizdevēju darbojas pēc līdzīgiem principiem. Tomēr ir daži būtiski kritēriji, kurus vērts zināt jau pirms aizpildīšanas.

  1. Vecuma ierobežojumi. Lielākā daļa aizdevēju Latvijā piešķir kredītu personām, kuras sasniegušas vismaz 21 gada vecumu. Daži tomēr pieļauj iespēju aizņemties arī no 18 gadiem.
  2. Ienākumu regularitāte. Aizdevēji vēlas pārliecināties, ka klients spēs atgriezt naudu laikā. Labi, ja ir oficiāls darbs, bet daudzi pieņem arī citas ienākumu formas, piemēram, ienākumus no īres vai ieguldījumiem.
  3. Kredītvēstures stāvoklis. Ja esi kavējis maksājumus iepriekš, aizdevējs to, visticamāk, uzzinās. Tas var būt iemesls atteikumam. Ja kredītvēsture ir tīra, iespējas aizņemties ir lielākas.

Tuvojas kredīta termiņa beigas, bet nespēju atdot

Protams, var gadīties arī šāda situācija. Comparo.lv mājaslapā tev ir iespējams atrast visu nepieciešamo informāciju arī par to, kas jādara, ja nespēj laikā veikt kredīta atmaksu.

Mūsdienās ir pieejama arī kredītu apvienošana, kas ļauj apvienot vairākus aizdevumus vienā un veikt atmaksu tikai par vienu kopējo aizdevumu.

Tādā veidā ir iespējams pagarināt atgriešanas termiņu un maksāt daudz mazāku naudas summu, sadalot to mazākās daļās.

Kā vispareizāk aizņemties?

Ja vēlies aizņemties, tad nepieciešams sekot pāris gudriem soļiem:

  1. Salīdzini visus pieejamos aizdevējus, lai atrast sev piemērotāko risinājumu.
  2. Kad aizdevēji salīdzināti, vari aizpildīt aizdevuma pieteikuma formu, norādot visu nepieciešamo informāciju par sevi, ikmēneša ienākumiem, kā arī norādot vēlamo aizdevuma summu un atmaksas termiņu. Ir pieejami vairāki aizdevumu veidi, tostarp, arī ātrais kredīts bez maksas.
  3. Pēc tam, kad esi noformējis aizdevumu, nepieciešams gaidīt atbildi no aizdevēja, kas attiecīgi dos gala vārdu par to, vai aizdevums tiks piešķirts vai tomēr nē.

Ja ātrais kredīts tiek atteikts, tas nozīmē, ka kredītņēmējs neatbilst kādam no aizdevēja norādītajiem kritērijiem, tāpēc ir svarīgi jau pašā sākumā salīdzināt visus aizdevējus, lai atrastu tieši savai situācijai piemērotāko risinājumu.

Izvēlies gudri, maksā mazāk

Lai gan ātrais kredīts bieži vien izskatās pēc vienkārša risinājuma, realitātē tas kļūst par slogu, ja izvēle veikta steigā un nav izvērtēts pārmaksas risks. Salīdzinot aizdevējus ar Comparo.lv, vari ne tikai ietaupīt laiku, bet arī ievērojami samazināt pārmaksas. Un, ja esi nokļuvis kredītu purvā, atceries, gudra izvēle šodien var būt tavs glābšanas riņķis rītdien. Sāc ar salīdzināšanu, pirms aizņemies.


Neliels kredīts izlaiduma svinēšanai

Tā kā tagad ir maijs – izlaidumu laiks, tad vairāki sāk plānot kā svinēt sava bērnudārznieka vai skolēna izlaidumu. Šie ir diezgan svarīgi svētki, jo tiek pārvarēts noteiktais mācību posms un pienāk jaunais. Ir vērts atmaksāt bērnam par centieniem mācībās, sarīkojot kādu foršu pasākumu vai ballīti.

Bet ko lai dara, ja kabata spiež vai izdevumi šim mērķim iznāk lielāki nekā bijis plānots? Talkā var nākt kāds finansējums no malas, piemēram jaunais ātrais kredīts. Var arī palūkoties uz patēriņa kredītu pusi, tomēr tiem piedāvātās naudas summas ir samērā lielas, nekā būtu vajadzīgs pasākuma rīkošanai.

Kāpēc ir vērts tērēties bērnu izlaidumiem?

Mēs jau minējām, ka izlaidums ir diegan svarīgu bērna dzīves posmu noslēgums. Parasti tie ir bērnudārza izlaidumi, sākumskolas beigšana, pamatskolas un vidusskolas absolvēšana. Un tas tikai līdz 18 gadu vecumam, turpmāk arī tiek svinēti izlaidumi, bet mēs runāsim šodien tieši par bērniem.

Protams, pateicībā par tiem spēkiem, ko bērns veltīja mācībām un labu sekmju iegūšanai, mēs vēlamies pateikties no visas sirds un šajā dienā dāvināt viņam to, ko viņš visvairāk mīl. Tās var būt atrakcijas, kāda bērnu ballīte, ekskursija vai pat aizraujoša bērnu nometne. Un tā kā mēs dzīvojam vienreiz, ja finanses mums ļauj, protams var aizņemties naudu, lai atmaksātu to turpmākajos dažos mēnešos.

Bigbank vai Primero – kurš izdevīgāks ? 

Ja aizņemšanās mērķis mums ir kļuvis skaidrs, tad varam sākt meklēt piemērotāko vietu, kur aizņemties nelielu naudas summu jaukajām bērnu svinībām. Protams vislabāk tos meklēt kādā no kredītu salīdzināšanas portāliem, kur ir pieejama visa informācija par aizevējiem un daudz kas cits.

Tomēr mēs šodien izvertēsim 2 kredītdevēju priekšrocības un viņu kredītu piedāvājumu. Abi nebanku aizdevēji piedāvā patēriņa un ātros kredītus, kaut gan katram ir savi plusi un mīnusi. Iepazīsimies ar viņu piedāvājumiem tuvāk, lai jūs saprastu vai kāds no tiem var jums noderēt vai nē.

kredits bernu izlaidumam

Ātrais svinību finansējums no Bigbank

Šoreiz nolēmām salīdzināt tieši Bigbank apaklpojumus, jo šī banka ir pazīstama ar saviem konkurētspējīgiem piedāvājumiem, bankas reputāciju un kredītu izsniegšanu bez īpašiem nosacījumiem. Viņu mājaslapā var izrēķināt visas ar aizdevumu saistītās izmaksas, kas ļoti patīk potenciālajiem aizņēmējiem.

Pieņemsim, ka meklējam papildus naudu saviem izlaiduma svētkiem. Tad šim mērķim mums noderēs Bigbank patēriņa kredīts un tam ir šādi nosacījumi:

  • piedāvātā aizdevuma summa no 500 eiro;
  • kredīta atmaksas termiņš no 6 mēnešiem, līdz pat 7 gadiem;
  • procentu likme svārstās no 6,9% līdz 20,9%.

Uz pirmā acu skatiena šis kredīta piedāvājums izskatās diezgan pievilcīgi. Var droši aizņemties nelielu naudas summu uz samērā īsu termiņu ar pievilcīgu % likmi, nepārmaksājot daudz procentu maksājumos. Tomēr paskatīsimies detalizētāk kādas ir priekšrocības un trūkumi, aizņemoties no Bigbank.

Lai raksturotu Bigbank no pozitīvās puses, noteikti jāmin, ka:

  • 2 mēnešu naudas atgriešanas garantija;
  • gandrīz pašas zemākās kredītu % likmes;
  • laba kredīta bankas reputācija.

Kaut gan mēs esam atraduši arī šādus Bigbank trūkumus, kas var jūs skart:

  • kredīts tikai no 20 gadiem;
  • neto algai jābūt ne mazāk par 490 eiro mēnesī;
  • pieteikuma izskatīšana var aizņemt dažas darba dienas.

Tā kā, ja jūsu alga pēc nodokļu nomaksas ir mazāka par šo ciparu vai arī nevarat gaidīt pāris dienas, lai jums apstiprinātu aizdevumu, mudinām jūs aplūkot vēl viena kredītdevēja aprakstu.

Primero piedāvātais kredīts katrai ballītei 

Šis aizdevējs atšķiras ar to, ka viņu piedāvājuma klāstā ir kredīts neskatoties uz kredītvēsturi. Protams viņi pārbauda jūsu kontu pārskatus un ienākumus, toties lojāli attiecas pret jūsu pagātni, saistībā ar kredītiem. Tāpēc visbiežāk te vecāki varēs atrast papildus finanses izlaiduma svinēšanai.

Primero patēriņa kredīts tiek piedāvāts ar skaidriem nosacījumiem, lai atbilstu pēc iespējas vairāk cilvēkiem, un īstenotu dažādas klientu ieceres. Tā noteikumi:

  • kredīts ar summu no 500 līdz 15 000 eiro;
  • minimālais atmaksas termiņš ir 1 gads;
  • aizdevuma likme vidēji 17,4 % gadā

Šis kredīta piedāvājums būs izdevīgs tiem, kas vēlas amaksāt kredītu pakāpeniski, vismaz viena gada garumā. Kaut gan viņu aizdevumus var atmaksāt pirms termiņa, tāpēc to var izdarīt arī 3 vai 6 mēnešu laikā, vai pat agrāk.

Apkopojot Primero mājaslapā pieejamo informāciju no priekšrocībām var atzīmēt:

  • iespēju aizdevumiem pieteikties attālināti un saņemt atbildi 30 minūšu laikā;
  • lojālu attieksmi pret jūsu esošajiem parādiem vai sliktu kredītvēsturi;
  • maksājumu aizsardzības apdrošināšanas pakalpojumu.

No viņu trūkumiem var minēt:

  • aizņemšanās sākot no 21 gada vecuma;
  • līgumu var apstiprināt telefoniski, tāpēc to var izdarīt jebkurš caur jūsu tālruni;
  • aizdevumu nevar noformēt brīvdienās.

Pēc šī plaša kredītdevēju salīdzinājuma jūs varat izvērtēt pie kura vērsties pēc kredīta savam mērķim. Vai tas būtu izlaiduma svinēšanas pasākums, bērna nometnes organizēšana vai kāda cita iecere, ko īstenot. Zemāk uz praktiska piemēra paskatīsimies kā izvēlēties piemērotāku kredītdevēju.

aizdevums ballitei

Praktisks piemērs, kā un kuru kredītu izvēlēties

Lai uzskatāmāk parādītu, kuru kredītu mēs ņemtu vienā vai otrā gadījumā, iztēlosimies situāciju. Kāda bērna mamma, vārdā Santa, aprēķināja, ka vēlas savam dēlam sarīkot izlaiduma ballīti. Pēc viņas aprēķiniem, šim pasākumam ir jāiztērē 600 eiro. 

Novērtējot Bigbank un Primero kredītu piedāvājumus, Santa uzdod sev šādus jautājumus:

  1. Kur piedāvā man vajadzīgo summu?
  2. Uz cik garu temiņu es to varu atļauties?
  3. Kāda ir piedāvātā aizņēmuma % likme?
  4. Kāds būs ikmēneša maksājums?

Sākot detalizēti pārskatīt kredītdevēju piedāvātos kredītus, Santa saprata, ka uz gadu aizņēmoties no Bigbank viņas ikmēneša maksājums būs ap 58 eiro un Primero viņa maksās 54 eiro mēnesī. Turklāt Primero viņai atbildēja agrāk, tāpēc Santa izvēlēsies kredītu pie viņiem.

Ātrie kredīti svarīgām lietām

Neatkarīgi no tā, kuru kredītu vai aizdevēju jūs izvēlēsieties, svarīgi ir saprast cik vērts ir aizdevuma mērķis. Vai tas tiešām nespēs nogaidīt, vai to nevar aizvietot ar kādu citu iespēju, piemēram, nebanku kredītu apvienošanu. Ja jūs esat parliecināti, ka kredīts nebūs par nastu jums turpmākos dažus mēnešus, tad droši varat aizņemties ar kādiem izdevīgiem nosacījumiem.

Kad jūs iepazināties ar Primero, Bigbank vai kāda cita kredītdevēja priekšrocībām, neaizmirstiet arī lasīt klientu atsauksmes. Tās palīdzēs jums izprast aizdevēja sniegto pakalpojumu kvalitāti no iekšpuses un nosacīti vērtēt pirmavotu. Mēs ceram, ka jūs labi nosvinēsiet savas atvases izlaidumu un ar jaunajiem spēkiem macīsieties jaunajā mācību gadā.

Jaunākie 2024. gada ātrie kredīti parādniekiem

Steidzamās situācijās ir ļoti svarīgi atrast uzticamu aizdevēju ātrajam kredītam, jo īpaši, ja jums ir slikta kredītvēsture. Katru gadu parādās vairāki jauni kredītdevēji, kas piedāvā jaunos atros kreditus un visiem tiem nevar paspēt līdzi. Tāpēc šodien mēs pētām jaunākās un ātrākās kreditēšanas iespējas, kas pieejamas tiem, kam ir izveidojušies parādi. Pastāstīsim par 3 vietām, kur mūsuprāt tiek piedāvāts izdevīgs kredīts 2024. gadā.

Šajā rakstā ir izvērtēti vairāki jaunākie aizdevumu sniedzēji, pamatojoties uz to, ka ir nepieciešami aizdevumi lidz 500 € ar sliktu kredītvēsturi, galveno uzmanību pievēršot elastīgai aizdevēja pieejai un ātrai līdzekļu saņemšanai. Pārējos ātros kredītus, un ne tikai, jūs varat atrast kredītu salīdzināšanas portālā Netcredit, kur ir pieejami arī ātrie kredīti bez pārbaudes.

Kādi kredīti tiek saukti par ātrajiem?

Mūsdienās cilvēki ir pieraduši saņemt visu ātri un uzreiz. Tas arī attiecas uz nepieciešamu naudas summu negaidītā situācijā. Ja gadījums ir tā vērts, finansējums nav pārāk liels un jūsu kredītreitings ļauj pieteikties kādam nelielam kredītam, tad šajā gadījumā jūs varat izmantot ātro kredītu.

Šis kredīta veids tiek dēvēts par ātro, jo naudas izmaksa notiek mazāk nekā 15 minūšu laikā, pateicoties banku savstarpējiem zibenīgiem maksājumiem. Daži aizdevēji šādu pakalpojumu piedāvā bezmaksas, citi uzstāda nelielu komisiju par ātrās naudas izmaksas iespēju. Tomēr tas ļauj risināt finanšu grūtības uzreiz līdz ko tās parādās.

Top-3 ātrie kredīti Latvijā

Ātrie kredīti Latvijā tiek izsniegti jau vairākus desmitus gadu un turpinās joprojām. Ik gadu parādās jaunie kredītdevēji ar izdevīgiem piedāvājumiem, kuriem ir grūti izsekot līdzi. Šoreiz esam izvēlējušies, mūsuprāt, labākos ātro kredītu sniedzējus, kur ir jaunākie ātrie kredīti un iepazīstināsim jūs ar to piedāvājumiem.

netcredit ferratum

Ferratum, ērts un ātrs

Ferratum ir nebanku aizdevējs, kas pazīstams ar savu ātro un digitālo apkalpošanu. Tas piedāvā vienkāršu tiešsaistes pieteikšanās procesu, kurā nav nepieciešami papīra dokumenti, un aizdevumu var saņemt tajā pašā dienā.

Galvenās kredīta priekšrocības.

  • Aizdevuma summa, no 400 EUR līdz 4000 EUR
  • Atmaksas termiņš, no 2 mēnešiem līdz 5 gadiem
  • Procentu likme, fiksēta likme, 46,98%, GPL 58,53%.
  • Prasības, vecums 19-75 gadi, pastāvīga adrese Latvijā, konts Latvijas bankā, stabili ienākumi.

Ferratum vienkāršais un pilnībā elektronisks process padara to par labu izvēli tiem, kam nepieciešama ātra piekļuve līdzekļiem. Tomēr augsta procentu likme var būt negatīvs faktors, ja meklējat ilgtermiņa aizdevuma risinājumu.

netcredit mogo

Mogo, elastīgs un pieejams

Mogo piedāvā kredīta risinājumus gandrīz ikvienam, kas tiek pielāgoti individuālām vajadzībām, ar vienkāršu pieteikšanās procesu un ātru līdzekļu izsniegšanu. Šeit apsola atrast kredīta risinājumu pat cilvēkiem atrodoties ārzemēs.

Būtiskākie aizdevuma nosacījumi.

  • Aizdevuma summa, no 500 EUR līdz 12 000 EUR
  • Atmaksas termiņš, līdz 84 mēnešiem
  • Procentu likme, atkarībā no aizdevuma veida un klienta profila no 10 līdz 25%
  • Pieteikšanās process, tiešsaistē vai klātienē, un līdzekļi pieejami 15 minūšu laikā
  • Prasības, 18+ gadi, Latvijas pilsonība, oficiāli ienākumi.

Mogo plašais aizdevuma summas diapazons un elastīgie noteikumi padara to par pievilcīgu risinājumu dažādām finansiālām vajadzībām. Ātrais apstrādes laiks ir īpaši izdevīgs steidzamās situācijās, pat ja jūs esat parādnieku reģistrā.

netcredit incredit

Incredit, uzticams un ērts

Incredit, Rietumu Bankas meitasuzņēmums, piedāvā virkni aizdevumu produktu ar elastīgām atmaksas iespējām un ātru apstrādes laiku. Starp tiem ir arī neliels aizdevums, kas var tikt noformēts 3 minūšu laikā.

PRIMA kredīta pamatiezīmes.

  • Aizdevuma summa, no 100 EUR līdz 15 000 EUR
  • Atmaksas termiņš, no 3 līdz 84 mēnešiem
  • Procentu likme, mazajiem PRIMA aizdevumiem , 41,3%, pārējiem aizdevumiem likmes ir svārstīgas
  • Pieteikšanās process, tiešsaistē vai kredītu centrā, piemēram, Akropole Rīga, nauda tiek izmaksāta 30 minūšu laikā.
  • Prasības, 21-70 gadu vecums, regulāri ienākumi, Latvijas iedzīvotājs.

Incredit elastīgie atmaksas termiņi un EURIBOR neesamība padara to par uzticamu izvēli tiem, kam nepieciešams ātrs aizdevums. Pie šī kredītdevēja ir arī pievilcīga lojalitātes programma, kas ļauj ietaupīt uz % maksājumiem.

swedbank auto lizings

Ātrais kredīts no bankas Swedbank

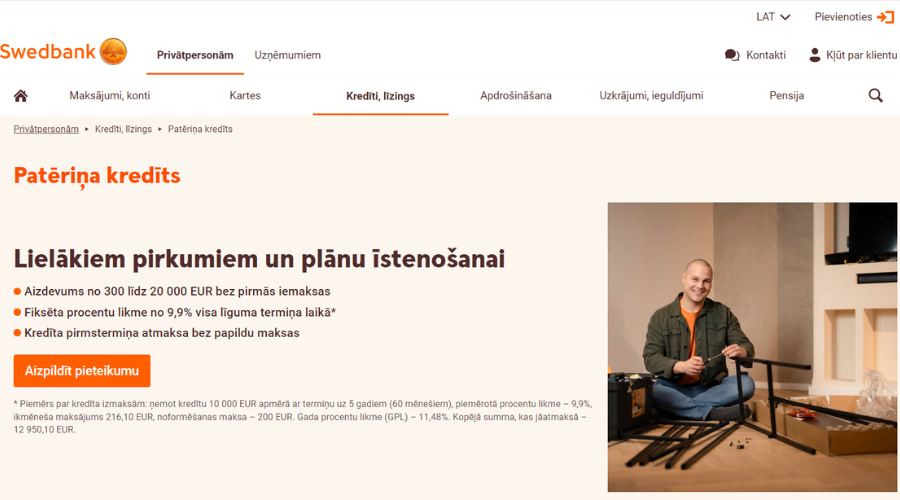
Ja jūs varat palielīties ar pozitīvu kredītvēsturi, stabiliem ienākumiem un bankas uzticamību, tad varat mēģināt pieteikties arī Swedbank mazajam kredītam. Kā Latvijas lielākā banka, tā piedāvā dažādus aizdevumu produktus ar konkurētspējīgām procentu likmēm un ērtu pieteikšanās procesu.

Galvenās banku kredīta iezīmes.

  • Aizdevuma summa, no 300 EUR līdz 20 000 EUR
  • Atmaksas termiņš, no 6 līdz 60 mēnešiem
  • Procentu likme, GPL 9,9%
  • Pieteikšanās process, tiešsaistē vai bankas filiālē, nauda tiek izmaksāta pēc līguma parakstīšanas.
  • Prasības, vecums 18+, regulāri ienākumi, atbilstība bankas nosacījumiem

Swedbank stabilā reputācija un plašais bankomātu tīkls padara to par drošu izvēli ātrajiem kredītiem, lai gan tai var būt stingrākas prasības attiecībā uz ienākumiem. Tāpēc, ja jūtat, ka banka atteiks jums kredītu, droši varat izzināt dažus nebanku kredītdevēju kredītus ar tikpat zemajām procentu likmēm.

Izvēlamies piemērotāko ātro kredītu ar sliktu kredītvēsturi

Kad jūs atradāt potenciālo iestādi, kurā mēģināsiet paņemt kredītu, pienāk laiks sūtīt pieteikumu. Izvēloties starp šiem minētajiem 3 aizdevējiem, rosinām pievērst uzmanību dažām lietām, lai izvēlēties piemērotāko.

Top-3 nebanku aizdevēju un bankas atšķirības.

  • Ferratum, ideāli piemērots ātrai un ērtai digitālai pieteikumu apstrādei.
  • Mogo, piemērots tiem, kas meklē elastīgu pieeju attiecībā uz klienta profilu.
  • Incredit, labs gadījumos, kad nepieciešama neliela naudas summa ātrā laikā.
  • Swedbank, ideāli piemērots tiem, kas izvēlas cienījamu banku ar konkurētspējīgām procentu likmēm.

Gadījumā, ja nepieciešams kredīts aptuveni 500 EUR apmērā vai arī vairāk, jūs varat sekot līdzi šiem soļiem un pieteikties nepieciešamai naudas summai.

Lūk, soli pa solim, kā pieteikties nebanku ātrajam kredītam.

  1. Piesakaties tiešsaistē, apmeklējiet kredīdevēja tīmekļa vietni un aizpildiet pieteikuma veidlapu.
  2. Parakstiet līgumu, iepazīstieties ar aizdevuma noteikumiem un digitāli parakstiet līgumu ar Smart-ID vai E-paraksts.
  3. Saņemiet līdzekļus, naudu pārskaitīs uz jūsu bankas kontu 15 minūšu laikā pēc parakstīšanas.

Tas patiešām ir tik viegli kā izskatās. Pat bankas konts, kas būs nepieciešams, lai pārbaudītu vai aizdevums var tikt jums izsniegts, tiek pārbaudīts automātiski līdz ko jūs elektroniski to apstiprināt. Jums atliek tikai sagaidīt lēmumu un apstiprināt naudas izmaksu.

Vai tiešām izsniedz ātros kredītus parādniekiem?

Bieži vien cilvēki, kam pagadījās sabojāt savu kredītvēsturi vai ielīst parādos, domā, ka viņiem vairs nav cerību saņemt kredītu. Protams, vairākās iestādes uzreiz atsaka tādiem kredītņemējiem, jo nevēlas paaugstināt risku, ka kredīts netiks nomaksāts laicīgi vai pilnā apmērā.

Kaut gan, ir aizdevēji, kas cenšas nākt pretī klientam un noturēt savu klientu bāzi. Aizdevums parādniekam var tikt izsniegts izņēmuma gadījumos, piemēra, ja viņš ir pastāvīgs kredītdevēja klients vai arī viņam ir kāds vērtīgs nodrošinājums vai galvotājs. 

Uzzinot par kādu jaunu kredītiestādi, piemēram kādā kredītu platformā Netcredit vai Comparo, mēs iedrošinām pamēģināt iesniegt tur pieteikumu. Jo var gadīties tā, ka jūsu situācijā palīdzēs tieši šis kredītņemējs un jauns kredīts, ja pareizi to izmanto, var arī palīdzēt uzlabot jūsu kredītvēsturi.

melnie krediti

Daži ieteikumi sliktās kredītvēstures uzlabošanai

Gan jau, ja lasāt rakstu par parādniekiem vai sliktu kredītvēsturi, jūs pēc sevis zināt kā tas ir. Protams visiem gribās tiekties uz labāku finansiālo stāvokli un pozicionēt sevi kā labu kredītņemēju. Gadījumā, ja esat izķēpājis savu kredītvēsturi, mums ir risinājums kā to labot.

Pirmkārt, jūs varat nogaidīt līdz paies 10 gadi kopš pēdējā nenomaksātā kredīta. Tas veicinās to, ka reģistrā jums pirmajās rindiņās nebūs ieraksts par nenomaksāto parādu. Otrkārt, varat mēģināt apvienot savus esošos kredītus, lai tas veicinātu jūsu kredītreitinga pieaugumu. Un treškārt, sarunājiet ar savu esošo parāda turētāju par ērtākām nomaksas iespējām.

Ātrie kredīti tikai neatliekamajās situācijās

Izvēloties, kur pieteikties ātrajam kredītam, ņemiet vērā elastīgumu, apkalpošanas ātrumu un jebkuras īpašas prasības, kas jums varētu būt. Neatkarīgi no tā, vai dodat priekšroku digitālam procesam vai uzticamai bankai, tādas iespējas kā Ferratum, Mogo un Swedbank piedāvā vērtīgus risinājumus, kas pielāgoti steidzamām finanšu vajadzībām. 

Lai iegūtu detalizētākus salīdzinājumus un padomus, apmeklējiet mūsu blogā pieejamos kalkulatorus vai kredītreitinga rēķiņāšanas skaidrojumus. Atcerieties, ka pat ātrie kredīti ir domāti nevis izklaidei un nepārdomātai tērēšanai, bet patiešām vajadzīgajām lietām. Un tas, kurš meklē, noteikti atradīs, kur ir pieejams kredīts bez konta pārskata un sliktu kreditvesturi.