
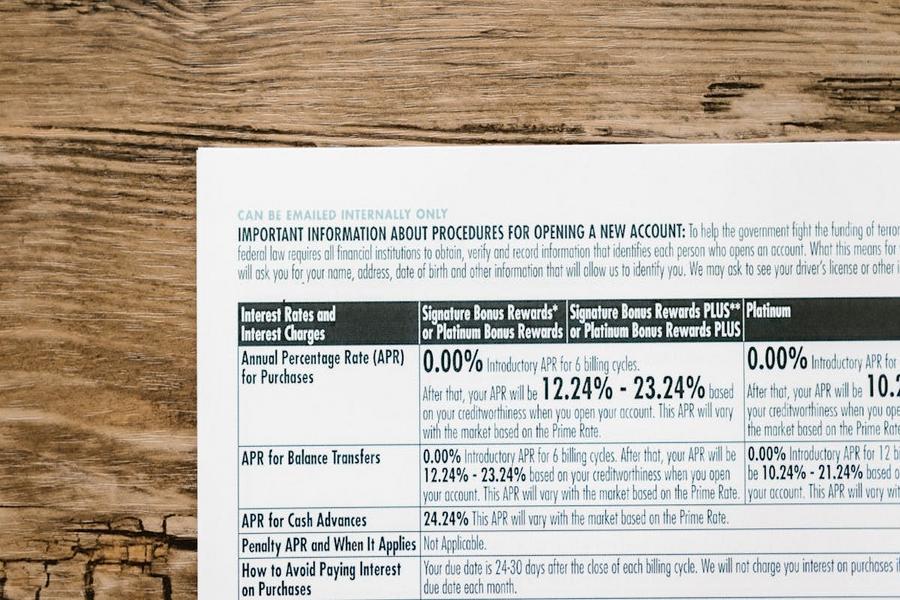
Godīgi sakot, mani vienmēr ir mulsinājis tas brīdis, kad cilvēki kredītu izvēlas pēc viena cipara reklāmas banerī. “No 5%” izklausās kā izpārdošana lielveikalā, nevis finanšu saistības uz vairākiem gadiem. Un tomēr, tieši tā daudzi pieņem lēmumu, kas viņiem maksās simtiem vai pat tūkstošiem eiro.
Es uzskatu, ka lētākais kredīts gandrīz nekad nav tas pats, kas izdevīgākais piedāvājums. Zemāka procentu likme var būt tikai āķis, aiz kura slēpjas komisijas, termiņi un nosacījumi, par kuriem neviens skaļi nerunā. Ja mērķis ir ne tikai aizņemties, bet arī gudri atdot, jāskatās daudz dziļāk par skaļāko ciparu.
Kāpēc lētākais kredīts bieži nav izdevīgākais?
Procentu likme rāda tikai daļu patiesības
Procentu likme ir svarīga, taču tā neatspoguļo pilno ainu. Ja kredītam pievienota līguma maksa, ikmēneša administrēšanas maksa vai komisija par naudas izmaksu, kopējās izmaksas strauji pieaug. Tāpēc daudz svarīgāk ir skatīties uz GPL un kopējo atmaksājamo summu, nevis tikai uz vienu skaistu procentu ciparu.
Garāks termiņš nozīmē lielāku pārmaksu
Zemāka mēneša maksājuma dēļ cilvēki bieži izvēlas garāku atmaksas termiņu. Tas rada ilūziju, ka kredīts ir “vieglāks”, lai gan realitātē procentos tiek samaksāts vairāk. Dažkārt starpība starp 12 un 36 mēnešiem ir simtos eiro.
Papildu maksas ir kluss izmaksu pieaugums
Līguma sagatavošanas maksa, konta apkalpošana, kavējuma procenti un soda sankcijas par pirmstermiņa atmaksu, tās ir pozīcijas, kur slēpjas īstās izmaksas. Tās reti izceļ reklāmās, bet tās vienmēr parādās līgumā. Ja kredīts šķiet aizdomīgi lēts, parasti iemesls ir atrodams sīkajā drukā.
Populārie pretargumenti un kāpēc tie neiztur kritiku
“Galvenais, lai mēneša maksājums ir mazs”
Šis ir viens no izplatītākajiem argumentiem. Taču mazs ikmēneša maksājums bieži nozīmē garāku termiņu un lielāku kopējo pārmaksu. Koncentrēšanās tikai uz mēneša summu novērš uzmanību no kopējās cenas, ko maksā par aizņemto naudu.
“Nebanku kredīti vienmēr ir dārgāki”
Bankas tradicionāli uzskata par lētākām, bet realitātē viss atkarīgs no konkrētā piedāvājuma. Dažos gadījumos iespējams atrast patiešām izdevīgākie nebanku kredīti, īpaši, ja nav līguma maksas un GPL ir saprātīga. Problēmas sākas tad, ja aizdevums tiek pagarināts vai kavēts, nevis tāpēc, ka tas ir nebanku sektora produkts.
“Ja piedāvā vairāk, labāk paņemt vairāk”
Kreditors bieži piedāvā maksimālo iespējamo summu, nevis optimālo tev. Katrs lieks aizņemtais eiro nozīmē papildu procentus un lielāku risku budžetam. Aizņemties mazāk, nekā pieejams, gandrīz vienmēr ir finansiāli gudrāks lēmums.
Domā par kopējo atmaksājamo summu, nevis reklāmas ciparu
Ja tiešām vēlies izdevīgu kredītu, skaties uz trim lietām. Kopējo atmaksājamo summu, GPL un reālo termiņu. Izvēlies īsāko atmaksas periodu, ko vari atļauties bez stresa, un izvairies no pagarinājumiem. Un pats galvenais, aizņemies tikai tik, cik tiešām nepieciešams, nevis tik, cik tev piedāvā.
Kredīts nav ne labs, ne slikts, tas ir instruments. Vienam zemākā procentu likme būs patiešām izdevīgākā izvēle, citam tā izrādīsies dārgs mārketinga triks. Galu galā katram ir sava galva uz pleciem, un finanšu lēmumi jāpieņem ar aukstu prātu, nevis karstu reklāmas iespaidu.