Kad ātrais kredīts kļūst par dārgu risinājumu

Naudu parasti sāk cienīt tieši tad, kad tās pietrūkst. Tajā brīdī ātrais kredīts neizskatās pēc reklāmas trika, bet pēc ugunsdzēšamā aparāta virtuvē. Problēma sākas, ja ar ugunsdzēšamo aparātu mēģina sildīt māju.

Procentu likmju kāpums šo situāciju padara vēl nepatīkamāku. Tas nav stāsts tikai par bankām, uzvalkiem un kaut kādu EURIBOR, ko cilvēks atceras vienīgi maksājuma dienā. Tas ir stāsts par to, cik dārgi maksās katrs lēmums aizņemties vai atlikt parāda risināšanu.

Likmju kāpums maina aizņemšanos

.

Augstākas likmes nav teorija. Tās nonāk līdz ikmēneša maksājumam. Un tieši tur pazūd daļa ilūziju par mazu summu uz īsu brīdi.

Mainīgā likme kļūst dārgāka

ECB likmju kāpums nozīmē, ka aizdevumi ar EURIBOR piesaisti var kļūt dārgāki. Ja maksājums jau tagad ir saspringts, pat neliels procentu pieaugums var pārvērst budžetu par mīnu lauku. Cerēt, ka tas kaut kā atrisināsies, nav plāns. Tā ir loterija bez laimīgās biļetes garantijas.

ECB likmju lēmumi ir saistīti ar inflācijas un ekonomikas datiem, tāpēc nākamās izmaiņas nav iepriekš droši zināmas. Tas nenozīmē, ka jākrīt panikā, bet nozīmē, ka kredīta izmaksas jāvērtē arī tad, ja šodienas maksājums vēl šķiet panesams.

Ātra nauda nav lēta nauda

.

Ātrais kredīts reizēm palīdz pārvarēt konkrētu īstermiņa robu, ko rada steidzams rēķins, negaidīts remonts vai izdevumi līdz algai. Taču tas nav instruments ilgstošam naudas trūkumam. Ja jauns aizdevums sedz veca aizdevuma maksājumu, cilvēks vairs nerisina problēmu. Viņš pārbīda to uz nākamo mēnesi ar papildu izmaksām.

Pirms pieteikties kredītam, ir vērts skatīties ne tikai uz saņemamo summu, bet uz kopējo atmaksājamo summu un maksājuma datumu. Ja šo maksājumu nevar nosegt bez nākamā kredīta, izvēle nav efektīva, lai cik ātra un ērta tā reklāmā izskatītos.
Budžeta planosana

Kāpēc ierastie mierinājumi klibo

Parādiem cilvēki bieži atrod mierinošus skaidrojumus. Diemžēl procenti nav īpaši empātiski pret skaistiem attaisnojumiem.

Man tas kredīts neskar

Var šķist, ka ECB likmju kāpums attiecas tikai uz lieliem mājokļa kredītiem. Taču dārgāka aizņemšanās ietekmē kopējo kredītu vidi, un īpaši jūtīga tā ir cilvēkiem, kuri jau balansē starp vairākiem maksājumiem. Ja ienākumi neaug, bet saistības kļūst smagākas, rezerve pazūd ļoti ātri.

Pat ja konkrēta kredīta likme šobrīd nemainās, tas nav iemesls ignorēt parāda kopainu. Jāzina, cik maksā katra saistība, kurā datumā tā jāsedz un kura no tām rada lielākās procentu izmaksas.

Vēl viens kredīts palīdzēs

Vēl viens kredīts var palīdzēt tikai tad, ja tas reāli samazina kopējās izmaksas un aizstāj dārgāku saistību ar skaidru atmaksas plānu. Ja tas vienkārši iedod dažas mierīgākas dienas, pēc tam parasti pienāk vēl nervozāks mēnesis. Naudas problēmu nevar atrisināt, katru reizi pērkot sev nedaudz vairāk laika.

Praktiskāk ir vispirms apkopot visus parādus vienā sarakstā un saskaitīt, cik tie prasa mēnesī. Tad var redzēt, vai vajadzīgs mazāks īstermiņa risinājums, izdevumu samazinājums vai saruna ar kreditoru pirms kavējuma, nevis pēc tā.

Rīkojies pirms maksājuma dienas

.

Pirmais solis nav atrast vēl vienu aizdevēju, bet saprast savu īsto ciparu, cik pietrūkst, līdz kuram datumam un kāpēc. Atmetiet summas aptuveni un solījumus gan jau. Jo skaidrāks ir parāda apjoms, jo mazāka iespēja aizņemties vairāk, nekā patiesībā vajag.

Ja kredīts ir neizbēgams, izvēlieties risinājumu ar saprotamām kopējām izmaksām un reālu atmaksas iespēju. Ja parāds jau spiež, rīkojieties pirms kavējuma, nevis pēc tam, kad vēstules sāk krāties ātrāk par algu. Padoms ir vienkāršs, bet galva uz pleciem katram sava. Neaizņemieties tikai tāpēc, ka naudu var dabūt ātri.
Auto kredīts bez panikas un parādu nastas

Manuprāt, labākais kredīts auto iegādei nesākas ar pogu Pieteikties, bet ar neērtu jautājumu, vai šis auto patiešām atrisinās manu problēmu? Ja darbā jābūt jau rīt un bez auto tas nav reāli, atbilde var būt jā. Taču steiga bieži pārdod nevis automašīnu, bet dārgu mierinājumu.

Es netēlošu, ka ātrais kredīts ir ļaunums, no kura jābēg ar krustiņu rokās. Reizēm tas šķiet vienīgais veids, kā tikt pie naudas brīdī, kad vecais auto ir padevies. Tomēr auto kredīts ir labs tikai tad, ja pēc tā noformēšanas paliek nauda arī dzīvei, ne vien ikmēneša maksājumam.

Labākais kredīts nav ātrākais

Ātrums ir noderīgs, bet tas nav kvalitātes rādītājs. Auto pirkumā svarīgākais ir neapmainīt šodienas problēmu pret ilgstošu maksājumu nastu.

Maksājums nedrīkst žņaugt

Pirms aizņemties, jānosauc konkrēta summa, ko var maksāt katru mēnesi bez jauna aizņēmuma pārtikai, rēķiniem vai degvielai. Ja maksājums izskatās pieņemams tikai optimistiskākajā scenārijā, tas nav pieņemams. Labāks kredīts ir tas, kura nosacījumus spēj izturēt arī sliktākā mēnesī.

Auto cena nav visa cena

Aizņēmuma summā jāredz ne tikai auto cena, bet arī tas, cik kopā būs jāatdod un cik ilgi maksājums būs tavā budžetā. Tesla ienākšana Latvijā labi atgādina, ka pat oficiāli pieejamam auto jāvērtē komplektācija, piegādes laiks un finansēšanas iespējas. Skaists konfigurators vēl nav finanšu plāns, lai arī tas cenšas izskatīties ļoti pārliecinoši.

Kredita planosana

Ātrais kredīts nav glābējs

Ātrais kredīts var atrisināt naudas trūkumu uz brīdi, taču tas reti atrisina pašu budžeta problēmu. Tieši tāpēc populārākie argumenti par labu steigai ir jāpārbauda bez rozā brillēm.

Naudu vajag uzreiz

Ja auto ir vajadzīgs steidzami, vilcināšanās tiešām var maksāt darbu, ienākumus vai iespēju nokļūt tur, kur nepieciešams. Taču steidzama vajadzība neatceļ pienākumu saprast, cik aizņēmums izmaksās un vai maksājumu varēsi segt. Ātrums ir pamatojums rīkoties, nevis attaisnojums parakstīt pirmo piedāvājumu.

Mazs maksājums pietiek

Neliels ikmēneša maksājums izklausās draudzīgs, līdz pamani, cik ilgi tas turpinās un cik kopā samaksāsi. Garāks termiņš var mazināt mēneša slodzi, bet nepadara auto automātiski lētāku. Ja skaties tikai uz vienu ciparu mēnesī, pārdevējs un aizdevējs priecāsies tavā vietā.

Izvēlies maksājumu, nevis paniku

Pirms pieteikuma iesniegšanas salīdzini ne tikai saņemamo summu, bet arī kopējo atmaksu, termiņu un savu reālo spēju maksāt. Ja jau šobrīd parādi spiež, jauns ātrais kredīts auto iegādei var būt nevis risinājums, bet papildu ķieģelis tajā pašā mugursomā. Dažreiz gudrākais solis ir izvēlēties lētāku auto vai pagaidīt, nevis aizņemties maksimumu.

Labākais kredīts auto iegādei ir tas, kas palīdz tikt uz priekšu, nevis liek katru mēnesi skaitīt dienas līdz algai. Izvēlies skaidrus nosacījumus un summu, kuru spēj pamatot ar savu budžetu, nevis tikai ar vēlmi ātrāk tikt pie atslēgām. Katram sava galva uz pleciem, tāpēc pirms paraksta uzlikšanas ir vērts to izmantot.

Kā runāt ar aizdevēju un vienoties par nosacījumiem

Ir tāds brīdis, kad cilvēks saprot, ka kredīts nav finanšu instruments, bet dzīvesveids ar ikmēneša abonementu. Un, jo interesantāk, jo biežāk gribas izlikties, ka aizdevējs ir kā laikapstākļi, nepārrunājams un vienkārši jāiztur. Taču tie nav mākoņi, tie ir cilvēki ar līgumiem, sistēmām un reizēm arī elastību.

Esmu redzējis, kā frāze tūlīt, tūlīt samaksāšu pārvēršas par sporta veidu, kur disciplīna beidzas dienu pirms algas. Tajā brīdī šķiet, ka vienīgā stratēģija ir izvairīšanās. Patiesībā saruna ar aizdevēju var būt strukturēts darījums, kurā tu atnāc ar plānu, nevis ar paniku.

Sarežģītā situācijā labākie nosacījumi sākas ar to, ka tu beidz slēpties un sāc vadīt sarunu

Sarunu uzvar tas, kurš nāk ar skaitļiem, nevis ar stāstu

Aizdevējam tava drāma ir fons, bet maksājumu grafiks ir galvenais varonis. Pirms zvani, apkopo ienākumus, obligātos izdevumus, parāda summu, kavējumus un reālu mēneša maksājuma robežu. Tad piedāvā konkrētu risinājumu, varu maksāt X EUR mēnesī no datuma Y, lūdzu pārskatīt grafiku, atcelt soda procentus vai ieviest atlikšanu uz Z mēnešiem.

Neprasi atlaidi, piedāvā apmaiņu, stabilitāti pret elastību

Aizdevējiem patīk prognozējamība vairāk nekā varonība. Ja tu saki šomēnes nevaru, viņi dzird nākammēnes arī nevarēs. Ja saki vēlos pāriet uz fiksētu, izpildāmu maksājumu un pārtraukt kavējumus, tu piedāvā viņiem svarīgāko, atgūstamību.

Lai neizskatītos kā ķīlnieks, sagatavo alternatīvas

Ja tev ir vairāki aizdevumi vai viens īpaši dārgs, sarunās palīdz apziņa, ka nav tikai viens scenārijs. Dažkārt ir vērts pārbaudīt refinansēšanas vai apvienošanas iespējas un vienkārši salīdzināt kredītus, izmantojot šo rīku, salīdzināt kredītus. Pat ja neko neizvēlies, tu iegūsti argumentu sarunai, man ir alternatīva, bet es gribu vienoties ar jums.

klienta saruna

Ko cilvēki mēdz teikt un kāpēc tas parasti nestrādā

Es labāk nerunāšu, varbūt nepamanīs

Cerība, ka kavējumu nepamanīs, ir pašapmāns. Klusēšana parasti nozīmē soda procentus, piedziņas procesu un sliktāku starta pozīciju sarunām. Turklāt situāciju var pasliktināt arī dažādas slēptās izmaksas, kas uzkrājas, kad maksājumi kavējas un līguma nosacījumi sāk strādāt pret tevi.

Man ir tiesības neko neskaidrot

Teorētiski tev ir tiesības klusēt. Praktiski tas reti palīdz panākt labākus nosacījumus vai sapratni. Labāka taktika ir skaidrot īsi, lietišķi un ar pierādāmiem faktiem, piemēram, darbavietas maiņu, slimības lapu vai ienākumu kritumu.

Viņi neko nepiekāpsies, visi aizdevēji ir vienādi

Aizdevēji nav vienādi, un arī viens aizdevējs dažādās situācijās rīkojas atšķirīgi. Daudz kas atkarīgs no kavējuma apmēra, tavas līdzšinējās maksājumu disciplīnas un tā, vai tu piedāvā reālu plānu. Kreditēšanas tirgus dzīvo no skaitļiem un pieprasījuma, un to labi ilustrē, piemēram, patēriņa kreditēšanas spēlētāju izaugsmes ziņas, kā redzams kreditēšanas apjomu kāpumā.

Kā saglabāt kontroli sarunās ar aizdevēju

Saruna ar aizdevēju ir vienkārša izvēle starp diviem scenārijiem, vai nu tu vadi procesu, vai process vada tevi. Ej ar plānu, skaidriem skaitļiem un konkrētu piedāvājumu, un nepieņem lēmumu spiediena brīdī, ja jūti, ka tas nav pārdomāts. Katram sava galva uz pleciem, un tieši tu izvēlies, vai kredīts būs kontrolēts instruments vai dārgs dzīves abonements.

Lētākais kredīts vai izdevīgākais piedāvājums

Godīgi sakot, mani vienmēr ir mulsinājis tas brīdis, kad cilvēki kredītu izvēlas pēc viena cipara reklāmas banerī. “No 5%” izklausās kā izpārdošana lielveikalā, nevis finanšu saistības uz vairākiem gadiem. Un tomēr, tieši tā daudzi pieņem lēmumu, kas viņiem maksās simtiem vai pat tūkstošiem eiro.

Es uzskatu, ka lētākais kredīts gandrīz nekad nav tas pats, kas izdevīgākais piedāvājums. Zemāka procentu likme var būt tikai āķis, aiz kura slēpjas komisijas, termiņi un nosacījumi, par kuriem neviens skaļi nerunā. Ja mērķis ir ne tikai aizņemties, bet arī gudri atdot, jāskatās daudz dziļāk par skaļāko ciparu.

Kāpēc lētākais kredīts bieži nav izdevīgākais?

Procentu likme rāda tikai daļu patiesības

Procentu likme ir svarīga, taču tā neatspoguļo pilno ainu. Ja kredītam pievienota līguma maksa, ikmēneša administrēšanas maksa vai komisija par naudas izmaksu, kopējās izmaksas strauji pieaug. Tāpēc daudz svarīgāk ir skatīties uz GPL un kopējo atmaksājamo summu, nevis tikai uz vienu skaistu procentu ciparu.

Garāks termiņš nozīmē lielāku pārmaksu

Zemāka mēneša maksājuma dēļ cilvēki bieži izvēlas garāku atmaksas termiņu. Tas rada ilūziju, ka kredīts ir “vieglāks”, lai gan realitātē procentos tiek samaksāts vairāk. Dažkārt starpība starp 12 un 36 mēnešiem ir simtos eiro.

Papildu maksas ir kluss izmaksu pieaugums

Līguma sagatavošanas maksa, konta apkalpošana, kavējuma procenti un soda sankcijas par pirmstermiņa atmaksu, tās ir pozīcijas, kur slēpjas īstās izmaksas. Tās reti izceļ reklāmās, bet tās vienmēr parādās līgumā. Ja kredīts šķiet aizdomīgi lēts, parasti iemesls ir atrodams sīkajā drukā.

kredita planosana

Populārie pretargumenti un kāpēc tie neiztur kritiku

“Galvenais, lai mēneša maksājums ir mazs”

Šis ir viens no izplatītākajiem argumentiem. Taču mazs ikmēneša maksājums bieži nozīmē garāku termiņu un lielāku kopējo pārmaksu. Koncentrēšanās tikai uz mēneša summu novērš uzmanību no kopējās cenas, ko maksā par aizņemto naudu.

“Nebanku kredīti vienmēr ir dārgāki”

Bankas tradicionāli uzskata par lētākām, bet realitātē viss atkarīgs no konkrētā piedāvājuma. Dažos gadījumos iespējams atrast patiešām izdevīgākie nebanku kredīti, īpaši, ja nav līguma maksas un GPL ir saprātīga. Problēmas sākas tad, ja aizdevums tiek pagarināts vai kavēts, nevis tāpēc, ka tas ir nebanku sektora produkts.

“Ja piedāvā vairāk, labāk paņemt vairāk”

Kreditors bieži piedāvā maksimālo iespējamo summu, nevis optimālo tev. Katrs lieks aizņemtais eiro nozīmē papildu procentus un lielāku risku budžetam. Aizņemties mazāk, nekā pieejams, gandrīz vienmēr ir finansiāli gudrāks lēmums.

Domā par kopējo atmaksājamo summu, nevis reklāmas ciparu

Ja tiešām vēlies izdevīgu kredītu, skaties uz trim lietām. Kopējo atmaksājamo summu, GPL un reālo termiņu. Izvēlies īsāko atmaksas periodu, ko vari atļauties bez stresa, un izvairies no pagarinājumiem. Un pats galvenais, aizņemies tikai tik, cik tiešām nepieciešams, nevis tik, cik tev piedāvā.

Kredīts nav ne labs, ne slikts, tas ir instruments. Vienam zemākā procentu likme būs patiešām izdevīgākā izvēle, citam tā izrādīsies dārgs mārketinga triks. Galu galā katram ir sava galva uz pleciem, un finanšu lēmumi jāpieņem ar aukstu prātu, nevis karstu reklāmas iespaidu.

Slēptās kredīta izmaksas ko bieži nepamana

Nauda mēdz pazust ātrāk nekā laba apņemšanās Jaunajā gadā. Un brīdī, kad kontā svilpo vējš, kredīts šķiet kā glābšanas riņķis, nevis enkurs ar piekārtu cenu zīmi. Tieši tad mēs visbiežāk skatāmies uz “mēneša maksājumu”, bet aizmirstam pajautāt, cik patiesībā maksā šis miers.

Esmu redzējis pārāk daudz gadījumu, kad cilvēks saka “Bet man taču teica, ka procenti ir tikai 0%!” Jā, procenti varbūt arī ir nulle, bet komisijas maksa, līguma administrēšana un soda procenti stāv rindā kā izsalkuši radinieki pie svētku galda. Pirms uzliec parakstu, ir vērts ieslēgt ne tikai cerību, bet arī veselo saprātu.

Kur patiesībā slēpjas kredīta sadārdzinājums?

Līguma noformēšanas un apkalpošanas maksas

Daudzi aizdevēji skaļi reklamē zemu procentu likmi, bet klusē par līguma noformēšanas maksu. Tā var būt fiksēta summa vai procentuāla daļa no aizdevuma, un nereti tā tiek pieskaitīta klāt aizdevuma summai. Rezultātā tu maksā procentus arī par šo “papildus” naudu.

Apkalpošanas maksa mēdz parādīties katru mēnesi kā maza, it kā nevainīga pozīcija. Taču 5–10 eiro mēnesī gada laikā pārvēršas summā, par kuru varēja nopirkt pārtiku vairākām nedēļām. Mazas summas ilgtermiņā kļūst pārsteidzoši lielas.

Līguma grozījumu maksas

Dzīve notiek, alga kavējas, saslimsti, mainās plāni. Tad rodas vēlme pārcelt maksājuma datumu vai pagarināt atmaksas termiņu. Šajā brīdī daudzi atklāj, ka elastība nav bezmaksas.

Par katru izmaiņu var tikt piemērota atsevišķa maksa, reizēm 10 eiro, reizēm 30, citkārt pat procenti no atlikušās summas. Ja zini, ka tavs budžets ir neprognozējams, šim punktam jāpievērš īpaša uzmanība. Pretējā gadījumā labas ieceres var pārvērsties dārgā kļūdā.

Soda procenti un kavējuma naudas

Reklāmā viss izskatās vienkārši, bet kavē vienu maksājumu, un procentu likme pēkšņi kļūst par soda procentu likmi. Soda procenti var tikt rēķināti par katru kavēto dienu. Tas nozīmē, ka pat īss kavējums var ievērojami sadārdzināt aizdevumu.

Ja kavējums ievelkas, kopējā summa sāk augt ātrāk nekā tava motivācija to segt. Turklāt papildus var tikt piemērotas atgādinājuma vai parādu piedziņas izmaksas. Tieši šis ir brīdis, kad “lēts kredīts” kļūst par dārgu mācību.

kredita liguma detalas

“Bet man teica, ka viss ir caurspīdīgi!”

“Es skatījos tikai GPL, ar to pietiek”

GPL jeb gada procentu likme tiešām ir nozīmīgs rādītājs. Tas palīdz saprast kopējās izmaksas gada griezumā un ļauj salīdzināt dažādus piedāvājumus. Taču tas nav vienīgais faktors, kam pievērst uzmanību.

Īstermiņa kredītiem GPL var šķist astronomisks, bet reālā atmaksas summa, salīdzinoši neliela. Savukārt papildu maksas par grozījumiem vai kavējumiem ne vienmēr pilnībā atspoguļo tavu individuālo risku. Tāpēc ar vienu skaitli nepietiek.

“Ja jau līgums ir likumīgs, tur viss būs godīgi”

Likumīgs nenozīmē tev izdevīgs. Aizdevējs drīkst iekasēt dažādas maksas, ja tās ir skaidri norādītas līgumā. Un parasti tās tiešām tur ir, tikai ne pirmajā lapā ar lieliem burtiem.

Jautājums ir vienkāršs, vai tu tās izlasīji? Vai arī pārskrēji ar acīm, meklējot pogu “Apstiprināt”? Atbildība par šo klikšķi galu galā paliek tavās rokās.

“Man tagad vajag naudu, nav laika pētīt”

Steidzama vajadzība pēc naudas ir realitāte, ar ko saskaras daudzi. Tajā brīdī analīze šķiet kā lieka greznība. Tomēr tieši steiga ir dārgākais padomdevējs.

Pat īsa salīdzināšana var ietaupīt desmitiem vai pat simtiem eiro. Dažas papildu minūtes, pārskatot nosacījumus, var nozīmēt būtisku atšķirību gala summā. Steiga bieži maksā vairāk nekā pacietība.

Kā pieņemt gudrāku lēmumu?

Pirmais solis, apskati ne tikai procentu likmi, bet arī sadaļas par komisijām, līguma grozījumiem un soda sankcijām. Ja šīs sadaļas ir garākas par pašu piedāvājuma aprakstu, tas jau ir signāls būt īpaši uzmanīgam. Mazie burti bieži nosaka lielo cenu.

Otrais solis, salīdzini vairākus piedāvājumus, neapstājoties pie pirmā redzētā varianta. To vari ērti izdarīt, izmantojot rīku, kas ļauj vienuviet pārskatīt dažādu aizdevēju nosacījumus, piemēram, šeit, 👉 salīdzināt kredītus. Skaties ne tikai uz mēneša maksājumu, bet arī uz kopējo atmaksas summu un elastības iespējām.

Un visbeidzot, uzdod sev vienkāršu jautājumu, kas notiks, ja es kavēšu vienu maksājumu? Ja atbilde tevi biedē, iespējams, šis nav tavs piemērotākais risinājums. Kredīts nav ļaunums, bet naivums gan var kļūt dārgs, tāpēc domā ar savu galvu un pieņem lēmumu apzināti.

Vai kredīta kalkulatoriem var uzticēties

Kredīta kalkulators internetā izskatās kā glābējs baltā zirgā, ievadi summu, termiņu, un pēc trim sekundēm zini, cik “maksās tava kļūda”. Ērti, ātri un bez spriedzes, jo neviens tev neprasa bankas konta izrakstu vai paskaidrojumu, kāpēc pagājušajā mēnesī atkal bija “neparedzēti izdevumi”. Bet jautājums ir vienkāršs, vai šiem cipariem tiešām var uzticēties?

Ja tu meklē naudu steidzami, tev nav laika akadēmiskām diskusijām par procentu likmēm. Tev vajag skaidru atbildi, cik tas maksās un vai es to varēšu pavilkt? Tāpēc iziesim cauri tam, cik uzticami ir kredīta kalkulatori un kā tos izmantot tā, lai pēc tam nebūtu jāmeklē vēl viens kalkulators, jau parāda restrukturizācijai.

Cik precīzi patiesībā ir kredīta kalkulatori?

Kalkulators rāda teoriju, banka realitāti

Kalkulators rāda teoriju, banka, realitāti. Kredīta kalkulators gandrīz vienmēr balstās uz “skaistāko scenāriju”. Tajā tiek izmantota standarta procentu likme, ideāls klients un pieņēmums, ka tu esi finanšu eņģelis ar stabilu ienākumu vēsturi. Reālajā dzīvē banka paskatās dziļāk, un procenti var kļūt mazliet mazāk draudzīgi.

Rezultātā kalkulatorā redzētā ikmēneša maksa var atšķirties no tā, ko saņemsi piedāvājumā. Dažreiz nedaudz, dažreiz jūtami. Un jā, tas nav “kļūdains kalkulators”, tas ir mārketings plus vidējā statistika.

Komisijas maksas un nianses, kas ne vienmēr ir iekļautas

Daļa kalkulatoru neparāda līguma maksu, konta apkalpošanas maksu vai citas “mazās rindiņas”. Uz ekrāna viss izskatās skaisti, bet gala summā parādās pāris desmiti vai pat simti eiro klāt. Tieši šīs nianses bieži izšķir, vai kredīts ir pieņemams vai jau riskants.

Tāpēc vienmēr skaties ne tikai uz mēneša maksājumu, bet arī uz kopējo atmaksājamo summu. Tur parasti slēpjas patiesība. Mēneša maksājums ir reklāma, kopējā summa, realitāte.

Tava maksātspēja nav tikai cipars kalkulatorā

Kalkulators nezina, cik tev maksā īre, cik bērniem vajag pusdienas skolā un cik bieži saplīst auto. Tas rēķina procentus, nevis tavu dzīvi. Un te daudzi kļūdās, viņi pieņem, ka, ja kalkulators rāda “var”, tad tas nozīmē arī “vajag”.

Pirms pieņemt lēmumu, paskaties uz saviem reālajiem ienākumiem pēc nodokļiem. Šeit noder arī mūsu pašu neto algas kalkulators, kas palīdz saprast, cik patiesībā paliek pāri pēc visiem nodokļu pārsteigumiem. Jo kredītu maksā no neto, nevis no optimistiskām bruto ilūzijām.

finansu planosana tabula

Bet vai tad kalkulatori vispār ir lietderīgi?

“Vismaz kaut kāds priekšstats taču ir”

Jā, un tas ir galvenais pluss. Kredīta kalkulators dod ātru orientieri, tu vari saprast, vai runa ir par 80 eiro mēnesī vai 180. Tas palīdz atsijāt pilnīgi nereālus variantus vēl pirms esi sācis pieteikšanās procesu.

Taču problēma sākas tad, kad šo orientieri uztver kā garantiju. Kalkulators nav solījums, tas ir aptuvens scenārijs. Un aptuvens nozīmē, ar rezervi uz abām pusēm.

“Man sakrita gandrīz precīzi”

Ir gadījumi, kad kalkulatora rezultāts tiešām gandrīz sakrīt ar gala piedāvājumu. Parasti tas notiek, ja tev ir laba kredītvēsture un stabila alga. Bet tas nav universāls likums, un uz to nevajag paļauties kā uz matemātisku aksiomu.

Ja tev jau ir esošas saistības vai svārstīgi ienākumi, gala piedāvājums var būt pavisam citāds. Un tad vilšanās sajūta rodas nevis tāpēc, ka banka ir “slikta”, bet tāpēc, ka kalkulators tika uztverts pārāk burtiski. Instruments nav vainīgs, ja to lieto kā kristāla bumbu.

“Tas taču ir bezmaksas rīks ko vēl gribēt?”

Tieši tā, tas ir bezmaksas rīks. Un bezmaksas rīki parasti nav personalizēti finanšu konsultanti ar piekļuvi tavai kredītvēsturei. Tie ir paredzēti ātrai simulācijai, nevis dziļai analīzei.

Ja tu to uztver kā pirmo soli, viss kārtībā. Ja kā galīgo patiesību, sākas problēmas. Jo bezmaksas rīks nevar uzņemties atbildību tavā vietā.

Kā pareizi izmantot kredīta kalkulatora rezultātus?

Pirmkārt, izmanto kalkulatoru salīdzināšanai, nevis gala lēmumam. Paskaties vairākus aizdevējus, salīdzini kopējo atmaksājamo summu un procentu likmes. Ja atšķirība ir būtiska, tur arī slēpjas tava potenciālā ekonomija vai papildu risks.

Otrkārt, vienmēr pieskaiti drošības rezervi. Ja kalkulators rāda, ka vari atļauties 150 eiro mēnesī, pajautā sev, vai vari atļauties 180 bez panikas? Dzīvē vienmēr gadās neparedzēti izdevumi, un kredīts negaidīs, kamēr tu “sakārtosi lietas”.

Un visbeidzot, atceries, ka neviens kalkulators tavā vietā neatbildēs par sekām. Tas ir instruments, nevis lēmuma pieņēmējs. Kredīts var būt reāls risinājums grūtā brīdī, bet tikai tad, ja to izmanto ar aukstu galvu, jo katram tomēr sava galva uz pleciem.

Finanšu pratības nedēļa pieaugušajiem

Finanšu pratības nedēļa Latvijā parasti asociējas ar uzvalkiem, gariem grafikiem un lekcijām, kuras neviens neklausās. Bet, ja noliekam malā teoriju, realitāte ir skarba un lielākajai daļai cilvēku “finanšu pratība” nozīmē nevis akciju portfeļu būvēšanu, bet vienkāršu izdzīvošanu līdz algai un cīņu ar augstiem procentiem.

Šis raksts ir par to, kāpēc no 17. līdz 23. martam plānotā Finanšu pratības nedēļa 2025 nav domāta tikai skolām, bet var būt reāls rīks tavās rokās. Apskatīsim, kāpēc ir vērts “izfiltrēt” to, ko stāsta eksperti, un kā šī informācija var palīdzēt tev pieņemt lēmumus, kas neizdedzina maku.

Pasākumi nav tikai ķeksīša pēc

Sāksim ar nepatīkamo patiesību un, ja tu šobrīd domā, kuru ātro kredītu apmaksāt pirmo, lekcija par diversificētiem ieguldījumiem tev liekas kā ņirgāšanās. Tomēr šogad programma ir pietuvināta realitātei. Kā norāda Latvijas Bankas publicētā informācija, tad aptuveni 50 pasākumu visā Latvijā būs veltīti tam, kā neuzķerties uz krāpniekiem un kā saprast, ko tev mēģina “iesmērēt” sociālajos tīklos.

Pretējais viedoklis saka, ka šādas nedēļas ir tikai birokrātiska runāšana, kas cilvēkiem ar parādiem nepalīdz. Daļēji tā ir taisnība, jo lekcija neaizvietos naudu kontā. Taču realitātē lielākā daļa finanšu bedru tiek izraktas tieši nezināšanas dēļ. Zināt, kā strādā procenti un kurš influenceris melo ir tava pirmā aizsardzības līnija.

Parādi nav dzīvesstils

Parādu jūra nav bezgalīga un agrāk vai vēlāk tajā var noslīkt, ja peldi bez plāna. Ir populārs uzskats, ka nebanku kredīti ir vienīgais glābiņš krīzē. Tie joprojām pilda savu lomu, bet, ja tev ir vairāki mazi aizdevumi, katrs ar savu termiņu un kosmisku procentu likmi, tu vienkārši dāvini savu naudu kreditoriem.

Ja meklē veidu, kā samazināt ikmēneša spiedienu, nebanku kredītu apvienošana ir viens no praktiskākajiem soļiem, ko vari spert. Tā vietā, lai cīnītos ar pieciem dažādiem maksājumiem, tu tos apvieno vienā ar saprātīgākiem nosacījumiem. Finanšu pratības nedēļā eksperti runās tieši par šādu plānošanu, kā pārstāt barot “soda procentu” mašinēriju un beidzot pārņemt kontroli pār savu naudu.

nebanku kreditu apvienosana

Kā neuzķerties uz pasakām

Ir viegli ilgoties pēc laikiem, kad naudu deva visiem un bez jautājumiem. Tagad sistēma ir kļuvusi gudrāka un aizdomīgāka. Finanšu pratības nedēļā īpaša uzmanība tiks pievērsta tam, kā atpazīt maldīgas ziņas. Ja kāds tev stāsta, ka ātrais kredīts ir bezmaksas dāvana, viņš vai nu nezina matemātiku, vai apzināti tevi maldina.

Drošība nozīmē, ka tu neuzticies akli katram reklāmas sauklim. Tas samazina risku, ka tu nonāksi situācijā, kurā parādu slogs kļūst neatrisināms. Šogad 17. martā notiks diskusija par to, kā orientēties influenceru pasaulē, kas ir tieši par to, kā nepieņemt stulbus lēmumus, skatoties uz skaistām bildēm Instagramā.

Lēmumi bez pārsteigumiem

Finanšu pratība nav nekas vairāk kā vienkārša loģikas pārbaude. Vai es varu to atļauties? Cik tas man reāli maksās pēc mēneša? Vai ir lētāka alternatīva?

Ja meklē efektīvu veidu, kā izkulties no parādu sloga, sāc ar faktiem. Izmanto šo nedēļu, lai iegūtu informāciju par savām tiesībām un iespējām samazināt maksājumus. Mazāk ilūziju, vairāk aprēķinu ir vienīgais veids, kā panākt, ka tava nauda strādā tev, nevis tu strādā tikai tāpēc, lai pabarotu kredītdevējus.

TOP 3 patēriņa kredīti 2026. gada sākumā

Patēriņa kredīts nav ne varonis, ne ļaundaris. Tas ir instruments. Un, kā ar jebkuru instrumentu var uzbūvēt, bet var arī pamatīgi savainoties. 2026. gada sākumā piedāvājumu netrūkst, procenti skaisti mirdz reklāmās, un “nauda kontā 24h” jau sen vairs nav nekas īpašs.

Šī raksta mērķis nav pateikt, kurš kredīts ir labākais visiem. Tāds neeksistē. Mērķis ir skaidri parādīt, kurš kredīts strādā konkrētam cilvēka profilam, balstoties uz reāliem datiem un veselīgu skepsi.

Dati apkopoti no Netcredit.lv, bet secinājumi no dzīves

Kāpēc “TOP kredīti” bieži tiek kritizēti

Sāksim godīgi. “TOP 3 kredīti” raksti bieži vien ir pelnījuši kritiku. Tie mēdz:

  • ignorēt to, ka GPL “no 5,9%” realitātē var kļūt par 19%;
  • salīdzināt nesalīdzināmas lietas;
  • noklusēt, ka cilvēkam jau ir trīs aktīvi aizdevumi.

Šī kritika pastāv pamatoti. Taču secinājums no tās nav par kredītiem nerunāt, bet gan runāt precīzāk. Tieši tāpēc šajā rakstā kredīti tiek vērtēti pēc profiliem, nevis pēc skaļuma reklāmā.

Un vēl viena būtiska lieta, ja ir vairāki aktīvi aizdevumi, bieži vien efektīvāks solis nav jauns kredīts, bet gan kredītu apvienošana, kas ļauj samazināt kopējo ikmēneša slogu un procentu pārmaksu.

🥇 Kredora

Ja cilvēkam ir regulāri ienākumi un kredītvēsture bez svaigiem kavējumiem, galvenais jautājums ir nevis “vai dos”, bet “cik tas maksās piecu gadu griezumā”. Tieši šeit Kredora 2026. gada sākumā izskatās vispārliecinošāk.

Kredora piedāvā aizdevumus no 100 līdz pat 25 000 eiro, ar GPL sākot no 5,9% un atmaksas termiņu līdz 120 mēnešiem. Minimālais termiņš ir 90 dienas, vecuma diapazons no 18 līdz 75 gadiem. Lēmums un nauda kontā parasti 24 stundu laikā, bez lieka teātra.

Šie skaitļi paši par sevi neko nenozīmētu, ja Kredora nemērķētu uz konkrētu auditoriju, kas ir cilvēkiem ar prognozējamiem ienākumiem. Šis nav risinājums “līdz algai”, bet gan situācijām, kur vajag sakārtot lielākus finanšu jautājumus, kas var būt remonts, dārgāks pirkums vai vecāku saistību refinansēšana.

Kredora der, ja tev ir stabils darbs un tu nevēlies pārmaksāt tikai tāpēc, ka aizņemies nebankā.

🥈 Kreditstar

Dzīvē reti viss ir ideāli. Kreditstar to saprot un tieši tāpēc tas bieži parādās kā reāls variants cilvēkiem, kuri neatbilst banku standartiem, bet arī nevēlas ieiet dārgā ātro kredītu zonā.

Kreditstar piedāvā aizdevumus no 500 līdz 25 000 eiro, ar GPL diapazonu no 12% līdz 29,9% un atmaksas termiņu līdz 84 mēnešiem. Minimālais aizdevuma termiņš ir 90 dienas, vecuma limits no 18 līdz pat 80 gadiem, kas ir reti sastopams tirgū.

Jā, procenti šeit vairs nav tik zemi kā Kredora gadījumā. Taču pretī aizņēmējs iegūst lielāku elastību un saprotamu pieeju. Kreditstar bieži kļūst par kompromisu tiem, kam ienākumi ir, bet kredītvēsture nav perfekta.

Kreditstar der, ja tev ir ienākumi, bet finanšu pagātne nav sterila un vajag skaidrus nosacījumus bez pārsteigumiem.

🥉 Bondora

Bondora nav lēts kredīts un tas nav noslēpums. Taču 2026. gada sākumā tas joprojām ir viens no pieejamākajiem risinājumiem cilvēkiem ar nestabiliem ienākumiem.

Bondora piedāvā aizdevumus no 100 līdz 15 000 eiro, ar GPL no 15,43% līdz pat 53,34%, termiņu līdz 60 mēnešiem un minimālo termiņu 180 dienas. Vecuma ierobežojums ir 18 līdz 64 gadi. Nauda kontā ienāk 24 stundu laikā.

Šie skaitļi skaidri parāda risku, tāpēc Bondora nav risinājums ilgtermiņa komfortam. Bondora ir risinājums konkrētai situācijai, kad citi vienkārši atsaka. Freelanceri, pašnodarbinātie un cilvēki ar mainīgiem ienākumiem to zina ļoti labi.

Bondora der, ja ienākumi ir neregulāri, situācija ir īslaicīga un ir skaidrs atmaksas plāns.

kreditu apvienosana

Kur paliek SOSO Credit, Sefinance un Dali Dali?

SOSO Credit piedāvā līdzīgus nosacījumus kā Kreditstar (500-25 000 €, GPL 12-29,9%, termiņš līdz 84 mēnešiem), taču bez skaidras priekšrocības konkrētam profilam.
Sefinance kā finanšu brokeris (GPL no 6,9%, termiņš līdz 120 mēnešiem) var būt labs salīdzināšanas rīks, ja gribas redzēt vairākus piedāvājumus vienlaikus.
Dali Dali izceļas ar ļoti garu minimālo termiņu (548 dienas), bet procentu caurspīdīgums nav tā stiprākā puse.

Tie visi ir izmantojami, bet šoreiz paliek ārpus TOP 3.

Nepareiza izvēle maksā visdārgāk

Augsts GPL pats par sevi vēl nav katastrofa. Katastrofa ir:

  • aizņemties bez skaidra plāna,
  • ignorēt jau esošās saistības,
  • vai ņemt jaunu kredītu, kad patiesībā vajag sakārtot vecos.

Ja aizņemies, tad dari to apzināti. Ja jūti, ka kredīti sāk spiest, tad apvieno, nevis krāj. Un, ja šis raksts palīdzēja izvairīties no sliktākā scenārija, tas jau ir labs rezultāts.

Kur aizņemties 500 € bez konta izraksta un galvotāja

Kad nauda vajadzīga vakar, neviens negrib kārtot liekus papīrus vai gaidīt bankas lēmumu vairākas dienas. Šis raksts ir domāts tiem, kuri meklē ātro kredītu, ko var saņemt bez konta pārskata un bez galvotāja.

Mēs apskatām populārākos variantus Latvijā, izskaidrojam to piedāvājumus un palīdzam izvēlēties risinājumu, kas nav finansiāla bedre.

Kā saprast, kurš ātrais kredīts ir piemērots tev

Ja steidzami vajag 500 eiro, svarīgi izvērtēt ne tikai to, kurš aizdevējs pārskaitīs naudu visātrāk, bet arī kādi nosacījumi nāk līdzi šim aizdevumam. Piesakoties tiešsaistē, īpaši svarīga ir autentifikācijas datu drošība, tāpēc tos ievadi tikai aizdevēja oficiālajā vietnē.

Daži svarīgi jautājumi, ko sev uzdot.

  • Vai nepieciešams iesniegt konta izrakstu vai piesaistīt galvotāju
  • Kāda ir gada procentu likme (GPL) un cik daudz jāmaksā atpakaļ
  • Cik ātri nauda nonāks kontā
  • Vai būs jāmaksā par līguma slēgšanu, ātrāku izmaksu vai citiem pakalpojumiem

SMScredit, pazīstams un ātrs risinājums

SMScredit ir viens no atpazīstamākajiem ātro kredītu sniedzējiem Latvijā. Ja esi jauns klients, pirmais mēnesis ir bez procentiem. Aizdevumu iespējams saņemt dažu minūšu laikā, taču būs nepieciešama izziņa no VID vai VSAA par taviem ienākumiem.

Plusi
Naudu iespējams saņemt jau tajā pašā dienā.
Nav nepieciešams darba devēja konta izraksts.

Mīnusi
Gada procentu likme var būt augsta.
Nepieciešami oficiāli pierādāmi ienākumi.

Credit24, elastīga kredītlīnija

Credit24 piedāvā iespēju atvērt kredītlīniju. Tas nozīmē, ka vari paņemt tikai to summu, kas nepieciešama, un izmantot atlikumu vēlāk, kad rodas jauna vajadzība.

Plusi
Nauda pieejama kontā dažu minūšu laikā.
Atkārtotai izmantošanai nav jāiesniedz jauns pieteikums.

Mīnusi
GPL var būt no 19 līdz pat 51 procentam gadā.
Nepieciešama laba kredītvēsture un oficiāli ienākumi.

Bino, vienkāršs risinājums arī sarežģītās situācijās

Bino ir viens no nedaudzajiem aizdevējiem, kas piedāvā papildu pakalpojumus tiem, kuriem nepieciešama lielāka elastība. Viņi piedāvā arī ekspress izmaksu, ja nav laika gaidīt.

Plusi
Naudu iespējams saņemt arī bez izcilas kredītvēstures.
Ātra un vienkārša reģistrācija.

Mīnusi
Ātrā izmaksa ir maksas pakalpojums.
Bez šī pakalpojuma naudu var nākties gaidīt vairākas dienas.

VIASMS, zemi maksājumi un vienkārša pieeja

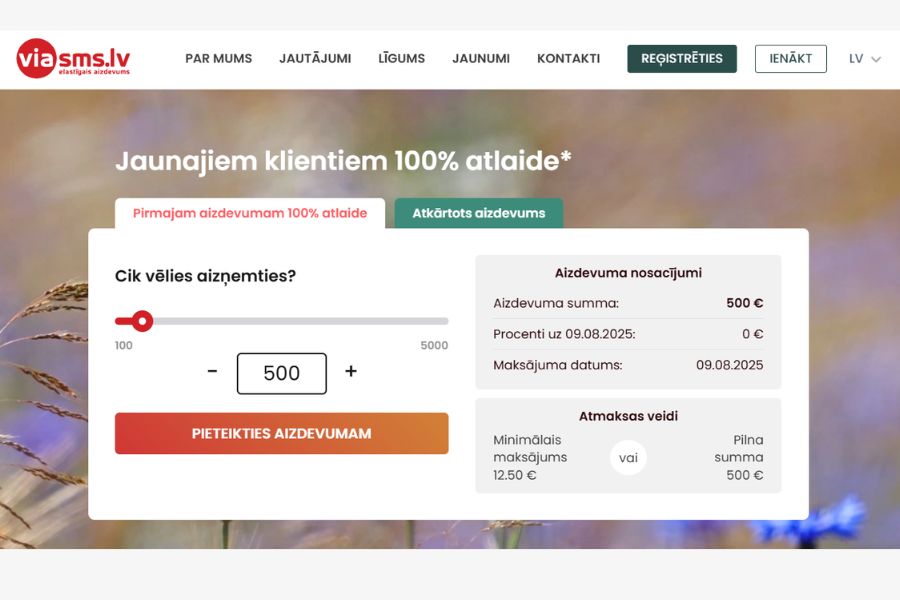
VIASMS sola vienkāršību un zemas minimālās iemaksas. Aizņemties var jebkurā diennakts laikā, un pieteikšanās notiek tiešsaistē.

Plusi
Mēneša maksājums var būt sākot no 3 eiro.
Nauda tiek ieskaitīta ātri.

Mīnusi
Jāveic konta apstiprināšana ar 0,01 eiro pārskaitījumu.
GPL robežās no 43 līdz 53 procentiem.

Ja dzīvo ārzemēs

Ja strādā un dzīvo ārvalstīs, daudzi aizdevēji tevi noraidīs. Taču ir aizdevēji, kas piedāvā īpašus nosacījumus arī šādiem gadījumiem. Viens no tiem ir kredīts ārzemēs strādājošajiem.

Šis pakalpojums var palīdzēt, ja esi deklarēts Latvijā, taču ienākumi nāk no ārzemēm.

Ko izvēlēties, ja laiks spiež un nauda vajadzīga steidzami

Nav viena universāla risinājuma visiem. Ja tev svarīgs ātrums, izvēlies SMScredit vai Credit24. Ja vēlies zemāku ikmēneša maksājumu, apsver VIASMS. Ja nevēlies iziet cauri vairākām pārbaudēm un meklē vienkāršāko ceļu, mēģini Bino. Ja esi ārzemēs, pārbaudi vai naudu var aizņemties arī dzīvojot ārzemēs.

Ja vēlies vēl plašāku piedāvāto kredītu izvērtējumu, ieskaties Netcredit.lv, kas ērti un pārskatāmi akpopojuši plašu skaitu ar nebanku kredītu piedāvājumiem.

Pārdomāta kredīta izvēle steidzamā situācijā

Steidzamās situācijās lēmumus mēdz pieņemt emociju vadīti. Bet pat tad, ja jāaizņemas ātri, vari izdarīt to gudri. Pievērs uzmanību GPL, nosacījumiem un laikam, cik ātri saņemsi naudu. Neaizmirsti arī salīdzināt piedāvājumus. Tā tu varēsi samazināt procentu maksājumus un neiegrimt parādu spirālē.

Atrie-kreditis.lv ir veidots, lai tu to varētu izdarīt vienkārši un bez lieka stresa.

Kredītu apvienošana – ietaupi uz kredītmaksājumiem

Ir brīdis, kad saproti, nevis pelni par maz, bet vienkārši maksā pārāk daudziem reizē. Trīs, četri vai pat pieci maksājumi mēnesī sāk dzīvot savu dzīvi, un tu kļūsti par viņu grāmatvedi bez algas. Tieši tur kredītu apvienošana pēkšņi vairs neizklausās pēc reklāmas trika, bet pēc loģiska glābšanas riņķa.

Arī es esmu redzējis, kā viens mazs aizdevums pārvēršas veselā parādu puzlē. Katrs ar savu datumu, procentu likmi un pārsteigumiem līguma sīkajā drukā. Kredītu apvienošana šādā brīdī var būt nevis greznība, bet stratēģisks gājiens, lai atgūtu kontroli pār savu naudu.

Ko īsti nozīmē kredītu apvienošana?

Kredītu refinansēšana ir process, kas atvieglo kredītu pārvaldīšanu, tā ir vairāku kredītu apvienošanu vienā maksājumā, parasti ar jaunu kopējo kredītu. Šis process vienkāršo parādu apmaksu, aizstājot vairākus maksājumus un procentu likmes ar vienu ikmēneša maksājumu un vienotu procentu likmi. Nereti tieši nebanku kredītu apvienošana ir populārākā izvēle.

Parasti pārkreditācija tiek izmantota tādiem parādiem kā studentu kredīti, patēriņa kredīti un dažkārt arī kredīti mājokļa iegādei. Arī vairākus ātros kredītus aizdevēji uzņemas apvienot, piedāvājot jums sevi vairāku citu kreditoru vietā. Ar kredītu apvienošanu tiek atmaksāti esošie parādi, un aizņēmējam atliek pārvaldīt tikai vienu aizdevumu.

kreditu apvienosana

Kredītu apvienošanas galvenās priekšrocības

Kredītu apvienošana var sniegt vairākas priekšrocības, un katra no tām veicina ilgtspējīgāku finansiālo situāciju. Tas ir īpaši izdevīgi kredītiem ar augstām procentu likmēm vai mainīgām procentu likmēm, jo kredītu apvienošana bieži var nodrošināt zemāku, fiksētu likmi, kā arī citus labumus.

Lūk, galvenās kredītu apvienošanas priekšrocības:

  • Vairāki maksājumi un tie termiņi tiek pārvērsti vienā. Tas samazina maksājumu kavējumu, tādējādi atvieglojot budžeta plānošanu.
  • Apvienotiem aizdevumiem ir zemākas procentu likmes nekā personīgajiem kredītiem ar augstiem procentiem.
  • Atšķirībā no mazajiem aizdevumiem ar mainīgu procentu likmi, apvienotais aizdevums parasti piedāvā fiksētu maksājuma termiņu un procentu likmi.
  • Konsekventi un savlaicīgi veiktie apvienotā aizdevuma maksājumi, kas samazina kredīta izmantošanas koeficientu uzlabo jūsu kredītvērtējumu.

Būtībā kredītu apvienošana nozīmē ne tikai maksājumu ērtumu, bet arī efektivitāti un finansiālo stabilitāti. Tā ir proaktīva pieeja, lai pārņemtu kontroli pār savu finansiālo likteni. Vienkāršība un iespējamie finansiālie ietaupījumi padara aizdevumu apvienošanu par pievilcīgu risinājumu tiem, kas cīnās ar vairāku parādu maksājumiem. Tas ir stratēģisks solis ceļā uz efektīvāku finanšu pārvaldību un lielāku sirdsmieru.

Par ko vajadzētu atcerēties apvienojot savus kredītus?

Lēmums par aizdevumu apvienošanu ir pirmais solis, bet tās efektīva īstenošana ir ļoti svarīga. Rūpīgi plānojot un veicot rūpīgu izpēti, kredītu apvienošanas īstenošana var uzlabot un padarīt mazāk saspringtu finansiālo dzīvi.

Daži ieteikumi efektīvai kredītu apvienošanai:

  • Izvērtējiet savas parādsaistības, izprotiet, kuri aizdevumi ir piemēroti apvienošanai, un salīdziniet kopējās izmaksas ar potenciālajiem ietaupījumiem.
  • Meklējiet labākos nosacījumus, nepieņemiet pirmo piedāvājumu. Salīdziniet dažādu aizdevēju procentu likmes, noteikumus un maksas.
  • Izlasiet sīki drukāto tekstu , esiet informēti par jebkādām papildu maksām vai soda naudām par pirmstermiņa atmaksu.
  • Izveidojiet atmaksas plānu, ievērojiet budžetu, kas nodrošina savlaicīgus jaunā apvienotā kredīta maksājumus.

Pieņemt lēmumu par labāko kredītu apvienošanas piedāvājumu var palīdzēt salīdzināšanas platforma Netcredit.lv. Lai gan kredītu apvienošana sniedz daudz priekšrocību, ir svarīgi apzināties arī tās iespējamos trūkumus.

kreditu refinansesana

Noslēgumā, rēķini aukstu prātu, nevis karstu galvu

Kredītu apvienošana var būt gudrs solis, ja mērķis ir reāli samazināt izmaksas un sakārtot finanšu disciplīnu. Tā nav maģija, bet instruments, un instruments strādā tikai tad, ja to lieto ar plānu.

Izvērtē kopējo pārmaksu, salīdzini procentu likmes un pārliecinies, ka jaunais līgums patiešām ir izdevīgāks, nevis tikai ērtāks. Izveido konkrētu atmaksas grafiku un pieturies pie tā, lai kredītu apvienošana nekļūtu par starta punktu jaunam parādu aplim.

Nauda mīl skaidrību un disciplīnu, nevis impulsus. Lēmums apvienot kredītus var atvieglot dzīvi, bet atbildība par rezultātu vienmēr paliek tavās rokās. Katram sava galva uz pleciem, tāpēc izvēlies risinājumu, kas ilgtermiņā strādā tieši tavā labā.