Naudas trūkums mēdz padarīt cilvēku drosmīgu, bet ne vienmēr gudru. Kad rēķini krājas un parādi spiež, solījums nopelnīt dažu minūšu laikā var izklausīties pēc glābšanas riņķa. Diemžēl reizēm tas ir nevis riņķis, bet akmens pie kājas.
Naudas mūlis nav cilvēks ar masku un koferi no kriminālfilmas. Bieži tas ir parasts cilvēks, kurš piekrīt saņemt un pārsūtīt naudu, īsti neiedziļinoties, kāpēc tas vajadzīgs. Tieši šī nevainīgā nezināšana var ievilkt nopietnās nepatikšanās.
Kā sākas naudas mūļa stāsts
Krāpnieki parasti nepiedāvā palīdzi mums legalizēt naudu. Viņi pārdod ērtu stāstu par vieglu darbu, ātru peļņu vai palīdzību it kā godīgam uzņēmumam.
Darba piedāvājums bez darba
Tipisks sludinājums sola ienākumus par maksājumu pieņemšanu un pārsūtīšanu, nereti pat bez pieredzes. Cilvēkam atliek izmantot savu bankas kontu, paturēt nelielu komisiju un pārskaitīt pārējo tālāk. Ja darbs neprasa prasmes, bet prasa pieeju tavam kontam, tā nav karjeras iespēja.
Steidzamā situācijā arī aizdevuma piedāvājumi jāvērtē vēsi, nevis pēc skaista saukļa. Pirms izvēles ir vērts saprast, vai jaunākie ātrie kredīti piedāvā skaidrus nosacījumus un vai maksājums būs pa spēkam arī nākamajā mēnesī.
Parādi padara ievainojamāku
Cilvēks ar maksājumu kavējumiem var noticēt, ka pāris pārskaitījumi atrisinās visu uzreiz. Krāpnieki šo spiedienu labi saprot un izmanto, piedāvājot vienkāršu risinājumu bez jautājumiem. Taču parādu slogu drošāk risināt ar kredītu apvienošanu, nevis ar svešas naudas kustību savā kontā.
Kāpēc attaisnojumi nepasargā
Visbiežāk cilvēks sev pasaka, ka nav darījis neko sliktu, jo tikai palīdzējis ar pārskaitījumu. Taču bankas konts nav izīrējama pastkastīte, un nezināšana pati par sevi neatceļ sekas.
Es tikai pārsūtīju naudu
Naudas saņemšana un tūlītēja nosūtīšana citai personai ir viena no klasiskām pazīmēm, ka darījums var būt aizdomīgs. Īpaši bīstami ir gadījumi, kad maksātājs ir nepazīstams, bet naudu prasa sūtīt uz citu kontu, kriptovalūtas maku vai izņemt skaidrā naudā. Ja nevar skaidri izskaidrot, kam nauda pieder un kāpēc tā ceļo caur tavu kontu, pārskaitījumu nevajag veikt.
Sludinājums izskatījās īsts
Glīts uzņēmuma nosaukums, steidzams tonis un pārliecinoša sarakste vēl nepierāda, ka darba devējs ir godīgs. Krāpnieki var izmantot īstu uzņēmumu vārdus, viltotas mājaslapas un pat šķietami profesionālus līgumus. Godīgs darba devējs neprasīs izmantot savu privāto kontu uzņēmuma klientu maksājumiem.
Naudu pelni, nevis slēp
Ja nepieciešama nauda, pirmais solis ir nepārvērst īstermiņa problēmu par iespējamu juridisku un finansiālu murgu. Neatdod bankas piekļuves datus, neļauj izmantot savu kontu un nepārskaiti svešu naudu, ja darījuma būtība nav pilnīgi saprotama. Ātra nauda ir vilinoša, taču tās cena reizēm izrādās daudz lielāka par saņemto summu.
Finansiāls spiediens nav kauns, un kredīts dažkārt var būt praktisks risinājums, ja nosacījumi ir saprotami un maksājumi ir reāli izpildāmi. Procentu likmju pārmaiņas var ietekmēt kredītņēmēju ikmēneša izdevumus, ko labi ilustrē ECB lēmuma skaidrojums. Tomēr katram sava galva uz pleciem, un, ja piedāvājums šķiet pārāk viegls, lai būtu īsts, visdrīzāk kāds cer nopelnīt uz tava rēķina.
Ātrais kredīts nav nedz velns ar procentu ragiem, nedz brīnumlīdzeklis, kas salabo dzīvi piecās minūtēs. Tas ir īstermiņa instruments situācijai, kurā nauda vajadzīga tagad, nevis pēc nākamās algas. Problēma sākas brīdī, kad instrumentu mēģina izmantot kā dzīvesveidu.
Esmu redzējis, cik viegli steidzama rēķina apmaksa pārvēršas par regulāru naudas lāpīšanu. Cilvēks paņem nelielu summu, lai tiktu līdz algai, bet nākamajā mēnesī jau pietrūkst gan algas, gan miera. Tāpēc ātrais kredīts ir jāvērtē skarbi. Vai tas atrisina konkrētu problēmu vai tikai atliek nākamo?
Ātrais kredīts nav ienākums
Ātra nauda var palīdzēt, ja vajadzība ir skaidra un īslaicīga. Taču tā nekļūst par gudru risinājumu tikai tāpēc, ka pieteikums aizņem dažas minūtes.
Steidzamībai jābūt konkrētai
Neatliekams rēķins, veselības izdevumi vai nepieciešams remonts var būt situācijas, kurās īstermiņa aizņēmums dod elpas telpu. Savukārt spontāns pirkums, izklaide vai vēlme kaut kā izvilkt mēnesi nav ārkārtas gadījums. Ja iemeslu nevar nosaukt vienā teikumā, iespējams, aizņēmums nav vajadzīgs.
Maksājums jāredz pirms pieteikuma
Pirms aizņemties, ir jāzina ne tikai saņemtā summa, bet arī kopējā atmaksājamā summa un termiņš. Kredītu salīdzināšana palīdz ieraudzīt, vai izvēlētais piedāvājums tiešām ir saprātīgs. Ja jau šobrīd nav skaidrs, no kā segsi maksājumu, kredīts problēmu neizdzēsīs, bet pārcels to uz konkrētu datumu. Un datumi, kā zināms, mēdz pienākt ar nepatīkamu punktualitāti.
Aizņēmums neatceļ budžetu
Bieži dzirdams, ka ātrais kredīts ir vienīgā iespēja, jo naudas vienkārši nav. Taču vienīgā iespēja dažkārt nozīmē tikai to, ka citi soļi nav izskatīti pietiekami godīgi.
Kredīts neaizstāj stabilus ienākumus
Ja naudas trūkst katru mēnesi, problēma visdrīzāk nav viens negaidīts rēķins. Tad nepieciešams pārskatīt izdevumus, maksājumu termiņus un parādsaistības, nevis regulāri aizņemties līdz algai. Atkārtots ātrais kredīts šādā situācijā kļūst par dārgu plāksteri uz budžeta cauruma.
Lielāks kredīts nav glābiņš
Mājokļa iegāde vai lielāks aizdevums bieži šķiet kā nākamais loģiskais solis, taču tam vajadzīgs stabils finansiāls pamats. Vidējās algas iespējas rāda, ka cilvēkam ar vidējo neto algu mājokļa kredīta iespējas var būt ievērojami plašākas nekā īstermiņa aizdevums. Tas tomēr nenozīmē, ka jebkura pieejamā kredīta summa automātiski ir arī prātīgi uzņemama.
Izvēlies risinājumu, ne atelpu
Ja vajadzīga nauda steidzami, vispirms nosauc summu, iemeslu un reālo atmaksas datumu. Ja šīs trīs lietas ir skaidras un maksājums neizjauc nākamā mēneša budžetu, ātrais kredīts var būt lietderīgs īstermiņa risinājums. Ja nav skaidras atbildes, gudrāk ir apstāties, pārskatīt izdevumus un meklēt palīdzību parādu sakārtošanā.
Nevienam nav jākaunas par finansiāli grūtu brīdi. Taču aizņēmums prasa aukstu prātu arī tad, ja situācija ir karsta. Katram tomēr sava galva uz pleciem, un tieši tā ir labākā aizsardzība pret parādu, kas sākas ar vienu it kā nevainīgu klikšķi.
Ātrais kredīts nav finanšu plāns, tāpat kā plāksteris nav ārstēšanas programma. Taču brīdī, kad salūst auto, kavējas alga vai rēķins draud pārvērsties par sodu lavīnu, moralizēšana par vajadzēja iekrāt īpaši nepalīdz. Vajadzīga ir skaidra rīcība, nevis kauns.
Manuprāt, ātrais kredīts ir pieņemams tikai tad, ja tas atrisina konkrētu īstermiņa problēmu un jau pirms pieteikuma ir zināms atmaksas avots. Ja aizņemšanās kļūst par ikmēneša algu aizstājēju, tā vairs nav palīdzība, bet dārgs ieradums. Un ieradumi, kā zināms, reti prasa atļauju kļūt neērti.
Ātrais kredīts ir avārijas instruments
Steidzama naudas vajadzība nav rakstura vājums. Taču risinājumam jābūt īsākam par pašu problēmu.
Konkrētam izdevumam, nevis ikdienai
Ātrais kredīts var būt loģisks, ja jāapmaksā neparedzams un nepieciešams izdevums, piemēram, steidzams remonts vai rēķins ar tūlītēju termiņu. Pirms aizņemšanās nosauciet precīzu summu un mērķi. Nedaudz rezervei parasti ir pirmais solis uz nevajadzīgi lielu parādu.
Atmaksas datums jāzina iepriekš
Naudu nevajag aizņemt ar cerību, ka kaut kā jau sanāks. Pirms līguma noslēgšanas jāzina, no kuriem ienākumiem un kurā datumā tiks segta gan aizņemtā summa, gan visas izmaksas.
Kredīts nav ekonomikas ļaundaris
.
Kreditēšana pati par sevi nav problēma, jo tā palīdz finansēt pirkumus un ieguldījumus, ja saistības ir samērīgas. Arī Latvijas mājokļu tirgus piemērs rāda, ka līdzsvarota kreditēšana var atbalstīt ekonomiku un būvniecību. Atšķirība ir vienkārša. Mājokļa kredītu parasti vērtē ilgtermiņa budžetā, bet ātro kredītu nedrīkst pārvērst par ilgtermiņa nastu.
Populārie attaisnojumi nepalīdz
Ātrās naudas solījums ir vilinošs tieši tad, kad prāts ir noguris. Tāpēc dažas biežas frāzes ir vērts izjaukt pirms tās izjauc budžetu.
“Paņemšu, tad redzēs”
Šī pieeja nav plāns, bet loterija ar procentiem. Ja atmaksas iespēja nav skaidra šodien, kredīts visdrīzāk tikai pārbīda stresu uz nākamo maksājuma datumu.
“Aizņemšos vecā parāda segšanai”
Jauns kredīts veca kredīta dzēšanai var būt saprotams tikai tad, ja kopējās izmaksas un maksājums kļūst pārskatāmāks un reāli paceļams. Pretējā gadījumā tas ir parādu aplis: uz brīdi klusāks, bet ar katru apli dārgāks.
“Summa taču ir maza”
Neliela summa neatceļ līguma noteikumus un maksājuma termiņu. Tieši mazos aizņēmumus cilvēki mēdz novērtēt par zemu, līdz vairāki sīkumi vienā mēnesī sāk konkurēt ar īri, pārtiku un rēķiniem.
Rīcība pirms pieteikuma
Pirms aizņemšanās pierakstiet vajadzīgo summu, atmaksas datumu un maksimālo maksājumu, ko budžets spēj izturēt bez nākamā aizņēmuma. Ja kaut viens no šiem trim punktiem nav skaidrs, gudrākais ātrais risinājums ir apstāties un vispirms meklēt citu iespēju, piemēram, vienoties par rēķina apmaksu, pārdot nevajadzīgu mantu vai prasīt palīdzību tuviniekiem.
Ātrais kredīts var būt instruments, bet instruments nav vainīgs, ja to lieto nepareizajam darbam. Neviens cits jūsu vietā neizlasīs līgumu, neaprēķinās maksājumu un nenesīs sekas. Katram ir sava galva uz pleciem, un to vērts izmantot pirms, nevis pēc naudas saņemšanas.
Naudas steiga bieži liek domāt, ka vienīgā izeja ir aizņemties uzreiz. Taču sliktākais lēmums parasti nav kredīts pats par sevi, bet kredīts, kas paņemts panikā un bez plāna. Kad kontā ir tukšums, auksta galva kļūst vērtīgāka par jebkuru reklāmas solījumu.
Vispirms godīgi nosauc, kam nauda vajadzīga un cik liela summa patiesībā nepieciešama. Rēķins par ārstēšanu, īres maksājums vai steidzams auto remonts nav tas pats, kas vēlme aizlāpīt ikmēneša tēriņus. Jo precīzāks ir iemesls, jo mazāka iespēja aizņemties vairāk, nekā vajag.
Sāc ar situācijas aprēķinu
Steiga nav iemesls izlaist vienkāršu aprēķinu. Tieši piecas līdz desmit minūtes var pasargāt no dārga lēmuma.
Nosaki nepieciešamo summu
Pieraksti konkrēto maksājumu, tā termiņu un pieejamos līdzekļus kontā. Ja pietrūkst 80 eiro, aizņemties 300 eiro tikai tāpēc, ka tā piedāvā aizdevējs, nav risinājums, bet papildu problēma ar procentiem.
Pārbaudi, vai rēķinu iespējams samaksāt pa daļām, pārcelt termiņu vai vienoties ar pakalpojuma sniedzēju. Dažkārt viens zvans ir lētāks par jebkuru aizdevumu, lai cik neērti tas šķistu.
Salīdzini pirms aizņemšanās
Ja aizdevums tomēr ir vajadzīgs, nevajag ķert pirmo redzēto piedāvājumu. Pirms līguma apstiprināšanas ir vērts salīdzināt kredītus, pievēršot uzmanību kopējai atmaksas summai, termiņam un kavējuma nosacījumiem.
Ātra nauda nav bezmaksas nauda, lai arī reklāmās tā reizēm izskatās gandrīz kā draudzīgs pakalpojums no kaimiņa. Izvēlies mazāko summu un īsāko termiņu, ko vari reāli izpildīt bez nākamā mēneša budžeta sabrukuma.
Panikas risinājumi bieži maksā dārgi
,
un pretarguments ir saprotams, jo, ja naudu vajag šodien, laika domāt neesot. Tomēr tieši steigā pieņemtie lēmumi visbiežāk pārvērš vienu steidzamu maksājumu ilgākā parādu ķēdē.
Kredīts neatrisina ienākumu trūkumu
Aizdevums var būt praktisks risinājums vienreizējam izdevumam, taču tas neizlabo situāciju, ja ik mēnesi pietrūkst naudas pamatvajadzībām. Šādā gadījumā jāskatās, kur rodas deficīts, kādus maksājumus var samazināt un vai iespējams palielināt ienākumus.
Pirms aizņemies, izvērtē savas iespējas veikt maksājumus, jo spēja atmaksāt kredītu ir svarīgāka par to, cik ātri nauda nonāk kontā. Ja atmaksa balstās tikai cerībā, ka kaut kā jau būs, tas nav finanšu plāns.
Neļauj sevi steidzināt
Neviens godīgs lēmums neprasa nodot bankas piekļuves datus, kodus vai apstiprināt maksājumu telefonsarunas laikā. Krāpnieki labi zina, ka cilvēks, kuram steidzami vajag naudu, ir vieglāk pierunājams uz riskantu rīcību.
Finanšu iestādes regulāri brīdina par krāpšanas mēģinājumiem, kuros cilvēkus steidzina un uzdodas par banku vai uzņēmumu pārstāvjiem. Pārbaudi kontaktu oficiālajos kanālos un neļauj steidzamībai atslēgt veselo saprātu.
Izvēlies risinājumu, nevis paniku
Steidzami vajag naudu nenozīmē, ka jāpieņem pirmais piedāvājums vai jāaizņemas maksimālā pieejamā summa. Vispirms aprēķini vajadzību, meklē iespēju vienoties par maksājumu un tikai tad izvērtē aizdevumu kā vienu no variantiem.
Labs lēmums ne vienmēr ir patīkams, jo reizēm tas nozīmē atteikties no pirkuma, palūgt palīdzību vai godīgi pārrunāt situāciju ar kreditoru. Aizdevums var palīdzēt īsā brīdī, bet katram pašam sava galva uz pleciem un pienākums saprast, kā šodienas nauda ietekmēs rītdienas budžetu.
Ātrais kredīts nav finanšu stratēģija. Tas ir ugunsdzēšamais aparāts. Neviens to nepērk prieka pēc, taču brīdī, kad naudas pietrūkst rēķinam, zālēm vai neplānotam remontam, skaisti principi mēdz palikt otrajā plānā. Problēma sākas tad, ja aparātu sāk lietot katru reizi, kad virtuvē piedeg vakariņas.
Es neticu stāstam, ka cilvēks aizņemas tikai tāpēc, ka ir bezatbildīgs. Dažreiz situācija tiešām ir steidzama, un laika gaidīt algas dienu vienkārši nav. Taču steiga neatceļ matemātiku, pat ja kredīta pieteikums aizpildās ātrāk nekā uzvārās kafija.
Ātrais kredīts ir avārijas instruments
Ātrs risinājums var būt noderīgs, ja problēma ir konkrēta un īslaicīga. Tas kļūst bīstams, kad aizņēmums aizstāj plānu.
Steidzamība maksā par skaidrību
Ātrais kredīts var palīdzēt nosegt vienu neatliekamu izdevumu un nopirkt laiku līdz zināmam ienākumam. Taču aizņemieties tikai tad, ja jau pirms pieteikuma skaidri zināt, no kā un kurā datumā to atmaksāsiet. Cerība, ka kaut kā jau būs, nav ienākumu avots.
Procentu likmes nav dekors
Naudai ir cena, un to atgādina arī Federālo rezervju likmju kāpums, kas tika pamatots ar nepieciešamību mazināt augsto inflāciju. Tas nav tiešs Latvijas ātro kredītu cenas rādītājs, bet princips ir skaidrs. Aizņemta nauda nekļūst lēta tikai tāpēc, ka tā vajadzīga tūlīt. Pirms parakstīt līgumu, salīdziniet pilno atmaksājamo summu, nevis tikai vilinoši mazo mēneša maksājumu.
Populārie attaisnojumi neglābj
Parādi reti sākas ar ļaunu nodomu. Biežāk tie sākas ar frāzi, kas tajā brīdī izklausās ļoti saprātīga.
Mazs maksājums nav maza cena
.
Pretarguments parasti ir vienkāršs. Mēneša maksājums taču ir neliels. Neliels maksājums var izstiept saistības laikā un noslēpt kopējo summu, kas jāatdod. Ja maksājums traucē segt ikdienas izdevumus, tas nav mazs, tas vienkārši ir sadalīts pa daļām.
Pagarināšana neatrisina problēmu
Vēl viens mierinājums ir doma, ka termiņu varēs pagarināt, ja pietrūks naudas. Pagarinājums var dot elpas brīdi, bet tas pats par sevi nerada naudu pamatsummas segšanai. Ja atmaksai jau sākumā vajadzīgs nākamais aizņēmums, tas vairs nav risinājums, bet parādu stafete bez finiša lentes.
Izvēlies laiku, nevis paniku
Ja nauda vajadzīga steidzami, vispirms nosauciet sev precīzu summu, atmaksas datumu un pilno cenu. Pārbaudiet, vai iespējams samazināt izdevumu, vienoties par rēķina apmaksas termiņu vai atrast citu īslaicīgu risinājumu. Ja kredīts tomēr ir vienīgā reālā izvēle, ņemiet tikai tik, cik nepieciešams konkrētajai problēmai.
Ātrais kredīts nav ne velns, ne glābējs. Tas ir dārgs instruments, ar kuru jāprot rīkoties. Labākais brīdis apstāties ir pirms pieteikuma apstiprināšanas, nevis pēc tam, kad pienācis maksājuma datums. Un, protams, katram ir sava galva uz pleciem. Svarīgi, lai tā tajā brīdī skaita nevis tikai dienas līdz algai, bet arī atdodamos eiro.
Pēdējais kredīts izklausās pēc dramatiska solījuma, ko cilvēks sev pasaka brīdī, kad kontā atkal ir vairāk nulles nekā iespēju. Vēlākā dzīves posmā aizņemšanās var šķist vienkāršākais risinājums neparedzētam remontam, veselības izdevumiem vai vecu parādu dzēšanai. Taču vienkāršs risinājums ne vienmēr ir lēts vai mierīgs.
Kredīts pats par sevi nav rakstura vājums, jo reizēm nauda vajadzīga tūlīt, nevis pēc nākamās algas vai pensijas. Problēma sākas tad, ja aizdevums tiek izmantots, lai apklusinātu sekas, nevis novērstu cēloni. Pirms parakstīt kārtējo līgumu, ir vērts sev pajautāt, vai tas tiešām būs pēdējais kredīts vai tikai nākamais aplis tajā pašā karuselī.
Kredīts nav automātiska atbilde
Vēlāk dzīvē katrs ikmēneša maksājums jūtams asāk, jo ienākumu pieauguma iespējas bieži ir ierobežotākas. Tāpēc aizdevumam jābūt aprēķinātam lēmumam, nevis reakcijai uz paniku.
Maksājums paliek arī rīt
Ja kredīta maksājums apēd naudu pārtikai, medikamentiem vai komunālajiem rēķiniem, tas nav risinājums, bet glīti noformēta problēmas pārcelšana. Aizņemties ir pamatoti tikai tad, ja ir skaidrs, no kā un kurā datumā parāds tiks segts. Ar cerību vien kredīta grafiku samaksāt nevar, lai cik optimistiski tas neizklausītos.
Pirms izvēles vērts salīdzināt ne tikai procentus, bet arī kopējo atmaksājamo summu, termiņu un kavējuma sekas. Ja tiek vērtēti izdevīgākie nebanku kredīti, svarīgākais nav solījums par ātru naudu, bet spēja izpildīt līguma nosacījumus bez nākamā aizdevuma.
Darba gadi nav garantija
Ilgāks darba mūžs nenozīmē, ka ienākumi būs stabili līdz pat pēdējai darba dienai. Darba mūža dati rāda, ka Latvijā cilvēki paredzami strādā ilgāk par Eiropas Savienības vidējo, taču veselība, darba iespējas un izdevumi katram ir atšķirīgi. Kredītu nevajag balstīt pieņēmumā, ka nākotnē noteikti būs vairāk naudas.
Ja aizdevums paredzēts veselībai, mājokļa avārijai vai citai patiešām neatliekamai vajadzībai, tam var būt saprotams pamatojums. Taču arī tad jāizvērtē īsākais reāli izpildāmais termiņš un mazākā nepieciešamā summa. Aizņemties ar rezervi katram gadījumam parasti nozīmē maksāt par gadījumu, kas var nemaz nepienākt.
Pretargumenti, kas bieži maldina
Aizņemšanās lēmumu bieži pavada labi skanoši attaisnojumi. Tie var būt saprotami, bet tas nenozīmē, ka tie vienmēr palīdz makam.
“Man naudu vajag tūlīt”
Steidzamība ir īsta, ja jāapmaksā neatliekams rēķins vai jānovērš zaudējumi, kas bez rīcības tikai pieaugs. Tomēr vispirms vērts noskaidrot, vai iespējams vienoties par maksājuma atlikšanu, sadalīšanu daļās vai palīdzību no tuviniekiem. Dažreiz viena neērta saruna izmaksā mazāk nekā vairāki mēneši ar procentiem.
Arī pārdodams priekšmets, īslaicīgs papildu darbs vai izdevumu samazināšana nav īpaši romantiski risinājumi. Toties tie neveido jaunu parādu, kas vēlāk prasa uzmanību un naudu. Ātrais kredīts ir ātrs tikai saņemšanas brīdī, bet atmaksa mēdz vilkties daudz ilgāk.
“Ar jaunu kredītu segšu veco”
Pārkreditēšana var būt saprātīga tikai tad, ja jaunais risinājums patiešām samazina kopējās izmaksas un ir skaidrs atmaksas plāns. Ja jaunais aizdevums tikai pagarina termiņu vai palielina summu, parādu slogs nepazūd. Tas vienkārši uzvelk citu jaku un izliekas par svaigu sākumu.
Ja jau ir vairāki maksājumi, vispirms jāsaraksta visi parādi, to summas, procenti un termiņi. Tad kļūst redzams, vai nepieciešama vienošanās ar kreditoriem, budžeta pārskatīšana vai profesionāls padoms. Galvu smiltīs ielikt ir bez maksas, bet rezultāts parasti ir dārgs.
Lēmums, kas netraucē rītdienai
Pēdējais kredīts ir vajadzīgs tikai tad, ja tas atrisina konkrētu problēmu un nerada nākamo. Pirms pieteikuma iesniegšanas iedod sev vismaz vienu nakti pārdomām, aprēķini ikmēneša maksājumu un izvērtē, cik lielu kredītu vari atļauties pēc algas. Ja atbilde ir neskaidra, nesteidzies ar parakstu.
Gudrs lēmums nav tas, kurā kāds aizdevums tiek pasludināts par labu vai sliktu. Gudrs lēmums ir tas, kuru vari izskaidrot sev arī pēc mēneša, kad emocijas būs norimušas. Katram ir sava galva uz pleciem, un tieši tā, nevis reklāmas solījums, ir labākais filtrs pirms aizņemšanās.
Ir izplatīts uzskats, ka, tiklīdz kredīts ir paņemts, viss ir “nofiksēts”, gan procenti, gan termiņi un maksājumi. Atliek tikai maksāt un samierināties. Šī sajūta rodas no pieredzes, kur līgumi šķiet stingri un aizdevēji ne pārāk elastīgi.
Tomēr realitātē līgumu tu, visticamāk, nepārrakstīsi, bet vari ietekmēt to, cik daudz kopumā samaksā. Un tieši par to ir šis raksts, kā samazināt procentu slogu ar konkrētām darbībām jau šodien.
Ko tu vari darīt jau šodien, lai maksātu mazāk
Šis nav teorijas raksts. Šie ir konkrēti soļi, ko vari sākt īstenot uzreiz.
1. Pārkreditācija
Ja esošajam kredītam ir augsti procenti, to bieži var aizvietot ar citu aizdevumu ar labākiem nosacījumiem. Tas nozīmē vienkārši pārstrukturēt parādu tā, lai tas kļūst lētāks. No malas tas izklausās pēc “jauns kredīts vecā vietā”, bet būtība ir ietaupījums, ja jaunais aizdevums ir ar zemākiem procentiem, kopējā atmaksājamā summa samazinās.
Līdz ar to šodien vari apskatīt tirgū pieejamos piedāvājumus un salīdzināt tos ar savu esošo kredītu, lai saprastu, vai vispār ir jēga pāriet uz citu risinājumu.
2. Saruna ar aizdevēju
Daudzi cilvēki pieņem, ka kredīta nosacījumi ir nemaināmi, bet praksē aizdevēji bieži ir gatavi sarunām. Tas nenozīmē garantētu procentu samazinājumu, bet tas nozīmē iespēju. Var runāt par zemāku likmi, maksājumu grafika pielāgošanu vai īslaicīgu atvieglojumu, ja situācija ir saspringta. Aizdevējam parasti ir izdevīgāk saglabāt klientu, nekā riskēt ar maksājumu problēmām.
Šodien vari sazināties ar savu aizdevēju un tieši pajautāt, vai ir iespējami labāki nosacījumi vai kādi atvieglojumi.
3. Pirmstermiņa atmaksa
Procenti parasti tiek rēķināti no atlikušā parāda, tāpēc jebkurš ātrāks maksājums tieši samazina kopējās izmaksas. Jo ātrāk krītas pamatsumma, jo mazāk “barības” procentiem. Daudzi izvēlas tikai minimālo maksājumu, jo tas šķiet ērtāk, bet tas arī nozīmē, ka kredīts dzīvo ilgāk un kļūst dārgāks.
Tāpēc jau šodien vari pārskatīt savu budžetu un, ja iespējams, veikt nelielu papildu maksājumu virs obligātā. Pat simboliska summa ilgtermiņā strādā tavā labā.
4. Kredītvēsture
Kredītvēsture ir vienkārši tavs finanšu ieradumu pieraksts, kas nosaka, cik uzticams tu izskaties aizdevējiem, un tieši tas ietekmē nākotnes procentu likmes. Savlaicīgi maksājumi, saprātīgs aizdevumu skaits un konsekvence ar maksājumiem laika gaitā samazina aizņemšanās izmaksas.
Un jau šodien vari vienkārši pārliecināties, ka neviens maksājums nekavējas un viss ir kārtībā ar esošajām saistībām. Šis ir mazs solis, kas ilgtermiņā ietekmē cenu, ko tu maksā par naudu.
5. Kredītu apvienošana
Ja tev ir vairāki kredīti vienlaikus, kur katram savs maksājuma datums, savi procenti un sava “mazā prioritāte”, kas mēneša beigās pārvēršas par lielu kopējo slogu. Tad kredītu apvienošana nozīmē vairākus aizdevumus apvieno vienā. Kā rezultātā tev ir viens maksājums, viena likme un viena skaidra aina par to, cik un cik ilgi tu maksā.
Bieži vien, apvienojot kredītus, kopējais procentu slogs var samazināties, jo jaunais risinājums var būt ar izdevīgākiem nosacījumiem nekā vairāki atsevišķi, īpaši dārgi aizdevumi. Tajā pašā laikā tu iegūsti arī kontroli un precīzi zini, kas notiek ar tavu parādu.
Ja šobrīd tev ir sajūta, ka kredīti vairs nevis palīdz, bet drīzāk traucē pārskatīt savu budžetu, ir vērts salīdzināt kredītus un paskatīties, kādi risinājumi vispār ir pieejami tirgū un vai apvienošana tev reāli samazinātu izmaksas.
Gudrāka kredītu pārvaldība
Šodien tu vari salīdzināt kredītus, sazināties ar aizdevēju, veikt papildu maksājumu, pārbaudīt savu kredītvēsturi vai apsvērt kredītu apvienošanu. Neviens no šiem soļiem nav sarežģīts, bet katrs no tiem var samazināt to, cik daudz tu kopumā samaksā.
Un būtībā tas arī ir vissvarīgākais, negaidīt perfektu brīdi, bet sākt samazināt izmaksas ar to, kas ir iespējams tagad.
Ja tev steidzami vajadzīga nauda, lai apmaksātu rēķinus, segtu parādus vai vienkārši izkultos no īslaicīgas finansiālas spriedzes, tad šis raksts ir tieši tev. Mēs apskatīsim, vai kredīta izvēle starp banku un nebanku piedāvājumiem vienmēr ir vienkārša, vai tomēr dažos gadījumos nebanku kredīts var būt izdevīgāks.
Šeit atradīsi reālus piemērus no klientu pieredzes, salīdzinājumus ar līdzīgiem parametriem un praktiskus padomus, kā izvēlēties kredītu, lai steidzama naudas vajadzība nekļūtu par lieku stresu vai nevajadzīgu izdevumu jūru. Lasot šo rakstu, tu iegūsi skaidru priekšstatu par to, kad nebanku aizdevums var būt ne tikai ātrāks, bet arī gudrāks finansiāls risinājums.
Kredītu atšķirības
Banku kredīti ir tradicionāli, droši un ar stingriem noteikumiem. Banka izvērtē tavu ienākumu līmeni, kredītvēsturi, vecumu un dokumentus. Procenti bieži ir zemāki, bet process var būt lēns.
Nebanku kredīti ir elastīgāki, bieži ātrāk pieejami un pielāgojami. Ātra naudas pieejamība, dažkārt 24 stundu laikā, personalizēti piedāvājumi un elastīgi nosacījumi.
Kāpēc dažkārt nebanku kredīts var būt izdevīgāks
Lai atbildētu uz jautājumu, vai nebanku kredīts var būt izdevīgāks par bankas piedāvājumu, apskatīsim galvenos aspektus, kas ietekmē kopējās izmaksas un ērtības:
1. Ātrums un ērtība
Ja banka prasa 1-3 darbdienas pieteikuma izskatīšanai, bet nebanku aizdevējs nodrošina naudu 24 stundu laikā, ātrums var būt tiešs finansiāls ieguvums.
2. Elastība
Banku kredīti ir paredzēti visiem pēc vienas shēmas, kur ir noteikts minimālo ienākumu līmenis, vecuma ierobežojumi un dokumentu saraksts, kas jāiesniedz. Piemēram, Big Bank prasa ienākumus vismaz 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma robežu līdz 73 gadiem. Ja kaut kas nesakrīt, pieeja kredītam var būt slēgta. Elastības te nav.
Turpretī nebanku kredīti piedāvā ievērojami lielāku brīvību. Piemēram, Ferratum pieņem klientus no 19 līdz 75 gadiem, ja vien ienākumi ir stabili, un nav tik stingri nosacījumi attiecībā uz papildu dokumentiem vai vēsturisko kredītvēsturi. Šī elastība nozīmē, ka pat ne tik “tipisks” klients var saņemt nepieciešamo summu, bieži ātrāk un bez liekiem šķēršļiem.
4. Personalizācija
Banku kredīti ir “viena izmēra” piedāvājumi, kur procentu likme un termiņi ir fiksēti, un mainīt tos pēc individuālām vajadzībām ir praktiski neiespējami. Rezultātā tu maksā tāpat kā visi pārējie, pat ja tava situācija varētu ļaut saņemt labākus nosacījumus.
Nebanku kredīti ļauj piedāvājumu pielāgot konkrētam klientam. Sefinance kā brokeris izvērtē katru pieteikumu individuāli, salīdzina vairākus aizdevējus un piedāvā risinājumus, kas piemēroti tieši tev, piemēram, zemāku GPL, elastīgāku atmaksas termiņu vai summas sadalījumu, kas samazina kopējās izmaksas. Šāda personalizācija padara nebanku kredītu bieži izdevīgāku nekā bankas standarta piedāvājums, jo tu maksā tikai par to, kas tev patiešām ir nepieciešams. Tāpat tiek piedāvā arī kredītu apvienošana.
Reāli piemēri
Anna, 32 gadi: vajadzēja 2 000 € remontam, bija nelieli parādi. Banka atteica. Ferratum piešķīra kredītu 24 stundu laikā ar GPL 7%, un kopējās izmaksas bija ļoti tuvas bankas piedāvājumam. Ātrums un pielāgojamība padarīja kredītu izdevīgāku.
Jānis, 45 gadi: vēlējās apvienot vairākus aizdevumus. Bankas piedāvājums bija pārāk stingrs. Sefinance izvērtēja pieteikumu un piedāvāja personalizētu risinājumu ar zemāku kopējo maksājumu slogu.
Liene, 29 gadi: meklēja īstermiņa 1 500 € aizdevumu. Ferratum piešķīra naudu 24 stundās ar elastīgu termiņu un samazinātu GPL, kas padarīja šo kredītu izdevīgāku nekā Swedbank standarta piedāvājums.
Šie piemēri skaidri rāda, ka izdevīgums nav tikai procentu likmēs, bet arī ātrumā, elastībā un iespējā samazināt soda maksas vai kavējumu risku.
Kredītu salīdzinājums ar identiskiem parametriem
Lai saprastu, kā izvēle starp banku un nebanku kredītu ietekmē izmaksas un ērtības, aplūkosim identiskus patēriņa kredītu scenārijus. Šādi salīdzinot, varam objektīvi novērtēt, kurā situācijā nebanku kredīts var piedāvāt papildus priekšrocības, piemēram, ātrumu, elastību vai personalizāciju, kas bieži ir izšķiroši steidzamās situācijās.
Big Bank piedāvā patēriņa kredītu ar GPL 12,51% un summu no 500 līdz 25 000 €. Nauda parasti kontā nonāk 1-3 darbdienu laikā, bet banka prasa minimālos ienākumus 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma ierobežojumu līdz 73 gadiem. Kredīta termiņš ir no 180 dienām līdz 84 mēnešiem.
Swedbank piedāvā līdzīgu patēriņa kredītu ar GPL no 9,9%, summu no 300 līdz 20 000 € un termiņu 180 dienas – 60 mēneši. Nauda tiek pārskaitīta 1-3 darbdienu laikā, taču tiek prasīti regulāri oficiāli ienākumi un laba kredītvēsture.
Ferratum kā nebanku kredīts nodrošina summas no 2 000 līdz 15 000 € ar GPL 7% un termiņu līdz 84 mēnešiem. Nauda pieejama 24 stundu laikā, un aizdevējs pieņem klientus no 19 līdz 75 gadiem ar stabiliem ienākumiem. Šeit elastība nozīmē mazāk dokumentu un ātrāku piekļuvi naudai.
Sefinance darbojas kā finanšu brokeris un piedāvā patēriņa kredītus ar GPL 6,9%, summām no 500 līdz 25 000 € un termiņu 90-120 mēneši. Katrs pieteikums tiek izvērtēts individuāli, un brokeris var piedāvāt optimālu aizdevēju ar labākiem noteikumiem, piemēram, zemāku GPL vai elastīgāku atmaksas grafiku. Nauda parasti pieejama 24 stundu laikā.
*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.
No datiem redzams, ka pat ar identiskiem patēriņa kredītu pamata parametriem, nebanku kredīti piedāvā vairākas priekšrocības. Ferratum un Sefinance nodrošina naudas pieejamību 24 stundu laikā, kamēr banku patēriņa kredītu apstiprināšana aizņem vairākas darbdienas.
Nebanku aizdevēji pieņem plašāku klientu loku, tostarp dažādu vecumu un ienākumu līmeņu cilvēkus, un Sefinance kā brokeris pielāgo piedāvājumu katram klientam, optimizējot GPL un atmaksas termiņus, kas samazina kopējās izmaksas. Rezultātā pat tad, ja procentu likmes izskatās līdzīgas, nebanku patēriņa kredīts dažkārt var būt izdevīgāks, jo ātrums, elastība un personalizācija ļauj samazināt papildu izmaksas un stresu, īpaši steidzamās situācijās vai netipiskas finanšu situācijas gadījumā.
Kad izvēlēties nebanku kredītu
Bankas ir lieliskas stabilitātei un zemākiem procentiem tipiskos gadījumos. Bet, ja tev vajag ātru risinājumu, esi neierastā finanšu situācijā vai meklē personalizētu piedāvājumu, nebanku kredīts var būt finansiāli izdevīgāks nekā bankas piedāvājums. Ātrums, elastība un personalizācija dažkārt kompensē augstāku procentu likmi un ļauj ietaupīt.
Finanšu pratības nedēļa Latvijā parasti asociējas ar uzvalkiem, gariem grafikiem un lekcijām, kuras neviens neklausās. Bet, ja noliekam malā teoriju, realitāte ir skarba un lielākajai daļai cilvēku “finanšu pratība” nozīmē nevis akciju portfeļu būvēšanu, bet vienkāršu izdzīvošanu līdz algai un cīņu ar augstiem procentiem.
Šis raksts ir par to, kāpēc no 17. līdz 23. martam plānotā Finanšu pratības nedēļa 2025 nav domāta tikai skolām, bet var būt reāls rīks tavās rokās. Apskatīsim, kāpēc ir vērts “izfiltrēt” to, ko stāsta eksperti, un kā šī informācija var palīdzēt tev pieņemt lēmumus, kas neizdedzina maku.
Pasākumi nav tikai ķeksīša pēc
Sāksim ar nepatīkamo patiesību un, ja tu šobrīd domā, kuru ātro kredītu apmaksāt pirmo, lekcija par diversificētiem ieguldījumiem tev liekas kā ņirgāšanās. Tomēr šogad programma ir pietuvināta realitātei. Kā norāda Latvijas Bankas publicētā informācija, tad aptuveni 50 pasākumu visā Latvijā būs veltīti tam, kā neuzķerties uz krāpniekiem un kā saprast, ko tev mēģina “iesmērēt” sociālajos tīklos.
Pretējais viedoklis saka, ka šādas nedēļas ir tikai birokrātiska runāšana, kas cilvēkiem ar parādiem nepalīdz. Daļēji tā ir taisnība, jo lekcija neaizvietos naudu kontā. Taču realitātē lielākā daļa finanšu bedru tiek izraktas tieši nezināšanas dēļ. Zināt, kā strādā procenti un kurš influenceris melo ir tava pirmā aizsardzības līnija.
Parādi nav dzīvesstils
Parādu jūra nav bezgalīga un agrāk vai vēlāk tajā var noslīkt, ja peldi bez plāna. Ir populārs uzskats, ka nebanku kredīti ir vienīgais glābiņš krīzē. Tie joprojām pilda savu lomu, bet, ja tev ir vairāki mazi aizdevumi, katrs ar savu termiņu un kosmisku procentu likmi, tu vienkārši dāvini savu naudu kreditoriem.
Ja meklē veidu, kā samazināt ikmēneša spiedienu, nebanku kredītu apvienošana ir viens no praktiskākajiem soļiem, ko vari spert. Tā vietā, lai cīnītos ar pieciem dažādiem maksājumiem, tu tos apvieno vienā ar saprātīgākiem nosacījumiem. Finanšu pratības nedēļā eksperti runās tieši par šādu plānošanu, kā pārstāt barot “soda procentu” mašinēriju un beidzot pārņemt kontroli pār savu naudu.
Kā neuzķerties uz pasakām
Ir viegli ilgoties pēc laikiem, kad naudu deva visiem un bez jautājumiem. Tagad sistēma ir kļuvusi gudrāka un aizdomīgāka. Finanšu pratības nedēļā īpaša uzmanība tiks pievērsta tam, kā atpazīt maldīgas ziņas. Ja kāds tev stāsta, ka ātrais kredīts ir bezmaksas dāvana, viņš vai nu nezina matemātiku, vai apzināti tevi maldina.
Drošība nozīmē, ka tu neuzticies akli katram reklāmas sauklim. Tas samazina risku, ka tu nonāksi situācijā, kurā parādu slogs kļūst neatrisināms. Šogad 17. martā notiks diskusija par to, kā orientēties influenceru pasaulē, kas ir tieši par to, kā nepieņemt stulbus lēmumus, skatoties uz skaistām bildēm Instagramā.
Lēmumi bez pārsteigumiem
Finanšu pratība nav nekas vairāk kā vienkārša loģikas pārbaude. Vai es varu to atļauties? Cik tas man reāli maksās pēc mēneša? Vai ir lētāka alternatīva?
Ja meklē efektīvu veidu, kā izkulties no parādu sloga, sāc ar faktiem. Izmanto šo nedēļu, lai iegūtu informāciju par savām tiesībām un iespējām samazināt maksājumus. Mazāk ilūziju, vairāk aprēķinu ir vienīgais veids, kā panākt, ka tava nauda strādā tev, nevis tu strādā tikai tāpēc, lai pabarotu kredītdevējus.
Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.
Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.
“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?
Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.
Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.
Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.
Kāpēc šie piedāvājumi pastāv?
Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.
Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”
Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.
Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.
Kā atpazīt šo shēmu?
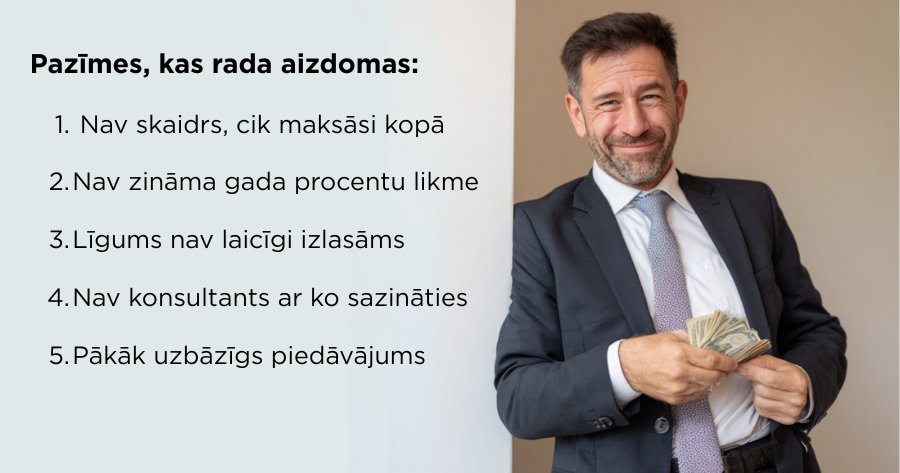
Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.
Mājaslapā nav skaidri redzams, cik maksāsi kopā
Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.
GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”
Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.
Līgums nav apskatāms, kamēr neesi visu aizpildījis
Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.
Nav reālu kontaktu, tikai formas un automātiskas atbildes
Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.
Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”
Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.
Papildu pazīmes, kas rada aizdomas:
Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.
Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.
Ko darīt, lai nenokļūtu muļķu slazdā?
Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.
Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.
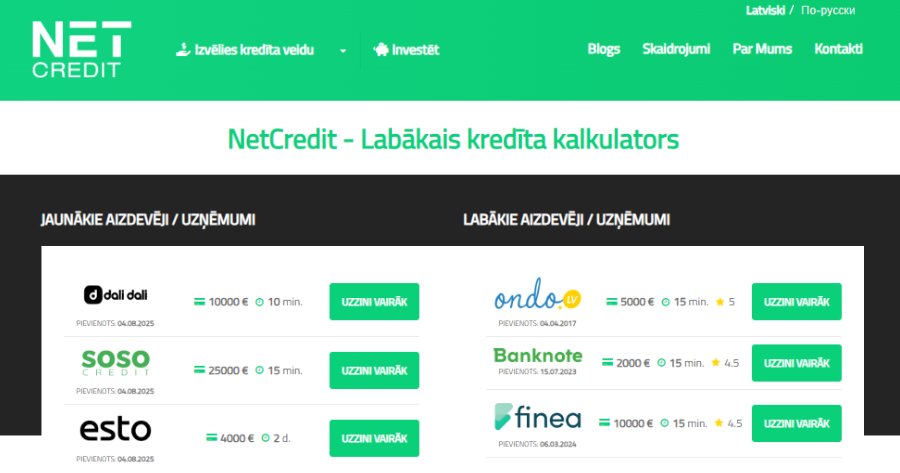
Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.
Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.
Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.
Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.
Kas neuzdod jautājumus, tas vēlāk prasa vairāk
Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.
Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.
Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.