Šajā sadaļā tu atradīsi visu ātro kredītu piedāvājumu salīdzinājumu vienkāršā un asā veidā, jo mēs jau zinām, ka tu meklē ātru risinājumu, nevis mācību grāmatu. Mēs esam salikuši labākos kredītus blakus, lai tu uzreiz redzētu, kurš devējs prasa mazāk procentu un kādas ir slēptās maksas, jo naudas aizņemšanās jau tā ir dārga, nav vērts to padarīt vēl dārgāku. Galvenais, lai izvairies no slazda, kur maksā vairāk, nekā pats aizņēmies, un tieši šeit mēs par to runājam atklāti.
Kad nauda vajadzīga steidzami, interneta kredīts var šķist kā glābšanas riņķis, nevis finanšu saistības. Dažreiz tā arī ir, jo neparedzēts rēķins jau negaidīs līdz algas dienai. Taču ātri nenozīmē bez sekām, lai cik pārliecinoši to solītu reklāma.
Aizņemties nav kauns, bet aizņemties, nesaprotot atmaksas noteikumus, ir dārgs eksperiments. Kredīts neatrisina budžeta caurumus, ja pēc mēneša tajos iekrīt vēl viens maksājums. Tāpēc pirms pieteikuma nosūtīšanas vērts uz brīdi nolikt malā steigu un ieslēgt veselo saprātu.
Kad kredīts var palīdzēt
Interneta kredīti nav ne varonis, ne ļaundaris, visu izšķir situācija un aizņēmēja plāns.
Negaidīti izdevumi bez rezerves
Steidzams ārsta rēķins, bojāta sadzīves tehnika vai neplānots auto remonts var radīt situāciju, kurā atlikt maksājumu vienkārši nevar. Ja zināt, no kādiem ienākumiem un kurā datumā kredītu atdosiet, īstermiņa aizņēmums var palīdzēt pārvarēt konkrētu finanšu robu.
Pirms pieteikšanās ir vērts salīdzināt kredītus, nevis paņemt pirmo piedāvājumu, kas uzlec ekrānā. Salīdziniet ne tikai summu, bet arī kopējo atmaksājamo summu, termiņu un sekas, ja maksājums aizkavējas.
Skaidrs atmaksas plāns
Kredīts ir mazāk riskants, ja ikmēneša maksājums jau ir ierēķināts budžetā, nevis cerīgi atstāts kaut kā sanāks kategorijā. Lai saprastu, cik lielu kredītu vari atļauties pēc algas, pārbaudiet, vai pēc maksājuma paliks nauda īrei, pārtikai, komunālajiem rēķiniem un citiem obligātajiem tēriņiem.
Noder arī neliels stresa tests. Iztēlojieties, ka nākamajā mēnesī rodas vēl viens neparedzēts izdevums. Ja tad kredīta maksājums kļūst nepaceļams, aizņemamā summa vai termiņš, visticamāk, nav izvēlēts prātīgi.
Kad aizņemšanās pasliktina situāciju
Dažkārt kredīts tikai uzliek glītu vāciņu problēmai, kura patiesībā turpina augt.
Kredīts ikdienas tēriņiem
Aizņemties pārtikai, rēķiniem vai iepriekšēja kredīta maksājumam ir signāls, ka ar vienu ienākumu un izdevumu līdzsvarošanas reizi nepietiek. Problēma nav raksturā vai disciplīnā; reizēm ienākumu tiešām nepietiek, taču jauns kredīts šādā situācijā parasti pievieno vēl vienu rēķinu.
Labāk vispirms uzrakstīt visus ienākumus, obligātos maksājumus un esošās saistības. Šis saraksts var nebūt patīkams, taču tas daudz skaidrāk par reklāmas saukļiem parāda, vai jauna iemaksa ir reāli paceļama.
Steiga un krāpniecības risks
Nauda piecās minūtēs bieži atslēdz kritisko domāšanu, tieši to izmanto arī krāpnieki. Kredītdevējs nedrīkst prasīt internetbankas piekļuves, Smart-ID kodu vai eParaksts mobile apstiprinājumu neierosinātai darbībai; par paaugstinātiem riskiem brīdina arī finanšu iestādes.
Pārbaudiet, kam nododat savus datus, un nelietojiet saites no aizdomīgām īsziņām vai sociālo tīklu reklāmām. Steidzams kredīts ir viena lieta, bet steigā atdots konts krāpniekiem ir pavisam cita, daudz dārgāka lieta.
Izvēlies summu, nevis solījumu
Interneta kredīts var būt īslaicīgs risinājums konkrētai vajadzībai, ja tā summa, cena un atmaksas datums ir saprotami jau pirms līguma apstiprināšanas. Ja aizņēmums nepieciešams, lai nosegtu iepriekšējos aizņēmumus vai ikdienas izdevumus, godīgāk ir meklēt veidu, kā pārskatīt budžetu un saistības.
Neviens tavā vietā nevar izlemt, vai kredīts konkrētajā brīdī ir vajadzīgs, katram tomēr sava galva uz pleciem. Taču labākais lēmums parasti nav ātrākais. Tas ir lēmums, kura maksājumu vari samaksāt arī tad, kad reklāmas solījumi jau sen aizmirsušies.
Pēdējais kredīts izklausās pēc dramatiska solījuma, ko cilvēks sev pasaka brīdī, kad kontā atkal ir vairāk nulles nekā iespēju. Vēlākā dzīves posmā aizņemšanās var šķist vienkāršākais risinājums neparedzētam remontam, veselības izdevumiem vai vecu parādu dzēšanai. Taču vienkāršs risinājums ne vienmēr ir lēts vai mierīgs.
Kredīts pats par sevi nav rakstura vājums, jo reizēm nauda vajadzīga tūlīt, nevis pēc nākamās algas vai pensijas. Problēma sākas tad, ja aizdevums tiek izmantots, lai apklusinātu sekas, nevis novērstu cēloni. Pirms parakstīt kārtējo līgumu, ir vērts sev pajautāt, vai tas tiešām būs pēdējais kredīts vai tikai nākamais aplis tajā pašā karuselī.
Kredīts nav automātiska atbilde
Vēlāk dzīvē katrs ikmēneša maksājums jūtams asāk, jo ienākumu pieauguma iespējas bieži ir ierobežotākas. Tāpēc aizdevumam jābūt aprēķinātam lēmumam, nevis reakcijai uz paniku.
Maksājums paliek arī rīt
Ja kredīta maksājums apēd naudu pārtikai, medikamentiem vai komunālajiem rēķiniem, tas nav risinājums, bet glīti noformēta problēmas pārcelšana. Aizņemties ir pamatoti tikai tad, ja ir skaidrs, no kā un kurā datumā parāds tiks segts. Ar cerību vien kredīta grafiku samaksāt nevar, lai cik optimistiski tas neizklausītos.
Pirms izvēles vērts salīdzināt ne tikai procentus, bet arī kopējo atmaksājamo summu, termiņu un kavējuma sekas. Ja tiek vērtēti izdevīgākie nebanku kredīti, svarīgākais nav solījums par ātru naudu, bet spēja izpildīt līguma nosacījumus bez nākamā aizdevuma.
Darba gadi nav garantija
Ilgāks darba mūžs nenozīmē, ka ienākumi būs stabili līdz pat pēdējai darba dienai. Darba mūža dati rāda, ka Latvijā cilvēki paredzami strādā ilgāk par Eiropas Savienības vidējo, taču veselība, darba iespējas un izdevumi katram ir atšķirīgi. Kredītu nevajag balstīt pieņēmumā, ka nākotnē noteikti būs vairāk naudas.
Ja aizdevums paredzēts veselībai, mājokļa avārijai vai citai patiešām neatliekamai vajadzībai, tam var būt saprotams pamatojums. Taču arī tad jāizvērtē īsākais reāli izpildāmais termiņš un mazākā nepieciešamā summa. Aizņemties ar rezervi katram gadījumam parasti nozīmē maksāt par gadījumu, kas var nemaz nepienākt.
Pretargumenti, kas bieži maldina
Aizņemšanās lēmumu bieži pavada labi skanoši attaisnojumi. Tie var būt saprotami, bet tas nenozīmē, ka tie vienmēr palīdz makam.
“Man naudu vajag tūlīt”
Steidzamība ir īsta, ja jāapmaksā neatliekams rēķins vai jānovērš zaudējumi, kas bez rīcības tikai pieaugs. Tomēr vispirms vērts noskaidrot, vai iespējams vienoties par maksājuma atlikšanu, sadalīšanu daļās vai palīdzību no tuviniekiem. Dažreiz viena neērta saruna izmaksā mazāk nekā vairāki mēneši ar procentiem.
Arī pārdodams priekšmets, īslaicīgs papildu darbs vai izdevumu samazināšana nav īpaši romantiski risinājumi. Toties tie neveido jaunu parādu, kas vēlāk prasa uzmanību un naudu. Ātrais kredīts ir ātrs tikai saņemšanas brīdī, bet atmaksa mēdz vilkties daudz ilgāk.
“Ar jaunu kredītu segšu veco”
Pārkreditēšana var būt saprātīga tikai tad, ja jaunais risinājums patiešām samazina kopējās izmaksas un ir skaidrs atmaksas plāns. Ja jaunais aizdevums tikai pagarina termiņu vai palielina summu, parādu slogs nepazūd. Tas vienkārši uzvelk citu jaku un izliekas par svaigu sākumu.
Ja jau ir vairāki maksājumi, vispirms jāsaraksta visi parādi, to summas, procenti un termiņi. Tad kļūst redzams, vai nepieciešama vienošanās ar kreditoriem, budžeta pārskatīšana vai profesionāls padoms. Galvu smiltīs ielikt ir bez maksas, bet rezultāts parasti ir dārgs.
Lēmums, kas netraucē rītdienai
Pēdējais kredīts ir vajadzīgs tikai tad, ja tas atrisina konkrētu problēmu un nerada nākamo. Pirms pieteikuma iesniegšanas iedod sev vismaz vienu nakti pārdomām, aprēķini ikmēneša maksājumu un izvērtē, cik lielu kredītu vari atļauties pēc algas. Ja atbilde ir neskaidra, nesteidzies ar parakstu.
Gudrs lēmums nav tas, kurā kāds aizdevums tiek pasludināts par labu vai sliktu. Gudrs lēmums ir tas, kuru vari izskaidrot sev arī pēc mēneša, kad emocijas būs norimušas. Katram ir sava galva uz pleciem, un tieši tā, nevis reklāmas solījums, ir labākais filtrs pirms aizņemšanās.
Nauda mēdz pazust ātrāk nekā pacietība rindā pie bankas. Un tad parādās jautājums, cik lielu kredītu es vispār varu atļauties, ja mana alga nav gluži “Silīcija ielejas līmenī”? Šis raksts būs par to, kā nesajaukt “gribu” ar “varu” un neuzkāpt uz parādu grābekļa.
Atrie-kreditis.lv lasītāji parasti nemeklē filozofiju, bet gan konkrētu atbildi, cik drīkstu aizņemties, lai pēc tam vēl paliktu nauda ēšanai. Tieši to arī apskatīsim, kā, balstoties uz savu neto algu, noteikt drošu kredīta apjomu. Bez cukurošanas, bet ar sapratni, ka dzīvē mēdz būt situācijas, kad kredīts ir ātrākais risinājums.
Sāc ar savu reālo algu, nevis optimistisko versiju
Skaiti pēc neto, nevis bruto
Ja tu joprojām domā par savu algu “uz papīra”, tad apstājies. Banku un nebanku aizdevēju interesē tas, kas reāli ienāk kontā, neto alga, nevis cipars pirms nodokļiem. Ja neesi drošs, cik tas īsti ir, izmanto mūsu ieteikto rīku, neto algas kalkulators un paskaties patiesībai acīs.
Tieši no šī cipara arī jāsāk visi aprēķini. Nevis no tā, cik “vajadzētu pelnīt”, bet no tā, kas ir kontā katru mēnesi.
Ievēro 30 līdz 40% principu
Ievēro 30 līdz 40% principu. Drošs orientieris, visas kredītsaistības kopā nedrīkst pārsniegt 30 līdz 40% no taviem neto ienākumiem. Ja pelni 1000 € uz rokas, tad kredītu maksājumiem nevajadzētu pārsniegt 300 līdz 400 € mēnesī. Un tas ir griesti, nevis mērķis, uz kuru tiekties ar entuziasmu.
Jo tuvāk 40%, jo mazāk vietas paliek neparedzētiem izdevumiem. Dzīve, kā zināms, mīl pārsteigt, parasti ar rēķiniem.
Atņem visus fiksētos izdevumus
Atņem visus fiksētos izdevumus. Pirms domā par jaunu kredītu, saskaiti esošos maksājumus, īre, komunālie, auto līzings, alimenti, citi kredīti. Ja pēc visu fiksēto izdevumu segšanas tev paliek 200 €, tad tas arī ir tavs reālais manevra lauks. Nevis visa alga, bet atlikums.
Kredīts nedrīkst balstīties uz cerību, ka “gan jau kaut kā sanāks”. Ja matemātika jau sākumā neizskatās labi, pēc trim mēnešiem tā brīnumainā kārtā neuzlabosies.
Pretargumenti, kurus cilvēki sev stāsta (un kāpēc tie īsti nestrādā)
“Es drīz pelnīšu vairāk”
Šis ir klasisks optimisma kredīts. Jā, iespējams, tev tiešām būs algas pielikums vai jauns darbs, bet kredīta līgums balstās uz šodienas realitāti, nevis nākotnes sapņiem. Aizdevējs negaidīs, kamēr tava karjera uzplauks.
Plāno pēc esošajiem ienākumiem. Ja alga pieaugs, lieliski, varēsi ātrāk atmaksāt.
“Ja būs grūti, paņemšu vēl vienu kredītu”
Šī doma ir ātro kredītu biznesa slepenais dzinējs. Pārkreditēšanās reizēm tiešām palīdz samazināt procentus un apvienot maksājumus, bet tā nav bezgalīga stratēģija. Katrs nākamais aizdevums sašaurina tavu finanšu elpu.
Ja jau sākumā kredīts ir uz robežas, tad “rezerves plāns” ar vēl vienu kredītu nav plāns, tas ir brīdinājuma signāls.
Kredīts ir instruments, nevis tava alga
Noslēgumā kredīts ir instruments, nevis alga. Lai noteiktu, cik lielu kredītu vari atļauties, tev vajag trīs lietas, skaidru neto ienākumu ciparu, godīgu izdevumu sarakstu un disciplīnu nepārsniegt 30 līdz 40% slieksni. Viss pārējais ir emocijas un cerības. Ar tām bankā maksājumus nepieņem.
Ja redzi, ka cipari nesakrīt, labāk samazini aizņemto summu vai pagarini termiņu, nevis riskē ar kavējumiem un soda procentiem. Un atceries, katram sava galva uz pleciem, un neviena formula tavā vietā lēmumu nepieņems.
Ja tev steidzami vajadzīga nauda, lai apmaksātu rēķinus, segtu parādus vai vienkārši izkultos no īslaicīgas finansiālas spriedzes, tad šis raksts ir tieši tev. Mēs apskatīsim, vai kredīta izvēle starp banku un nebanku piedāvājumiem vienmēr ir vienkārša, vai tomēr dažos gadījumos nebanku kredīts var būt izdevīgāks.
Šeit atradīsi reālus piemērus no klientu pieredzes, salīdzinājumus ar līdzīgiem parametriem un praktiskus padomus, kā izvēlēties kredītu, lai steidzama naudas vajadzība nekļūtu par lieku stresu vai nevajadzīgu izdevumu jūru. Lasot šo rakstu, tu iegūsi skaidru priekšstatu par to, kad nebanku aizdevums var būt ne tikai ātrāks, bet arī gudrāks finansiāls risinājums.
Kredītu atšķirības
Banku kredīti ir tradicionāli, droši un ar stingriem noteikumiem. Banka izvērtē tavu ienākumu līmeni, kredītvēsturi, vecumu un dokumentus. Procenti bieži ir zemāki, bet process var būt lēns.
Nebanku kredīti ir elastīgāki, bieži ātrāk pieejami un pielāgojami. Ātra naudas pieejamība, dažkārt 24 stundu laikā, personalizēti piedāvājumi un elastīgi nosacījumi.
Kāpēc dažkārt nebanku kredīts var būt izdevīgāks
Lai atbildētu uz jautājumu, vai nebanku kredīts var būt izdevīgāks par bankas piedāvājumu, apskatīsim galvenos aspektus, kas ietekmē kopējās izmaksas un ērtības:
1. Ātrums un ērtība
Ja banka prasa 1-3 darbdienas pieteikuma izskatīšanai, bet nebanku aizdevējs nodrošina naudu 24 stundu laikā, ātrums var būt tiešs finansiāls ieguvums.
2. Elastība
Banku kredīti ir paredzēti visiem pēc vienas shēmas, kur ir noteikts minimālo ienākumu līmenis, vecuma ierobežojumi un dokumentu saraksts, kas jāiesniedz. Piemēram, Big Bank prasa ienākumus vismaz 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma robežu līdz 73 gadiem. Ja kaut kas nesakrīt, pieeja kredītam var būt slēgta. Elastības te nav.
Turpretī nebanku kredīti piedāvā ievērojami lielāku brīvību. Piemēram, Ferratum pieņem klientus no 19 līdz 75 gadiem, ja vien ienākumi ir stabili, un nav tik stingri nosacījumi attiecībā uz papildu dokumentiem vai vēsturisko kredītvēsturi. Šī elastība nozīmē, ka pat ne tik “tipisks” klients var saņemt nepieciešamo summu, bieži ātrāk un bez liekiem šķēršļiem.
4. Personalizācija
Banku kredīti ir “viena izmēra” piedāvājumi, kur procentu likme un termiņi ir fiksēti, un mainīt tos pēc individuālām vajadzībām ir praktiski neiespējami. Rezultātā tu maksā tāpat kā visi pārējie, pat ja tava situācija varētu ļaut saņemt labākus nosacījumus.
Nebanku kredīti ļauj piedāvājumu pielāgot konkrētam klientam. Sefinance kā brokeris izvērtē katru pieteikumu individuāli, salīdzina vairākus aizdevējus un piedāvā risinājumus, kas piemēroti tieši tev, piemēram, zemāku GPL, elastīgāku atmaksas termiņu vai summas sadalījumu, kas samazina kopējās izmaksas. Šāda personalizācija padara nebanku kredītu bieži izdevīgāku nekā bankas standarta piedāvājums, jo tu maksā tikai par to, kas tev patiešām ir nepieciešams. Tāpat tiek piedāvā arī kredītu apvienošana.
Reāli piemēri
Anna, 32 gadi: vajadzēja 2 000 € remontam, bija nelieli parādi. Banka atteica. Ferratum piešķīra kredītu 24 stundu laikā ar GPL 7%, un kopējās izmaksas bija ļoti tuvas bankas piedāvājumam. Ātrums un pielāgojamība padarīja kredītu izdevīgāku.
Jānis, 45 gadi: vēlējās apvienot vairākus aizdevumus. Bankas piedāvājums bija pārāk stingrs. Sefinance izvērtēja pieteikumu un piedāvāja personalizētu risinājumu ar zemāku kopējo maksājumu slogu.
Liene, 29 gadi: meklēja īstermiņa 1 500 € aizdevumu. Ferratum piešķīra naudu 24 stundās ar elastīgu termiņu un samazinātu GPL, kas padarīja šo kredītu izdevīgāku nekā Swedbank standarta piedāvājums.
Šie piemēri skaidri rāda, ka izdevīgums nav tikai procentu likmēs, bet arī ātrumā, elastībā un iespējā samazināt soda maksas vai kavējumu risku.
Kredītu salīdzinājums ar identiskiem parametriem
Lai saprastu, kā izvēle starp banku un nebanku kredītu ietekmē izmaksas un ērtības, aplūkosim identiskus patēriņa kredītu scenārijus. Šādi salīdzinot, varam objektīvi novērtēt, kurā situācijā nebanku kredīts var piedāvāt papildus priekšrocības, piemēram, ātrumu, elastību vai personalizāciju, kas bieži ir izšķiroši steidzamās situācijās.
Big Bank piedāvā patēriņa kredītu ar GPL 12,51% un summu no 500 līdz 25 000 €. Nauda parasti kontā nonāk 1-3 darbdienu laikā, bet banka prasa minimālos ienākumus 490 € mēnesī pēc nodokļu nomaksas un nosaka vecuma ierobežojumu līdz 73 gadiem. Kredīta termiņš ir no 180 dienām līdz 84 mēnešiem.
Swedbank piedāvā līdzīgu patēriņa kredītu ar GPL no 9,9%, summu no 300 līdz 20 000 € un termiņu 180 dienas – 60 mēneši. Nauda tiek pārskaitīta 1-3 darbdienu laikā, taču tiek prasīti regulāri oficiāli ienākumi un laba kredītvēsture.
Ferratum kā nebanku kredīts nodrošina summas no 2 000 līdz 15 000 € ar GPL 7% un termiņu līdz 84 mēnešiem. Nauda pieejama 24 stundu laikā, un aizdevējs pieņem klientus no 19 līdz 75 gadiem ar stabiliem ienākumiem. Šeit elastība nozīmē mazāk dokumentu un ātrāku piekļuvi naudai.
Sefinance darbojas kā finanšu brokeris un piedāvā patēriņa kredītus ar GPL 6,9%, summām no 500 līdz 25 000 € un termiņu 90-120 mēneši. Katrs pieteikums tiek izvērtēts individuāli, un brokeris var piedāvāt optimālu aizdevēju ar labākiem noteikumiem, piemēram, zemāku GPL vai elastīgāku atmaksas grafiku. Nauda parasti pieejama 24 stundu laikā.
*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.
No datiem redzams, ka pat ar identiskiem patēriņa kredītu pamata parametriem, nebanku kredīti piedāvā vairākas priekšrocības. Ferratum un Sefinance nodrošina naudas pieejamību 24 stundu laikā, kamēr banku patēriņa kredītu apstiprināšana aizņem vairākas darbdienas.
Nebanku aizdevēji pieņem plašāku klientu loku, tostarp dažādu vecumu un ienākumu līmeņu cilvēkus, un Sefinance kā brokeris pielāgo piedāvājumu katram klientam, optimizējot GPL un atmaksas termiņus, kas samazina kopējās izmaksas. Rezultātā pat tad, ja procentu likmes izskatās līdzīgas, nebanku patēriņa kredīts dažkārt var būt izdevīgāks, jo ātrums, elastība un personalizācija ļauj samazināt papildu izmaksas un stresu, īpaši steidzamās situācijās vai netipiskas finanšu situācijas gadījumā.
Kad izvēlēties nebanku kredītu
Bankas ir lieliskas stabilitātei un zemākiem procentiem tipiskos gadījumos. Bet, ja tev vajag ātru risinājumu, esi neierastā finanšu situācijā vai meklē personalizētu piedāvājumu, nebanku kredīts var būt finansiāli izdevīgāks nekā bankas piedāvājums. Ātrums, elastība un personalizācija dažkārt kompensē augstāku procentu likmi un ļauj ietaupīt.
Patēriņa kredīts nav ne varonis, ne ļaundaris. Tas ir instruments. Un, kā ar jebkuru instrumentu var uzbūvēt, bet var arī pamatīgi savainoties. 2026. gada sākumā piedāvājumu netrūkst, procenti skaisti mirdz reklāmās, un “nauda kontā 24h” jau sen vairs nav nekas īpašs.
Šī raksta mērķis nav pateikt, kurš kredīts ir labākais visiem. Tāds neeksistē. Mērķis ir skaidri parādīt, kurš kredīts strādā konkrētam cilvēka profilam, balstoties uz reāliem datiem un veselīgu skepsi.
Dati apkopoti no Netcredit.lv, bet secinājumi no dzīves
Kāpēc “TOP kredīti” bieži tiek kritizēti
Sāksim godīgi. “TOP 3 kredīti” raksti bieži vien ir pelnījuši kritiku. Tie mēdz:
ignorēt to, ka GPL “no 5,9%” realitātē var kļūt par 19%;
salīdzināt nesalīdzināmas lietas;
noklusēt, ka cilvēkam jau ir trīs aktīvi aizdevumi.
Šī kritika pastāv pamatoti. Taču secinājums no tās nav par kredītiem nerunāt, bet gan runāt precīzāk. Tieši tāpēc šajā rakstā kredīti tiek vērtēti pēc profiliem, nevis pēc skaļuma reklāmā.
Un vēl viena būtiska lieta, ja ir vairāki aktīvi aizdevumi, bieži vien efektīvāks solis nav jauns kredīts, bet gan kredītu apvienošana, kas ļauj samazināt kopējo ikmēneša slogu un procentu pārmaksu.
🥇 Kredora
Ja cilvēkam ir regulāri ienākumi un kredītvēsture bez svaigiem kavējumiem, galvenais jautājums ir nevis “vai dos”, bet “cik tas maksās piecu gadu griezumā”. Tieši šeit Kredora 2026. gada sākumā izskatās vispārliecinošāk.
Kredora piedāvā aizdevumus no 100 līdz pat 25 000 eiro, ar GPL sākot no 5,9% un atmaksas termiņu līdz 120 mēnešiem. Minimālais termiņš ir 90 dienas, vecuma diapazons no 18 līdz 75 gadiem. Lēmums un nauda kontā parasti 24 stundu laikā, bez lieka teātra.
Šie skaitļi paši par sevi neko nenozīmētu, ja Kredora nemērķētu uz konkrētu auditoriju, kas ir cilvēkiem ar prognozējamiem ienākumiem. Šis nav risinājums “līdz algai”, bet gan situācijām, kur vajag sakārtot lielākus finanšu jautājumus, kas var būt remonts, dārgāks pirkums vai vecāku saistību refinansēšana.
Kredora der, ja tev ir stabils darbs un tu nevēlies pārmaksāt tikai tāpēc, ka aizņemies nebankā.
🥈 Kreditstar
Dzīvē reti viss ir ideāli. Kreditstar to saprot un tieši tāpēc tas bieži parādās kā reāls variants cilvēkiem, kuri neatbilst banku standartiem, bet arī nevēlas ieiet dārgā ātro kredītu zonā.
Kreditstar piedāvā aizdevumus no 500 līdz 25 000 eiro, ar GPL diapazonu no 12% līdz 29,9% un atmaksas termiņu līdz 84 mēnešiem. Minimālais aizdevuma termiņš ir 90 dienas, vecuma limits no 18 līdz pat 80 gadiem, kas ir reti sastopams tirgū.
Jā, procenti šeit vairs nav tik zemi kā Kredora gadījumā. Taču pretī aizņēmējs iegūst lielāku elastību un saprotamu pieeju. Kreditstar bieži kļūst par kompromisu tiem, kam ienākumi ir, bet kredītvēsture nav perfekta.
Kreditstar der, ja tev ir ienākumi, bet finanšu pagātne nav sterila un vajag skaidrus nosacījumus bez pārsteigumiem.
🥉 Bondora
Bondora nav lēts kredīts un tas nav noslēpums. Taču 2026. gada sākumā tas joprojām ir viens no pieejamākajiem risinājumiem cilvēkiem ar nestabiliem ienākumiem.
Bondora piedāvā aizdevumus no 100 līdz 15 000 eiro, ar GPL no 15,43% līdz pat 53,34%, termiņu līdz 60 mēnešiem un minimālo termiņu 180 dienas. Vecuma ierobežojums ir 18 līdz 64 gadi. Nauda kontā ienāk 24 stundu laikā.
Šie skaitļi skaidri parāda risku, tāpēc Bondora nav risinājums ilgtermiņa komfortam. Bondora ir risinājums konkrētai situācijai, kad citi vienkārši atsaka. Freelanceri, pašnodarbinātie un cilvēki ar mainīgiem ienākumiem to zina ļoti labi.
Bondora der, ja ienākumi ir neregulāri, situācija ir īslaicīga un ir skaidrs atmaksas plāns.
Kur paliek SOSO Credit, Sefinance un Dali Dali?
SOSO Credit piedāvā līdzīgus nosacījumus kā Kreditstar (500-25 000 €, GPL 12-29,9%, termiņš līdz 84 mēnešiem), taču bez skaidras priekšrocības konkrētam profilam. Sefinance kā finanšu brokeris (GPL no 6,9%, termiņš līdz 120 mēnešiem) var būt labs salīdzināšanas rīks, ja gribas redzēt vairākus piedāvājumus vienlaikus. Dali Dali izceļas ar ļoti garu minimālo termiņu (548 dienas), bet procentu caurspīdīgums nav tā stiprākā puse.
Tie visi ir izmantojami, bet šoreiz paliek ārpus TOP 3.
Nepareiza izvēle maksā visdārgāk
Augsts GPL pats par sevi vēl nav katastrofa. Katastrofa ir:
aizņemties bez skaidra plāna,
ignorēt jau esošās saistības,
vai ņemt jaunu kredītu, kad patiesībā vajag sakārtot vecos.
Ja aizņemies, tad dari to apzināti. Ja jūti, ka kredīti sāk spiest, tad apvieno, nevis krāj. Un, ja šis raksts palīdzēja izvairīties no sliktākā scenārija, tas jau ir labs rezultāts.
Ja tev katru mēnesi jāspēlē “kuram no kreditoriem šodien laimēsies saņemt manu naudu”, tad droši vien ir laiks kaut ko mainīt. Kredītu apvienošana ir viens no tiem risinājumiem, kas ļauj apvienot vairākus aizdevumus vienā un beidzot ieraudzīt, cik daudz patiesībā maksā tavi procenti. Nevis visiem pa druskai, bet vienam, sakārtotam maksājumam.
Šis nav raksts par to, kā dzīvot bez kredītiem. Dzīvē gadās visādi. Kādam pēkšņi vajag salabot auto, citam samaksāt par bērna brilles, un citiem vienkārši gribas tikt ārā no veco aizdevumu jūkļa. Tāpēc parunāsim tieši un bez liekām frāzēm: kur meklēt uzticamus kredītu apvienošanas piedāvājumus Latvijā un kam no tiem vispār var uzticēties.
Kredītu apvienošana, kad gribas elpot vieglāk
Kredītu apvienošana nozīmē vienkāršu lietu. Tu savus esošos kredītus apvieno vienā, saņem vienu ikmēneša maksājumu un, ja paveicas, arī mazākus procentus.
Ideja pati par sevi nav slikta. Problēma sākas tad, kad cilvēks izvēlas pirmo, kas parādās Google reklāmās. Tur tie skaisti solījumi par “zemu likmi no 0%”, “apvieno uzreiz” un “bez komisijas”. Bet zem tiem sīkajiem burtiņiem dažkārt slēpjas tas, kas kredītu padara vēl dārgāku.
Tāpēc skatīsimies uz konkrētiem aizdevējiem, kas patiešām piedāvā nebanku kredītu apvienošanu un kuru nosacījumi ir saprotami arī bez jurista palīdzības.
Kurš piedāvā kredītu apvienošanu Latvijā
Altero ir kā vidutājs starp tevi un bankām. Tas ļauj salīdzināt dažādu aizdevēju piedāvājumus un palīdz izvēlēties piemērotāko. Summas sākas no 100 eiro un sniedzas līdz 25 000, ar termiņu līdz 84 mēnešiem. Nav pats aizdevējs, bet platforma, kas palīdz atrast labāko. Citiem vārdiem, Altero ir kā kredītu Tinder – tu izvēlies, viņi saved kopā.
BigBank spēlē nopietno karti. Piedāvā aizdevumu apvienošanu no 500 līdz 25 000 eiro uz termiņu līdz 84 mēnešiem. Procentu likme sākas no 8,9 procentiem, GPL no 12,84. Nav ķīlas, bet jābūt normālai kredītvēsturei un regulāriem ienākumiem. Ja meklē drošību un paredzamību, BigBank ir tā vieta, kur neviens tevi nesteidzina un neliek aizpildīt pieteikumu trīs minūtēs.
Credit24 (Creamfinance zīmols) ir vairāk “ātro kredītu” stila spēlētājs, bet ar prātīgākiem noteikumiem. Var apvienot kredītus līdz 7 000 eiro, termiņš līdz 60 mēnešiem, procentu likme no 19,86 procentiem. Nav aktivizācijas maksas, un pieteikums tiešām ir ātrs – aizpildi, un pēc 15 minūtēm vari zināt, vai piedāvājums der.
Ferratum piedāvā apvienošanu no 2 000 līdz 15 000 eiro ar termiņu līdz 84 mēnešiem un procentu likmi no 16 procentiem. Šis ir tipisks “otra elpa” risinājums – tiem, kam iepriekšējie kredīti jau drusku sagāzušies, bet situācija vēl glābjama. Bez ķīlas un bez liekām formalitātēm, bet arī bez brīnumiem.
LatKredits ir viens no tiem aizdevējiem, kas ļauj aizņemties līdz 25 000 eiro ar procentu likmi no 6,9 procentiem un termiņu līdz 120 mēnešiem. Garāks atmaksas termiņš nozīmē mazāku ikmēneša maksājumu, bet ilgtermiņā tas būs dārgāks variants. Toties palīdz tikt pie elpas un nepazaudēt miegu katru mēnesi.
*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.
Kurš no tiem ir labākais
Tas atkarīgs no tā, ko tu gribi panākt. Ja tev vajadzīga drošība, stabilitāte un zemi procenti, tad BigBank un LatKredits būs piemērotākie.
Ja galvenais ir ātrums un elastība, tad Ferratum vai Credit24 ļaus rīkoties bez stresa un liekām pārbaudēm.
Savukārt, ja tu negribi pats pētīt visus piedāvājumus, Altero salīdzinās tos tavā vietā. Vienkārši ievadi summu un termiņu, un viņi paši parāda, kas ir izdevīgākais.
Ja gribi redzēt, kuri kreditori šobrīd piedāvā labākos nosacījumus, apskati salīdzini kredītus šeit.
Kā saprast, ka piedāvājums ir uzticams
Pirmkārt, aizdevējam ir jābūt licencētam Latvijas Bankā. Ja tā nav, aizver lapu. Otrkārt, likmei un komisijas maksām ir jābūt skaidri norādītām. Ja redzi tikai “sazinieties ar konsultantu”, tas nav labi. Treškārt, paskaties atsauksmes. Ne tās, kur rakstīts “viss bija super”, bet tās, kur cilvēks apraksta, kā gāja, cik ātri atbildēja un vai viss notika godīgi.
BigBank klienti slavē viņu pieklājīgo apkalpošanu un saprotamos līgumus. Ferratum gadījumā bieži piemin ātru naudas saņemšanu, bet arī augstāku likmi. Credit24 ir starp tiem, kas spēj atrast balansu starp ātrumu un saprotamu cenu.
Kredītu apvienošana ir instruments, nevis brīnumlīdzeklis
Kredītu apvienošana nav burvju nūjiņa, kas izdzēsīs parādus. Tā ir iespēja sākt no jauna, ar mazāk haosa un vairāk kontroles pār finansēm. Svarīgākais ir saprast, ka šis ir tikai pirmais solis. Ja turpināsi dzīvot uz kredīta, apvienošana palīdzēs vien uz brīdi. Bet, ja izmantosi to kā iespēju sakārtot naudas lietas, vari reāli justies vieglāk.
Tāpēc atceries vienu: aizņemies tikai tad, ja saproti, kā atmaksāsi. Un, ja šobrīd šķiet, ka viss ir par daudz, tad kredītu apvienošana var būt tieši tas brīdis, kad sāc domāt nevis “kā izdzīvot līdz nākamajam mēnesim”, bet “kā beidzot sākt dzīvot normāli”.
Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.
Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.
“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?
Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.
Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.
Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.
Kāpēc šie piedāvājumi pastāv?
Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.
Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”
Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.
Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.
Kā atpazīt šo shēmu?
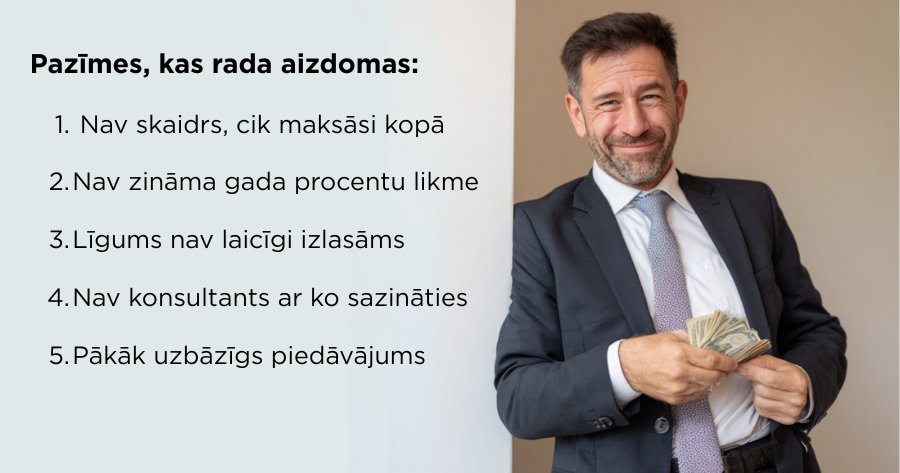
Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.
Mājaslapā nav skaidri redzams, cik maksāsi kopā
Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.
GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”
Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.
Līgums nav apskatāms, kamēr neesi visu aizpildījis
Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.
Nav reālu kontaktu, tikai formas un automātiskas atbildes
Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.
Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”
Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.
Papildu pazīmes, kas rada aizdomas:
Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.
Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.
Ko darīt, lai nenokļūtu muļķu slazdā?
Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.
Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.
Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.
Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.
Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.
Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.
Kas neuzdod jautājumus, tas vēlāk prasa vairāk
Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.
Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.
Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.
Brīdī, kad konta atlikums sarūk ātrāk nekā tava pacietība, finanšu principi mēdz kļūt pārsteidzoši elastīgi. Patēriņa kredīts lielākiem tēriņiem pēkšņi izskatās pēc loģiska risinājuma, īpaši, ja tas tiek pasniegts kā ātri saņemams aizdevums ar dažiem klikšķiem telefonā. Jautājums gan nav par to, cik ātri nauda ienāk kontā, bet cik skaidri tu saproti, kā tā no tā izies ārā.
Esmu redzējis, kā patēriņa kredīts lielākiem tēriņiem palīdz sakārtot mājokli, salabot veselību vai izmantot sen gaidītu iespēju. Esmu redzējis arī pretējo, ātri saņemams aizdevums kļūst par ilgstošu maksājumu ķēdi, kas nospiež katru mēnesi. Atšķirību parasti neveido banka, bet gan cilvēka spēja plānot un savlaicīgi pateikt sev “pietiek”.
Kas ir patēriņa kredīts?
Patēriņa kredīts nav burvju naudas mašīna, bet instruments, ar kuru vari nosegt lielākus tēriņus. Klasiski tie ir jumta remonts, elektronikas iegāde, veselības izdevumi. Šis nav ātrais kredīts 500 EUR līdz algai, bet nopietnāks aizdevums ar ilgāku atmaksas termiņu un lielākām summām. To piedāvā gan bankas, gan nebanku aizdevēji, un tieši tāpēc svarīgi saprast, kādi noteikumi slēpjas aiz skaļajiem reklāmas solījumiem. Ja vēlies paņemt tūkstošus, tad jārēķinās arī ar to, ka atdošana nebūs vienas nedēļas jautājums.
Kas šādu aizdevumu raksturo:
Saņemšanas iespējas. Šādu patēriņa kredītu iespējams saņemt teju katrs, kuram ir stabili ikmēneša ienākumi. Saņemot patēriņa kredītu, visticamāk, būs jānorāda, kādi ir ikmēneša ienākumi.
Atmaksas periods. Šāda veida naudas aizdevumi tiek izšķirti uz laika posmu no 3 mēnešiem līdz pat 6, 7 gadiem, kas ir salīdzinoši ilgs periods, un tas saistīts ar kredīta apmēriem. Ja, piemēram, vēlies saņemt patēriņa kredītu 25 000 eiro apmērā, protams, ka pastāvēs iespēja to atdot 7 gados.
Saņemšanas procedūra. Lai saņemtu šādu kredītu, nav nepieciešams doties uz vietas pie kredītdevēja, nepieciešams vien izvēlēties piemērotāko un aizpildīt kredīta pieteikumu viņa mājaslapā.
Patēriņa kredītam ir dažādi pielietojumu veidi, un cilvēki arvien biežāk izvēlas saņemt naudu šādā veidā dažādu tēriņu veikšanai.
Kad izvēlēties šādu aizņēmumu?
Patēriņa kredīts nav ikdienas naudas aizlāpīšanai, bet lielākiem plāniem un tēriņiem. Ja naudas pietrūkst pārtikai vai komunālajiem, šis nav risinājums. Te runa ir par lielākām summām, kuras atmaksā gadiem, nevis nedēļām. Tas nozīmē, ka šāds aizņēmums var būs piemērots tikai tad, ja tas patiešām atvieglos dzīvi vai palīdzēs sasniegt mērķi, nevis vienkārši aizlāpīs kārtējo caurumu budžetā.
Kad patēriņa kredīts ir piemērots:
Ceļojums vai atpūta. Ja gribi aizbraukt prom un galvā nedzirdēt kaimiņa urbjmašīnu, patēriņa kredīts var būt glābiņš. Bet atceries, ka fotogrāfijas no Maldivām paliek, bet maksājumi turpināsies.
Uzņēmuma starts vai paplašināšana. Ja esi gatavs riskēt ar savu ideju un naudu vajag, lai to palaistu gaisā, šis ir viens no veidiem, kā tikt pie kapitāla. Tikai nedomā, ka kredīts pats par sevi uzņēmumu izvilks, jp darbs būs jāiegulda tev.
Remonts un sadzīves tehnika. Saplīsa veļasmašīna vai beidzot jānomaina sapelējis dīvāns? Šeit kredīts var strādāt, jo tas paceļ dzīves kvalitāti un nav tikai “gribu jaunu rotaļlietu”.
Neplānoti izdevumi. Slimība, ārsts, medikamenti ir situācijas, kad kredīts bieži vien ir vienīgais ātrais risinājums, jo šādās situācijās naudu nevar atlikt “uz nākamo mēnesi’.
Patēriņa kredīts ir nopietns solis, tāpēc pirms tā noformēšanas jāizvērtē gan kredītdevēja noteikumi, gan sava spēja veikt ikmēneša maksājumus. Tas palīdzēs izvairīties no nepatīkamiem pārsteigumiem un nodrošinās, ka aizņēmums nekļūst par smagu nastu.
Aizdevēji izvērtē, piešķirt kredītu vai nē?
Patēriņa kredītu nedod katram, kurš atver mājaslapu un piespiež pieteikties. Aizdevējam ir savi filtri, caur kuriem viņš laiž cauri klientus. Ja neizpildīsi kritērijus, naudu neredzēsi, un tas pat ir labi, jo citādi tikai iebrauktu vēl dziļāk d****.
Kredītdevēji, izvērtējot kredīta izsniegšanu, pievērsīs uzmanību klienta:
Kredītvēsture, kas nozīmē, ka, ja iepriekš potenciālais kredītņēmējs nebūs veicis citu aizdevumu atmaksu paredzētajā laikā un apmērā, pastāv iespēja, ka patēriņa kredītu aizdevējs neizsniegs.
Maksātspēja, kuras noteikšanai kredīta izsniedzējam ir tiesības pieprasīt dokumentus, kuri apliecina, cik lieli ir potenciālā klienta ikmēneša ienākumi.
Atbilstība, kas saistīta ar potenciālā klienta vecumu, pilsonību u.c.
Lai nenāktos saskarties ar nevēlamiem pārpratumiem, atmaksājot aizņēmumu, ieteicams iepazīties ar visu kredītdevēju piedāvājumiem. Ātru salīdzināšanu piedāvā Netcredit. Kā šādā veidā salīdzināt?
Lielie tēriņi prasa vēsu galvu
Patēriņa kredīts lielākiem tēriņiem var būt ātri saņemams aizdevums, kas palīdz nepārtraukt svarīgus plānus un nezaudēt tempu brīdī, kad nauda pietrūkst. Izšķirošais faktors ir nevis apstiprinājuma ātrums, bet tava spēja saprast kopējās izmaksas un reālo ietekmi uz ikmēneša budžetu.
Pirms paraksta uzlikšanas salīdzini vairākus piedāvājumus, izrēķini kopējo pārmaksu un paskaties uz saviem ienākumiem bez ilūzijām. Budžetā jāparedz vieta arī negaidītiem izdevumiem, lai patēriņa kredīts lielākiem tēriņiem nekļūtu par fonu pastāvīgam stresam.
Lēmums aizņemties vai nogaidīt vienmēr paliek tavās rokās, jo katram sava galva uz pleciem. Pārdomāta rīcība ļauj ātri saņemamu aizdevumu izmantot kā instrumentu mērķu sasniegšanai, nevis kā nastu, kas velkas līdzi gadiem.
Kad maciņš tukšs, bet rēķini negaida, ātrs kredīts šķiet kā loģisks nākamais solis. Tikai, vai tiešām zini, cik daudz vari atļauties aizņemties, pirms iestājas vēl lielāka bedre?
Šis raksts ir domāts tieši tev, ja gribi izrēķināt, cik maksāt ir par daudz, kā nesadārdzināt aizņēmumu un kā pielāgot kredītu savai realitātei. Bez liekām frāzēm, bet ar vērtīgiem piemēriem un aprēķiniem.
Šajā rakstā aplūkosim būtiskākos aspektus, novērtējot savas spējas atmaksāt aizdevumu. Mēs iedziļināsimies piemēros un scenārijos, lai palīdzētu jums noteikt, cik lielu summu varat ērti atlicināt aizdevuma maksājumiem. Kā novērtēt procentu izmaksas un kāds aizdevuma termiņš varētu būt vispiemērotākais jūsu vajadzībām. Arī kā izvēlēties kredītdevēju.
Orientēšanās aizdevumu jomā
Kad parāds jau klauvē pie durvīm, bet maciņā svilpo vējš, kredīts var šķist kā glābšanas riņķis. Vai vismaz labs plāksteris līdz nākamajai algai. Bet pirms sāc klikšķināt uz pieteikuma pogas, ir vērts saprast, kur vispār esi iemaldījies.
Aizdevumu piedāvājumu ir vairāk nekā pelmeņu veidu lielveikalā. Ātrie, patēriņa, auto, mājokļa, kredītlīnijas… Katram savs mērķis, savi nosacījumi un, jā, savas lamatas. Neviens negrib maksāt trīskāršu summu tikai tāpēc, ka “nepaskatījos procentus”. Tāpēc nesteidzies. Iesākumam izproti, kāds aizdevums tev reāli nepieciešams un cik tas tev izmaksās mēnesī.
Labs sākums? Tagad ejam tālāk pie aprēķiniem.
Ikmēneša maksājumu spējas novērtēšana
Pirms iesniedzat pieteikumu aizdevuma saņemšanai, ir ļoti svarīgi noteikt, cik lielu daļu no saviem ikmēneša ienākumiem varat novirzīt aizdevuma atmaksai. Vispārpieņemts noteikums ir, ka jūsu ikmēneša aizdevuma maksājumiem vajadzētu būt ne vairāk kā 30 % līdz 40 % no jūsu neto ienākumiem. Ilgtermiņa saistībām īpaši noder maksājumu stresa tests, kurā pārbauda, vai budžets izturētu arī procentu likmju kāpumu vai neplānotus izdevumus.
Renovācijas aizdevums. Teiksim, jums ir nepieciešami 10 000 eiro mājokļa remontam, un jums ir pieejami 250 eiro mēnesī aizdevuma maksājumiem. Tas nozīmē, ka ikmēneša maksājumu apjoms ir 250 eiro.
Medicīnisko izdevumu aizdevums. Ja jums nepieciešami 3000 eiro medicīniskai operācijai un jūsu ikmēneša ienākumi pēc nodokļu nomaksas ir 1000 eiro, jūsu ikmēneša maksājumu apjoms būs 250 eiro (25 % no ienākumiem).
Procentu izmaksas ir būtisks faktors, novērtējot jūsu spēju atmaksāt aizdevumu. Procentu likme un aizdevuma termiņš var būtiski ietekmēt kopējās aizņemšanās izmaksas. Izmantojiet tiešsaistes aizdevumu kalkulatorus, lai aprēķinātu, cik daudz procentu maksāsiet aizdevuma darbības laikā.
Ceļojumu kredīts. Iedomājieties, ka jums ir nepieciešami 2000 eiro ceļojumam, un jūs plānojat to atmaksāt viena gada laikā. Ja procentu likme ir 5 %, aizdevuma termiņa laikā jūs maksāsiet aptuveni 100 eiro. Ceļojuma budžetā jāparedz arī rezerve krāpniecības riskiem un negaidītiem izdevumiem, lai aizņēmums nekļūtu lielāks par plānoto.
Velosipēda iegāde. Pieļaujiet, ka vēlaties iegādāties velosipēdu par 800 eiro, veicot ikmēneša maksājumus divu gadu garumā. Ja procentu likme ir 8 %, kopējie procenti būs aptuveni 60 euro.
Pareiza aizdevuma termiņa izvēle
Aizdevuma termiņš ir izšķirošs faktors, kas nosaka jūsu ikmēneša maksājumus. Garāki aizdevuma termiņi nodrošina mazākus ikmēneša maksājumus, bet var palielināt kopējās procentu izmaksas. Īsāki termiņi nozīmē lielākus mēneša maksājumus, bet zemākas kopējās procentu izmaksas.
Ceļojumu aizdevums. Ja 2000 eiro ceļojumu aizdevumu atmaksāsiet divu gadu laikā, jūsu ikmēneša maksājumi būs aptuveni 172 eiro. Izvēloties īsāku termiņu, piemēram, vienu gadu, ikmēneša maksājums palielinātos līdz aptuveni 175 eiro, bet samazinātos kopējie maksājamie procenti.
Velosipēda iegāde. Ja velosipēda iegādei tiktu ņemts 800 eiro aizdevums ar 8 % procentu likmi, divu gadu termiņa gadījumā ikmēneša maksājums būtu aptuveni 36 eiro. Izvēloties 1 gada termiņu, ikmēneša maksājums palielinātos līdz aptuveni 67 euro, bet samazinātos kopējie samaksātie procenti.
Atbildīga aizņemšanās
Mūsdienu kreditēšanas vidē aizvien pieaug tendence aizņemties atbildīgi. Aizdevēji aizvien vairāk pievērš uzmanību elastīgu aizdevumu nosacījumu, pārredzamu procentu likmju un rīku nodrošināšanai, lai palīdzētu aizņēmējiem pieņemt informētus lēmumus. Šī tendence saskan ar Atrie-Kreditis.lv misiju, kur var atrast vērtīgus padomus, kā gudri izvēlēties aizdevēju. Jūs varat arī paņemt ātro kredītu.
Vēl kredīts vai jau parāds?
Dzīve mēdz piespēlēt brīžus, kad steidzami vajag naudu. Taču steiga nav iemesls aizvērt acis uz sekām. Jo labāk izproti savas atmaksas spējas, jo mazāka iespēja iestigt procentu purvā. Atceries, ātra aizņemšanās nenozīmē ātru risinājumu, ja nav plāna, kā to atdot.
Esi gudrs, skaiti līdzi un, ja vajag, pārskati savus paradumus. Atrie-Kreditis.lv ir ar tevi arī tad, kad jāizkārpās laukā.
Kad nauda vajadzīga vakar, neviens negrib kārtot liekus papīrus vai gaidīt bankas lēmumu vairākas dienas. Šis raksts ir domāts tiem, kuri meklē ātro kredītu, ko var saņemt bez konta pārskata un bez galvotāja.
Mēs apskatām populārākos variantus Latvijā, izskaidrojam to piedāvājumus un palīdzam izvēlēties risinājumu, kas nav finansiāla bedre.
Kā saprast, kurš ātrais kredīts ir piemērots tev
Ja steidzami vajag 500 eiro, svarīgi izvērtēt ne tikai to, kurš aizdevējs pārskaitīs naudu visātrāk, bet arī kādi nosacījumi nāk līdzi šim aizdevumam. Piesakoties tiešsaistē, īpaši svarīga ir autentifikācijas datu drošība, tāpēc tos ievadi tikai aizdevēja oficiālajā vietnē.
Daži svarīgi jautājumi, ko sev uzdot.
Vai nepieciešams iesniegt konta izrakstu vai piesaistīt galvotāju
Kāda ir gada procentu likme (GPL) un cik daudz jāmaksā atpakaļ
Cik ātri nauda nonāks kontā
Vai būs jāmaksā par līguma slēgšanu, ātrāku izmaksu vai citiem pakalpojumiem
SMScredit, pazīstams un ātrs risinājums
SMScredit ir viens no atpazīstamākajiem ātro kredītu sniedzējiem Latvijā. Ja esi jauns klients, pirmais mēnesis ir bez procentiem. Aizdevumu iespējams saņemt dažu minūšu laikā, taču būs nepieciešama izziņa no VID vai VSAA par taviem ienākumiem.
Plusi Naudu iespējams saņemt jau tajā pašā dienā. Nav nepieciešams darba devēja konta izraksts.
Mīnusi Gada procentu likme var būt augsta. Nepieciešami oficiāli pierādāmi ienākumi.
Credit24, elastīga kredītlīnija
Credit24 piedāvā iespēju atvērt kredītlīniju. Tas nozīmē, ka vari paņemt tikai to summu, kas nepieciešama, un izmantot atlikumu vēlāk, kad rodas jauna vajadzība.
Plusi Nauda pieejama kontā dažu minūšu laikā. Atkārtotai izmantošanai nav jāiesniedz jauns pieteikums.
Mīnusi GPL var būt no 19 līdz pat 51 procentam gadā. Nepieciešama laba kredītvēsture un oficiāli ienākumi.
Bino, vienkāršs risinājums arī sarežģītās situācijās
Bino ir viens no nedaudzajiem aizdevējiem, kas piedāvā papildu pakalpojumus tiem, kuriem nepieciešama lielāka elastība. Viņi piedāvā arī ekspress izmaksu, ja nav laika gaidīt.
Plusi Naudu iespējams saņemt arī bez izcilas kredītvēstures. Ātra un vienkārša reģistrācija.
Mīnusi Ātrā izmaksa ir maksas pakalpojums. Bez šī pakalpojuma naudu var nākties gaidīt vairākas dienas.
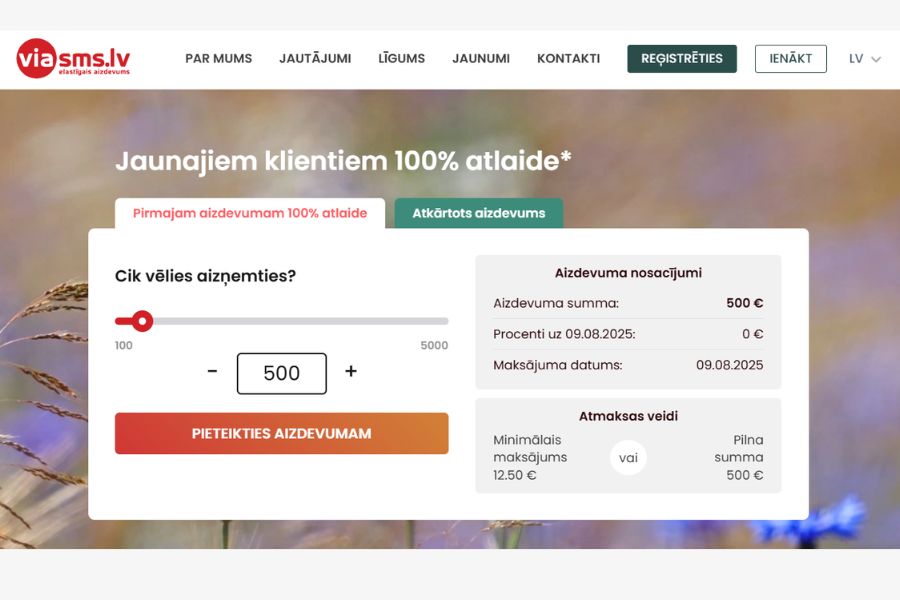
VIASMS, zemi maksājumi un vienkārša pieeja
VIASMS sola vienkāršību un zemas minimālās iemaksas. Aizņemties var jebkurā diennakts laikā, un pieteikšanās notiek tiešsaistē.
Plusi Mēneša maksājums var būt sākot no 3 eiro. Nauda tiek ieskaitīta ātri.
Mīnusi Jāveic konta apstiprināšana ar 0,01 eiro pārskaitījumu. GPL robežās no 43 līdz 53 procentiem.
Ja dzīvo ārzemēs
Ja strādā un dzīvo ārvalstīs, daudzi aizdevēji tevi noraidīs. Taču ir aizdevēji, kas piedāvā īpašus nosacījumus arī šādiem gadījumiem. Viens no tiem ir kredīts ārzemēs strādājošajiem.
Šis pakalpojums var palīdzēt, ja esi deklarēts Latvijā, taču ienākumi nāk no ārzemēm.
Ko izvēlēties, ja laiks spiež un nauda vajadzīga steidzami
Nav viena universāla risinājuma visiem. Ja tev svarīgs ātrums, izvēlies SMScredit vai Credit24. Ja vēlies zemāku ikmēneša maksājumu, apsver VIASMS. Ja nevēlies iziet cauri vairākām pārbaudēm un meklē vienkāršāko ceļu, mēģini Bino. Ja esi ārzemēs, pārbaudi vai naudu var aizņemties arī dzīvojot ārzemēs.
Ja vēlies vēl plašāku piedāvāto kredītu izvērtējumu, ieskaties Netcredit.lv, kas ērti un pārskatāmi akpopojuši plašu skaitu ar nebanku kredītu piedāvājumiem.
Pārdomāta kredīta izvēle steidzamā situācijā
Steidzamās situācijās lēmumus mēdz pieņemt emociju vadīti. Bet pat tad, ja jāaizņemas ātri, vari izdarīt to gudri. Pievērs uzmanību GPL, nosacījumiem un laikam, cik ātri saņemsi naudu. Neaizmirsti arī salīdzināt piedāvājumus. Tā tu varēsi samazināt procentu maksājumus un neiegrimt parādu spirālē.
Atrie-kreditis.lv ir veidots, lai tu to varētu izdarīt vienkārši un bez lieka stresa.