Padomā interneta kredīti? Iepazīsties pirms lēmuma!

Kad nauda vajadzīga steidzami, interneta kredīts var šķist kā glābšanas riņķis, nevis finanšu saistības. Dažreiz tā arī ir, jo neparedzēts rēķins jau negaidīs līdz algas dienai. Taču ātri nenozīmē bez sekām, lai cik pārliecinoši to solītu reklāma.

Aizņemties nav kauns, bet aizņemties, nesaprotot atmaksas noteikumus, ir dārgs eksperiments. Kredīts neatrisina budžeta caurumus, ja pēc mēneša tajos iekrīt vēl viens maksājums. Tāpēc pirms pieteikuma nosūtīšanas vērts uz brīdi nolikt malā steigu un ieslēgt veselo saprātu.

Kad kredīts var palīdzēt

Interneta kredīti nav ne varonis, ne ļaundaris, visu izšķir situācija un aizņēmēja plāns.

Negaidīti izdevumi bez rezerves

Steidzams ārsta rēķins, bojāta sadzīves tehnika vai neplānots auto remonts var radīt situāciju, kurā atlikt maksājumu vienkārši nevar. Ja zināt, no kādiem ienākumiem un kurā datumā kredītu atdosiet, īstermiņa aizņēmums var palīdzēt pārvarēt konkrētu finanšu robu.

Pirms pieteikšanās ir vērts salīdzināt kredītus, nevis paņemt pirmo piedāvājumu, kas uzlec ekrānā. Salīdziniet ne tikai summu, bet arī kopējo atmaksājamo summu, termiņu un sekas, ja maksājums aizkavējas.

Skaidrs atmaksas plāns

Kredīts ir mazāk riskants, ja ikmēneša maksājums jau ir ierēķināts budžetā, nevis cerīgi atstāts kaut kā sanāks kategorijā. Lai saprastu, cik lielu kredītu vari atļauties pēc algas, pārbaudiet, vai pēc maksājuma paliks nauda īrei, pārtikai, komunālajiem rēķiniem un citiem obligātajiem tēriņiem.

Noder arī neliels stresa tests. Iztēlojieties, ka nākamajā mēnesī rodas vēl viens neparedzēts izdevums. Ja tad kredīta maksājums kļūst nepaceļams, aizņemamā summa vai termiņš, visticamāk, nav izvēlēts prātīgi.
Kreditu planosana

Kad aizņemšanās pasliktina situāciju

Dažkārt kredīts tikai uzliek glītu vāciņu problēmai, kura patiesībā turpina augt.

Kredīts ikdienas tēriņiem

Aizņemties pārtikai, rēķiniem vai iepriekšēja kredīta maksājumam ir signāls, ka ar vienu ienākumu un izdevumu līdzsvarošanas reizi nepietiek. Problēma nav raksturā vai disciplīnā; reizēm ienākumu tiešām nepietiek, taču jauns kredīts šādā situācijā parasti pievieno vēl vienu rēķinu.

Labāk vispirms uzrakstīt visus ienākumus, obligātos maksājumus un esošās saistības. Šis saraksts var nebūt patīkams, taču tas daudz skaidrāk par reklāmas saukļiem parāda, vai jauna iemaksa ir reāli paceļama.

Steiga un krāpniecības risks

Nauda piecās minūtēs bieži atslēdz kritisko domāšanu, tieši to izmanto arī krāpnieki. Kredītdevējs nedrīkst prasīt internetbankas piekļuves, Smart-ID kodu vai eParaksts mobile apstiprinājumu neierosinātai darbībai; par paaugstinātiem riskiem brīdina arī finanšu iestādes.

Pārbaudiet, kam nododat savus datus, un nelietojiet saites no aizdomīgām īsziņām vai sociālo tīklu reklāmām. Steidzams kredīts ir viena lieta, bet steigā atdots konts krāpniekiem ir pavisam cita, daudz dārgāka lieta.

Izvēlies summu, nevis solījumu

Interneta kredīts var būt īslaicīgs risinājums konkrētai vajadzībai, ja tā summa, cena un atmaksas datums ir saprotami jau pirms līguma apstiprināšanas. Ja aizņēmums nepieciešams, lai nosegtu iepriekšējos aizņēmumus vai ikdienas izdevumus, godīgāk ir meklēt veidu, kā pārskatīt budžetu un saistības.

Neviens tavā vietā nevar izlemt, vai kredīts konkrētajā brīdī ir vajadzīgs, katram tomēr sava galva uz pleciem. Taču labākais lēmums parasti nav ātrākais. Tas ir lēmums, kura maksājumu vari samaksāt arī tad, kad reklāmas solījumi jau sen aizmirsušies.
Kas iegūs no nebanku kredītu uzraudzības reformas?

Ja esi kādreiz meklējis ātru naudu vai mēģinājis “savākt kopā” vairākus kredītus, tu zini, ka teorijā viss izklausās vienkārši, bet praksē procenti mēdz uzkrāties ātrāk nekā vēlme tos analizēt. Un pēkšņi īstermiņa risinājums kļūst par ilgtermiņa ikmēneša pienākumu.

Šis raksts ir par to, kas mainās nebanku kredītu uzraudzībā Latvijā, kā tas ietekmē dažādas iesaistītās puses un par to, vai ieguvums ir vienmērīgi sadalīts, vai tomēr kādam nāksies pielāgoties vairāk nekā citiem.

Vai reforma padarīs kredītus grūtāk pieejamus

Viena no biežākajām bažām ir tāda, ka uzraudzības koncentrēšana pie Latvijas Banka var padarīt tirgu stingrāku un mazāk elastīgu. Kritiķi uzskata, ka kredītu pieejamība var samazināties, aizdevēji kļūs piesardzīgāki un daļai klientu būs grūtāk kvalificēties aizdevumam.

Šāds viedoklis rodas no fakta, ka nebanku sektors vēsturiski ir bijis ātrāks un mazāk birokrātisks nekā banku vide. Līdz ar vienotu un profesionālāku uzraudzību noteikti pieaug prasības, un tas var ietekmēt gan piedāvājumu, gan pieejamību.

Tomēr reformas mērķis nav ierobežot kredītu pieejamību, bet gan uzlabot tirgus kvalitāti, mazināt riskus, palielināt caurspīdīgumu un aizsargāt patērētājus no pārmērīgām saistībām.

nebanku kreditu apvienosana

Mazāk haosa un vairāk skaidrības aizņēmējiem

Uzraudzības reforma paredz vienotu pieeju, kur galveno lomu spēlē Latvijas Banka. Tas nozīmē lielāku caurspīdīgumu un konsekventāku kredītu izvērtēšanu. Aizņēmēji iegūst skaidrāku informāciju par kredīta nosacījumiem, mazāku risku saskarties ar maldinošu komunikāciju un vienotāku pieeju tirgū.

Vienlaikus tas nozīmē arī stingrāku maksātspējas izvērtēšanu. Kredīti vairs nebūs tik viegli pieejami visiem jebkurā situācijā. Tas var būt neērti, taču palīdz mazināt pārmērīgu parādsaistību veidošanos un situācijas, kur kredīts tiek ņemts bez reāla atmaksas plāna.

Aizdevējiem būs vienotas sistēmas

Šobrīd tirgu uzrauga vairākas institūcijas, tostarp Patērētāju tiesību aizsardzības centrs un Valsts ieņēmumu dienests, kas praksē var radīt atšķirīgas interpretācijas un paralēlas pārbaudes. Reforma šo vidi vienkāršo, koncentrējot uzraudzību vienā institūcijā. Tas nozīmē mazāku administratīvo slogu, vienotākas prasības un mazāk dublējošu pārbaužu.

No otras puses, uzraudzība kļūs konsekventāka un profesionālāka, kas nozīmē, ka uzņēmumiem būs jānodrošina augstāka atbilstība no paša sākuma, nevis jāpielāgojas dažādām interpretācijām.

Jauniem tirgus dalībniekiem būs vieglāka ienākšana

Reformas ietvaros tiek samazinātas ieejas barjeras jauniem spēlētājiem, tostarp zemākas izmaksas un vienkāršāks process licences iegūšanai. Tas veicina konkurenci un var radīt labākus piedāvājumus patērētājiem.

Vienlaikus konkurence notiks strukturētākā uzraudzības vidē, kur noteikumi tiek piemēroti konsekventi. Šo pieeju stiprina arī starptautiskā prakse un ieteikumi no MONEYVAL, kas uzsver vienotas un riskos balstītas uzraudzības nozīmi.

Rezultātā ienākt tirgū kļūst vieglāk, bet noturēties tajā prasīgāk.

Stingrāka izvērtēšana un mazāk “ātro risinājumu”

Stingrāka uzraudzība nozīmē rūpīgāku maksātspējas izvērtēšanu. Kredītdevēji vairāk analizēs klienta finansiālo situāciju, saistības un spēju atmaksāt aizdevumu.

Tas praksē var nozīmēt:

  • Biežākus atteikumus riskantākos gadījumos
  • mazāk spontānu aizdevumu
  • Lielāku uzsvaru uz ilgtermiņa finansiālo stabilitāti

Šī pieeja palīdz mazināt situācijas, kur cilvēki nonāk parādu ciklā, aizņemoties, lai segtu iepriekšējos kredītus.

nebanku kreditu apvienosana

Vai ieguvums visiem ir vienāds

Īsā atbilde ir nē, ieguvums nav vienāds visiem. Reforma nav situācija, kur visi vienlaikus iegūst tieši tikpat un neviens neko nezaudē. Drīzāk tas ir līdzsvara pārkārtojums starp tirgus dalībniekiem.

No vienas puses, centralizēta uzraudzība pie Latvijas Banka nozīmē lielāku caurspīdīgumu, vienotākus noteikumus, saņēmēja pārbaudi un labāku patērētāju aizsardzību. Tas uzlabo tirgus kvalitāti kopumā un ilgtermiņā nāk par labu visiem.

No otras puses, kāds par šo uzlabojumu maksā:

  • Aizdevējiem jāiegulda vairāk resursu atbilstības nodrošināšanā
  • Daļa šo izmaksu var atspoguļoties pakalpojumu cenās
  • Aizņēmējiem var kļūt grūtāk piekļūt kredītiem situācijās ar augstāku risku

Vienlaikus šīs izmaksas var uzskatīt arī par ieguldījumu drošībā, jo stingrāka uzraudzība palīdz izvairīties no situācijām, kur kredīts kļūst par problēmas padziļinājumu, nevis risinājumu.

Kā pielāgoties jaunajai realitātei

Ja skatāmies praktiski, reforma tikai pastiprina vienu vienkāršu principu, ka kredīts ir instruments, nevis risinājums pats par sevi.

Ja tev jau ir vairāki kredīti vai plāno optimizēt esošās saistības, strukturēta pieeja var būt efektīvāka nekā atsevišķu maksājumu pārvaldīšana. Šādos gadījumos var palīdzēt risinājumi kā nebanku kredītu apvienošana, kas ļauj konsolidēt maksājumus un potenciāli samazināt kopējās izmaksas.

Svarīgākais ir salīdzināt ne tikai procentu likmes, bet arī kopējās izmaksas un izvērtēt savu maksātspēju reāli, nevis optimistiski.

Uzraudzības reformas ieguvumi

Nebanku kredītu uzraudzības reforma Latvijā virzās uz vienotāku, profesionālāku un caurspīdīgāku sistēmu. Tā uzlabo patērētāju aizsardzību un tirgus kvalitāti, taču vienlaikus maina spēles noteikumus visiem dalībniekiem. Tomēr kopējais virziens ir mazāk haosa, vairāk struktūras un lielāka atbildība gan no aizdevēju, gan aizņēmēju puses.

Finanšu pratības nedēļa pieaugušajiem

Finanšu pratības nedēļa Latvijā parasti asociējas ar uzvalkiem, gariem grafikiem un lekcijām, kuras neviens neklausās. Bet, ja noliekam malā teoriju, realitāte ir skarba un lielākajai daļai cilvēku “finanšu pratība” nozīmē nevis akciju portfeļu būvēšanu, bet vienkāršu izdzīvošanu līdz algai un cīņu ar augstiem procentiem.

Šis raksts ir par to, kāpēc no 17. līdz 23. martam plānotā Finanšu pratības nedēļa 2025 nav domāta tikai skolām, bet var būt reāls rīks tavās rokās. Apskatīsim, kāpēc ir vērts “izfiltrēt” to, ko stāsta eksperti, un kā šī informācija var palīdzēt tev pieņemt lēmumus, kas neizdedzina maku.

Pasākumi nav tikai ķeksīša pēc

Sāksim ar nepatīkamo patiesību un, ja tu šobrīd domā, kuru ātro kredītu apmaksāt pirmo, lekcija par diversificētiem ieguldījumiem tev liekas kā ņirgāšanās. Tomēr šogad programma ir pietuvināta realitātei. Kā norāda Latvijas Bankas publicētā informācija, tad aptuveni 50 pasākumu visā Latvijā būs veltīti tam, kā neuzķerties uz krāpniekiem un kā saprast, ko tev mēģina “iesmērēt” sociālajos tīklos.

Pretējais viedoklis saka, ka šādas nedēļas ir tikai birokrātiska runāšana, kas cilvēkiem ar parādiem nepalīdz. Daļēji tā ir taisnība, jo lekcija neaizvietos naudu kontā. Taču realitātē lielākā daļa finanšu bedru tiek izraktas tieši nezināšanas dēļ. Zināt, kā strādā procenti un kurš influenceris melo ir tava pirmā aizsardzības līnija.

Parādi nav dzīvesstils

Parādu jūra nav bezgalīga un agrāk vai vēlāk tajā var noslīkt, ja peldi bez plāna. Ir populārs uzskats, ka nebanku kredīti ir vienīgais glābiņš krīzē. Tie joprojām pilda savu lomu, bet, ja tev ir vairāki mazi aizdevumi, katrs ar savu termiņu un kosmisku procentu likmi, tu vienkārši dāvini savu naudu kreditoriem.

Ja meklē veidu, kā samazināt ikmēneša spiedienu, nebanku kredītu apvienošana ir viens no praktiskākajiem soļiem, ko vari spert. Tā vietā, lai cīnītos ar pieciem dažādiem maksājumiem, tu tos apvieno vienā ar saprātīgākiem nosacījumiem. Finanšu pratības nedēļā eksperti runās tieši par šādu plānošanu, kā pārstāt barot “soda procentu” mašinēriju un beidzot pārņemt kontroli pār savu naudu.

nebanku kreditu apvienosana

Kā neuzķerties uz pasakām

Ir viegli ilgoties pēc laikiem, kad naudu deva visiem un bez jautājumiem. Tagad sistēma ir kļuvusi gudrāka un aizdomīgāka. Finanšu pratības nedēļā īpaša uzmanība tiks pievērsta tam, kā atpazīt maldīgas ziņas. Ja kāds tev stāsta, ka ātrais kredīts ir bezmaksas dāvana, viņš vai nu nezina matemātiku, vai apzināti tevi maldina.

Drošība nozīmē, ka tu neuzticies akli katram reklāmas sauklim. Tas samazina risku, ka tu nonāksi situācijā, kurā parādu slogs kļūst neatrisināms. Šogad 17. martā notiks diskusija par to, kā orientēties influenceru pasaulē, kas ir tieši par to, kā nepieņemt stulbus lēmumus, skatoties uz skaistām bildēm Instagramā.

Lēmumi bez pārsteigumiem

Finanšu pratība nav nekas vairāk kā vienkārša loģikas pārbaude. Vai es varu to atļauties? Cik tas man reāli maksās pēc mēneša? Vai ir lētāka alternatīva?

Ja meklē efektīvu veidu, kā izkulties no parādu sloga, sāc ar faktiem. Izmanto šo nedēļu, lai iegūtu informāciju par savām tiesībām un iespējām samazināt maksājumus. Mazāk ilūziju, vairāk aprēķinu ir vienīgais veids, kā panākt, ka tava nauda strādā tev, nevis tu strādā tikai tāpēc, lai pabarotu kredītdevējus.

TOP 3 patēriņa kredīti 2026. gada sākumā

Patēriņa kredīts nav ne varonis, ne ļaundaris. Tas ir instruments. Un, kā ar jebkuru instrumentu var uzbūvēt, bet var arī pamatīgi savainoties. 2026. gada sākumā piedāvājumu netrūkst, procenti skaisti mirdz reklāmās, un “nauda kontā 24h” jau sen vairs nav nekas īpašs.

Šī raksta mērķis nav pateikt, kurš kredīts ir labākais visiem. Tāds neeksistē. Mērķis ir skaidri parādīt, kurš kredīts strādā konkrētam cilvēka profilam, balstoties uz reāliem datiem un veselīgu skepsi.

Dati apkopoti no Netcredit.lv, bet secinājumi no dzīves

Kāpēc “TOP kredīti” bieži tiek kritizēti

Sāksim godīgi. “TOP 3 kredīti” raksti bieži vien ir pelnījuši kritiku. Tie mēdz:

  • ignorēt to, ka GPL “no 5,9%” realitātē var kļūt par 19%;
  • salīdzināt nesalīdzināmas lietas;
  • noklusēt, ka cilvēkam jau ir trīs aktīvi aizdevumi.

Šī kritika pastāv pamatoti. Taču secinājums no tās nav par kredītiem nerunāt, bet gan runāt precīzāk. Tieši tāpēc šajā rakstā kredīti tiek vērtēti pēc profiliem, nevis pēc skaļuma reklāmā.

Un vēl viena būtiska lieta, ja ir vairāki aktīvi aizdevumi, bieži vien efektīvāks solis nav jauns kredīts, bet gan kredītu apvienošana, kas ļauj samazināt kopējo ikmēneša slogu un procentu pārmaksu.

🥇 Kredora

Ja cilvēkam ir regulāri ienākumi un kredītvēsture bez svaigiem kavējumiem, galvenais jautājums ir nevis “vai dos”, bet “cik tas maksās piecu gadu griezumā”. Tieši šeit Kredora 2026. gada sākumā izskatās vispārliecinošāk.

Kredora piedāvā aizdevumus no 100 līdz pat 25 000 eiro, ar GPL sākot no 5,9% un atmaksas termiņu līdz 120 mēnešiem. Minimālais termiņš ir 90 dienas, vecuma diapazons no 18 līdz 75 gadiem. Lēmums un nauda kontā parasti 24 stundu laikā, bez lieka teātra.

Šie skaitļi paši par sevi neko nenozīmētu, ja Kredora nemērķētu uz konkrētu auditoriju, kas ir cilvēkiem ar prognozējamiem ienākumiem. Šis nav risinājums “līdz algai”, bet gan situācijām, kur vajag sakārtot lielākus finanšu jautājumus, kas var būt remonts, dārgāks pirkums vai vecāku saistību refinansēšana.

Kredora der, ja tev ir stabils darbs un tu nevēlies pārmaksāt tikai tāpēc, ka aizņemies nebankā.

🥈 Kreditstar

Dzīvē reti viss ir ideāli. Kreditstar to saprot un tieši tāpēc tas bieži parādās kā reāls variants cilvēkiem, kuri neatbilst banku standartiem, bet arī nevēlas ieiet dārgā ātro kredītu zonā.

Kreditstar piedāvā aizdevumus no 500 līdz 25 000 eiro, ar GPL diapazonu no 12% līdz 29,9% un atmaksas termiņu līdz 84 mēnešiem. Minimālais aizdevuma termiņš ir 90 dienas, vecuma limits no 18 līdz pat 80 gadiem, kas ir reti sastopams tirgū.

Jā, procenti šeit vairs nav tik zemi kā Kredora gadījumā. Taču pretī aizņēmējs iegūst lielāku elastību un saprotamu pieeju. Kreditstar bieži kļūst par kompromisu tiem, kam ienākumi ir, bet kredītvēsture nav perfekta.

Kreditstar der, ja tev ir ienākumi, bet finanšu pagātne nav sterila un vajag skaidrus nosacījumus bez pārsteigumiem.

🥉 Bondora

Bondora nav lēts kredīts un tas nav noslēpums. Taču 2026. gada sākumā tas joprojām ir viens no pieejamākajiem risinājumiem cilvēkiem ar nestabiliem ienākumiem.

Bondora piedāvā aizdevumus no 100 līdz 15 000 eiro, ar GPL no 15,43% līdz pat 53,34%, termiņu līdz 60 mēnešiem un minimālo termiņu 180 dienas. Vecuma ierobežojums ir 18 līdz 64 gadi. Nauda kontā ienāk 24 stundu laikā.

Šie skaitļi skaidri parāda risku, tāpēc Bondora nav risinājums ilgtermiņa komfortam. Bondora ir risinājums konkrētai situācijai, kad citi vienkārši atsaka. Freelanceri, pašnodarbinātie un cilvēki ar mainīgiem ienākumiem to zina ļoti labi.

Bondora der, ja ienākumi ir neregulāri, situācija ir īslaicīga un ir skaidrs atmaksas plāns.

kreditu apvienosana

Kur paliek SOSO Credit, Sefinance un Dali Dali?

SOSO Credit piedāvā līdzīgus nosacījumus kā Kreditstar (500-25 000 €, GPL 12-29,9%, termiņš līdz 84 mēnešiem), taču bez skaidras priekšrocības konkrētam profilam.
Sefinance kā finanšu brokeris (GPL no 6,9%, termiņš līdz 120 mēnešiem) var būt labs salīdzināšanas rīks, ja gribas redzēt vairākus piedāvājumus vienlaikus.
Dali Dali izceļas ar ļoti garu minimālo termiņu (548 dienas), bet procentu caurspīdīgums nav tā stiprākā puse.

Tie visi ir izmantojami, bet šoreiz paliek ārpus TOP 3.

Nepareiza izvēle maksā visdārgāk

Augsts GPL pats par sevi vēl nav katastrofa. Katastrofa ir:

  • aizņemties bez skaidra plāna,
  • ignorēt jau esošās saistības,
  • vai ņemt jaunu kredītu, kad patiesībā vajag sakārtot vecos.

Ja aizņemies, tad dari to apzināti. Ja jūti, ka kredīti sāk spiest, tad apvieno, nevis krāj. Un, ja šis raksts palīdzēja izvairīties no sliktākā scenārija, tas jau ir labs rezultāts.

Ātro kredītu izmaksa un saņēmēja pārbaude

Ātro kredītu izmaksa pēdējos gados ir kļuvusi gandrīz par pašsaprotamu lietu. Piesakies, apstiprina un nauda ir kontā. Vismaz tā bija līdz brīdim, kad realitāte uzmeta jaunu līkumu. Tagad arvien biežāk cilvēki skatās bankas kontā, atjauno aplikāciju, bet tur nekā. Ne tāpēc, ka kredītdevējs pārdomājis, bet gan tāpēc, ka sistēma pēkšņi kļuvusi gudrāka un mazliet aizdomīgāka.

Šis raksts ir par to, kāpēc ātro kredītu izmaksa var apstāties, ja vārds kontā nesakrīt ar vārdu pieteikumā. Apskatīsim, ko nozīmē saņēmēja pārbaude, kā jaunā kārtība ietekmē nebanku kredītus un ko darīt, lai steidzama naudas vajadzība nepārvērstos par nervu testu.

Kāpēc nauda neienāk

Sāksim ar nepatīkamo patiesību, ja ātrais kredīts neienāk kontā, tas vairs automātiski nenozīmē tehnisku kļūdu vai operatora slinkumu. Arvien biežāk iemesls ir pavisam vienkāršs, jo konta turētāja vārds neatbilst tam, kas ierakstīts pieteikumā.

Ja konts ir atvērts uz radinieka vārda, kopīgs ar partneri vai vienkārši vecs un ar saīsinātu vārda formu, sistēma to uztver kā sarkano karogu. Ne tāpēc, ka kāds gribētu tevi sodīt, bet tāpēc, ka jaunā kārtība pieprasa skaidrību. Naudai jāaiziet tieši tam cilvēkam, kurš aizņemas.

Tas ir neērti, jā. Bet ideja ir pavisam loģiska, jo, ja nauda aiziet nepareizajam cilvēkam, beigās cieš pats aizņēmējs. Un strīdēties ar banku pēc tam ir vēl nepatīkamāk nekā pagaidīt pāris stundas ilgāk.

Kā darbojas pārbaude

Saņēmēja pārbaude izklausās pēc kaut kā sarežģīta un birokrātiska, bet patiesībā tā ir vienkārša loģikas pārbaude. Sistēma salīdzina konta numuru ar vārdu, kam tam vajadzētu piederēt un pasaka vai viss sakrīt.

Ja sakrīt, viss notiek ātri. Ja gandrīz sakrīt, piemēram, vārds saīsināts vai bez diakritiskajām zīmēm, process var aizkavēties. Ja nesakrīt vispār, maksājums apstājas.

Pretējais viedoklis saka, ka tas tikai kavē palīdzību cilvēkiem krīzē un daļēji tā ir taisnība. Taču realitātē šī pārbaude aizsargā tieši tos, kuriem jau tā ir sarežģīta finanšu situācija, jo kļūdaini saņemta nauda ir ātrākais ceļš uz vēl lielākām problēmām.

atro kreditu parbaude

Mazāk krāpniecības riska

Ir viegli ilgoties pēc laikiem, kad ātro kredītu izmaksa notika bez jautājumiem, bet tad krāpniecība bija ievērojamāki mazāka. Tagad ātro maksājumu drošība ir kļuvusi par prioritāti, kas maina spēles noteikumus visiem.

Drošība nozīmē, ka sistēma neuzticas akli, bet pārbauda, salīdzina un dažreiz pasaka nē. Tas nav patīkami, bet tas samazina risku, ka kāds cits saņems tavu aizdevumu vai ka pats paliksi atbildīgs par naudu, kuru nekad neesi redzējis.

Ja jau esi situācijā, kur domā par parādu sakārtošanu, iespējams, ir vērts paskatīties plašāk. Dažreiz nevis jauns ātrais kredīts, bet gan kredītu apvienošana var būt solis, kas samazina ikmēneša spiedienu un nervozitāti.

Kļūdas pieteikumos

Ir populārs uzskats, ka nebanku kredīti tagad ir sarežģītāki un mazāk draudzīgi. Bet patiesībā tie vienkārši ir kļuvuši tiešāki un, ja agrāk dažas lietas varēja izbraukt uz ieraduma vai puspatiesības rēķina, tad tagad tas vairs nestrādā.

Ja piesakies kredītam, pārliecinies, ka konts ir uz tava vārda. Ne uz mammas, ne uz partnera, ne uz veca uzņēmuma. Šī viena detaļa var ietaupīt dienu gaidīšanas un krietnu nervu porciju.

Nebanku kredīti joprojām pilda savu lomu un palīdz brīžos, kad bankas saka nē. Taču tie arvien vairāk pieprasa arī atbildību no klienta puses. Un godīgi sakot, tas ilgtermiņā nāk par labu abām pusēm.

Izmaksa bez pārsteigumiem

Ātro kredītu izmaksa ir process, kurā vārdiem un detaļām ir nozīme, jo, ja vārds kontā nesakrīt, sistēma apstājas.

Ja meklē efektīvu veidu, kā risināt naudas trūkumu vai izkulties no parādu sloga, sāc ar pamatiem. Sakārtots konts, skaidra informācija un reālistisks skatījums uz savām iespējām. Mazāk ilūziju, vairāk kontroles un tas jau pats par sevi ir solis uz priekšu.

Vai banka drīkst apturēt maksājumu neatbilstības dēļ

Vai kādreiz esi spiedis “apstiprināt maksājumu” un pēkšņi banka pasaka, ka kaut kas te nav kārtībā? Sajūta nav patīkama un galvā uzreiz parādās domas par bloķēšanu, kontroles zaudēšanu un klasisko jautājumu, vai banka vispār drīkst manā vietā lemt? Īpaši brīžos, kad nauda vajadzīga steidzami un katra minūte ir svarīga, šāda pauze var šķist kā spļāviens sejā.

Šis raksts ir par to, kas patiesībā slēpjas aiz bankas maksājuma apturēšanas, ko paredz jaunā ES zibmaksājumu regula un kādas ir tavas reālās tiesības.

Vai banka var nobloķēt maksājumu bez piekrišanas

Sāksim ar īso atbildi, kas daudzām bankām nepatiks, bet patiks klientiem. Nē, banka nevar vienkārši nobloķēt tavu maksājumu tikai tāpēc, ka tai kaut kas nepatīk. Ja runa ir par neatbilstību saņēmēja datos vai aizdomām par kļūdu, banka drīkst brīdināt, bet galīgais lēmums paliek tavās rokās.

Tieši to paredz ES Zibmaksājumu regula, kas ir izveidota, lai ātrie maksājumi būtu ne tikai zibens ātri, bet arī godīgi pret klientu. Banka drīkst pateikt, ka vārds un konts nesakrīt vai ka ir paaugstināts risks, taču tā nedrīkst automātiski nospiest stop pogu tavā vietā.

Protams, ir izņēmumi, piemēram, sankciju saraksti vai tiesiski aresti, bet tas jau ir cits stāsts un cits līmenis. Ikdienas situācijās banka ir padomdevējs, nevis tavs aizbildnis.

Bankas brīdinājums maksājumam nav aizliegums

Te rodas klasisks pārpratums. Cilvēki dzird brīdinājumu un domā, ka maksājums ir aizliegts. Patiesībā bankas brīdinājums maksājumam ir informatīvs signāls, nevis aizlieguma zīmogs.

Banka pārbauda, vai saņēmēja vārds atbilst konta numuram un dod vienu no rezultātiem. Pilnīga sakritība, daļēja sakritība vai neatbilstība. Šis mehānisms ir ieviests, lai samazinātu kļūdas un krāpniecību, nevis lai liegtu cilvēkiem rīkoties.

Ja tu apzināti maksā, piemēram, privātpersonai, uzņēmumam ar saīsinātu nosaukumu vai ārvalstu pakalpojumu sniedzējam, neatbilstība var būt pilnīgi normāla. Un tieši tāpēc gala lēmums paliek tev, nevis algoritmam.

Maksājuma neatbilstība nenozīmē krāpšanu

Maksājuma neatbilstība pati par sevi nenozīmē, ka kāds tevi mēģina apkrāpt. Tā bieži ir tehniska nianse, nevis sarkanais karogs.

Neatbilstības rodas, jo
– uzņēmumi izmanto tirdzniecības nosaukumus, nevis juridisko nosaukumu
– konts pieder citai grupas kompānijai
– privātpersona saņem maksājumu ar starpnieka kontu

Tieši tāpēc ES regulējums paredz brīdinājumu, nevis bloķēšanu. Cilvēkiem, kuri ikdienā risina parādu jautājumus, pārkreditējas vai izmanto ātros risinājumus, šī elastība ir kritiski svarīga.

kreditu salidzinasana

Zibmaksājumu drošība nav bankas monopols

Pastāv populārs uzskats, ka bankām vajadzētu būt tiesībām apturēt jebkuru maksājumu, kas izskatās aizdomīgs, pat ja klients ir pārliecināts par savu rīcību. Argumentācija šķiet loģiska, jo cilvēki steidzas un kļūdās, krāpnieki kļūst arvien gudrāki un zibmaksājumi notiek sekundēs, bez iespējas tos atsaukt.

Krāpniecības apjomi tiešām aug un tieši zibmaksājumi ir viens no iecienītākajiem instrumentiem, jo nauda pazūd ātrāk, nekā cilvēks paspēj saprast, kas noticis. Taču problēma sākas brīdī, kad drošība pārvēršas par pārmērīgu kontroli. Ja banka katrā maksājuma neatbilstības gadījumā pieņemtu gala lēmumu klienta vietā, bankas maksājuma apturēšana kļūtu par normu, nevis izņēmumu un ātrie maksājumi zaudētu savu jēgu.

Tieši tāpēc ES zibmaksājumu regulējums apzināti nosaka citu pieeju. Banka drīkst pārbaudīt, salīdzināt saņēmēja vārdu ar kontu, konstatēt maksājuma neatbilstību un izteikt skaidru brīdinājumu. Taču banka nedrīkst automātiski nobloķēt maksājumu tikai tāpēc, ka sistēma redz risku. Gala atbildība un gala lēmums paliek klientam.

Situācijās, kad jāsedz parāds, jāpārskaita nauda kredītdevējam vai jāpieņem ātrs lēmums par īstermiņa risinājumu, pilnīga maksājuma bloķēšana var nodarīt vairāk ļauna nekā laba. Tieši šādos brīžos ir svarīgi saprast, ko banka patiešām drīkst un ko nedrīkst darīt, un nepaļauties tikai uz brīdinājuma formulējumu.

Ja maksājums ir saistīts ar aizņemšanos vai parādu sakārtošanu, vienmēr ir vērts rīkoties apzināti un nevis autopilotā. Tas nozīmē ne tikai izvērtēt bankas brīdinājumu, bet arī salīdzināt ātros aizdevumus, lai lēmums būtu balstīts reālos nosacījumos, nevis panikā vai spiedienā.

Ko tas nozīmē, ja nauda vajadzīga tagad

Ja tev ir steidzams maksājums, bankas maksājuma apturēšana praksē nozīmē vienu lietu. Tev tiek dota pēdējā iespēja padomāt, nevis atņemta rīcības brīvība.

Tas ir īpaši svarīgi situācijās, kad nauda tiek sūtīta kredītdevējam, parādu segšanai vai kā daļa no pārkreditēšanas procesa. Ja banka brīdina, izmanto to kā instrumentu, nevis uztver kā šķērsli. Pārbaudi, bet neļauj sistēmai paralizēt tevi, ja tu zini, ko dari.

Banka brīdina

Bankas maksājuma apturēšana pēc jaunā ES regulējuma nav tas pats, kas bloķēšana. Tā ir brīdināšana, nevis aizliegšana. Banka drīkst norādīt uz risku, bet nevar lemt tavā vietā, ja vien nav skaidru juridisku šķēršļu.

Zinot savas tiesības, tu vari rīkoties ātrāk, drošāk un bez liekas panikas. Un tieši tas ir galvenais mērķis, nevis perfekti maksājumi, bet kontrolēti lēmumi.

Izvēlies kredītdevēju gudri

Nauda šodien, bet rēķins pēc tam. Tā īsumā var raksturot ātro kredītu pasauli. Izvēle šķiet vienkārša, bet patiesībā tur ir daudz lamatu. Ne tikai “kurš kredītdevējs dod ātrāk”, bet arī, kāds būs termiņš, cik liels būs ikmēneša maksājums un vai procenti nesakās kopā tā, ka atdošana ievelkas gados.

Šajā rakstā nesolām brīnumreceptes, bet parādīsim, kā gudri izvēlēties aizdevuma nosacījumus, lai nepārmaksātu par to, kas patiesībā bija domāts kā īslaicīgs risinājums. Jo ātrie kredīti ir viltīgi, un atšķirība starp gudru un stulbu aizņēmumu bieži ir tikai pāris klikšķi un viena tabula ar aprēķiniem.

Ilgāk maksāsi, vairāk pārmaksāsi

Mazo kredītu pieejamība pēdējos gados pieaugusi kā sēnes pēc lietus. Individuālie kredīti, kas ir nenodrošināti aizdevumi, pieejami gandrīz ikvienam, bez ķīlām un ar šķietami pievilcīgiem nosacījumiem.

Tomēr lielākais āķis nav pats aizdevums, bet tā termiņš. Jo ilgāks atmaksas periods, jo vairāk procentos samaksāsi. Savukārt īsāks termiņš nozīmē lielākus ikmēneša maksājumus, kas var sagraut budžetu. Tāpēc atmaksas termiņa izvēle ir viens no svarīgākajiem soļiem, lai aizdevums nepārvērstos par nastu.

Šis raksts palīdzēs saprast, kā izvēlēties piemērotāko atmaksas periodu un nepieļaut kļūdas, kas var izmaksāt dārgi.

Salidzini

5 vienkārši padomi, kā izvēlēties aizdevumu

Ja ātrais kredīts jau ir uz galda, galvenais ir nesapīties tā atmaksā. Te būs pieci padomi, kas palīdzēs izvēlēties aizdevumu gudrāk un izvairīties no liekas pārmaksas.

Saprast savu ikmēneša budžetu

Sāc ar elementāru matemātiku. Pieraksti, cik ienāk un cik aiziet katru mēnesi. Ja jau tagad dzīvo no algas līdz algai, liels kredīta maksājums tikai pabīdīs problēmu uz nākamo mēnesi. Atrodi summu, ko vari atļauties maksāt, nepazaudējot elpu ikreiz, kad jāapmaksā komunālie rēķini. Noder arī maksājuma stresa tests, kurā pārbaudi, vai spētu segt saistības arī tad, ja ienākumi samazinātos vai izdevumi pieaugtu.

Novērtējiet savas nākotnes finansiālās perspektīvas

Ja redzi, ka ienākumi tuvākajos mēnešos pieaugs (piemēram, gaidāma prēmija vai alga), iespējams, vari izvēlēties īsāku termiņu un lielāku maksājumu. Tas nozīmē, ka atbrīvosies no kredīta ātrāk un samaksāsi mazāk procentos. Toties, ja nākotne ir neskaidra, drošāk ir paņemt termiņu ar mazāku ikmēneša slogu.

Apsvērt esošās saistības

Cits kredīts, mājokļa īre, komunālie, bērna mācību maksa, tas viss jau ir tavā ikmēneša grafikā. Ja paņemsi jaunu aizdevumu bez šiem faktoriem prātā, ātri vien vari nonākt pie tā, ka naudas visam vienkārši nepietiek. Tas ir īpaši svarīgi, ja jau maksā par auto līzingu, jo arī šādas saistības bieži tiek noformētas uz vairākiem gadiem. Tāpēc izvēlies atmaksas termiņu, kas ļauj visu sabalansēt bez stresa un kavējumiem.

Aprēķini procentu izmaksas

Neuzķeries uz domas, ka mazāks ikmēneša maksājums vienmēr ir labāks. Patiesībā tas bieži nozīmē, ka maksāsi ilgāk un beigās krietni vairāk. Vienmēr pārbaudi, cik kopā samaksāsi procentos. Šis cipars parāda, cik dārgi kredīts patiesībā izmaksā.

Izmanto kalkulatoru

Tiešsaistē pieejamie EMI jeb ikmēneša maksājuma kalkulatori (atrodami banku un salīdzināšanas platformu lapās) palīdz saprast reālo situāciju. Ievadi kredīta summu, termiņu un procentus, un uzreiz redzēsi, cik liels būs maksājums un kopējās izmaksas. Šādi vari salīdzināt vairākus piedāvājumus un saprast, kurš no tiem tiešām ir draudzīgāks tavām finansēm.

Izvēlies termiņu, kas strādā tev

Aizdevums pats no sevis nav ne labs, ne slikts, to padara tāds tas, kā tu izvēlies nosacījumus. Ja paņemsi kredītu ar nepiemērotu termiņu, pārmaksāsi procentos un mocīsies ar ikmēneša maksājumiem. Ja izvēlēsies gudri, tas var būt praktisks instruments, lai atrisinātu steidzamu vajadzību un ātrāk tiktu uz priekšu.

Atceries:

  1. Jo īsāks termiņš, jo mazāk procentu, bet lielāks slogs budžetam.
  2. Jo garāks termiņš, jo mierīgāka ikdiena, bet lielākas kopējās izmaksas.

Tavs uzdevums ir atrast balansu. Salīdzini, rēķini un neuzticies tikai reklāmas solījumiem. Izvēlies to, kas patiesībā strādā tieši tev.

Ja nevari atmaksāt kredītu laikā…

Brīdis, kad saproti, ja nevari atmaksāt kredītu laikā, romantikas tur vairs nav. Kontā ienākumi kavējas, izdevumi aug kā raugs, un telefons sāk zvanīt biežāk nekā draugi. Tajā mirklī ātrais kredīts vairs nav “ērts risinājums”, bet gan ļoti konkrēts pienākums ar termiņu.

Esmu redzējis, kā cilvēki krīt panikā un izdara vēl pāris sasteigtus soļus, cerot kaut kā aizlāpīt robu. Patiesībā situācija, kad nevari atmaksāt kredītu laikā, nav pasaules gals, bet tā ir vieta, kur jāieslēdz auksts prāts. Šis raksts ir par to, ko darīt tieši tad, nevis teorijā, bet brīdī, kad deg termiņi un nervi.

No “viegla risinājuma” uz grūtībām

Sākas viss ar bezmaksas aizdevumu pirmajā reizē un domām par jaunu telefonu, ceļojumu vai ilgi kārotu pirkumu. Tikai vēlāk saproti, ka 30 dienas paskrējušas nemanot, un maksājuma diena tuvojas, bet naudas nav. Daži izvēlas pagarināt aizdevumu, citi aizņemas vēl vienu, un tā sniega bumba sāk velties lejā no kalna.

Ko darīt, ja nespēj veikt maksājumu

Pirmkārt, neslēpies. Jo ilgāk kavēsi, jo sliktākas būs sekas. Tev draud papildu procenti, soda naudas un sabojāta kredītvēsture. Bet galvenais, stress, kas var ietekmēt tavu ikdienu un veselību. Ja esi jau iekavējis maksājumu vai jūti, ka tas tūlīt notiks, sāc ar divām lietām, sazinies ar kreditoru un izpēti savas iespējas.

Apsver kredītu apvienošanu

Ja esi aizņēmies no vairākiem aizdevējiem, iespējams, vari tos apvienot vienā. Šāds risinājums palīdz samazināt kopējos ikmēneša maksājumus un labāk kontrolēt savas saistības. Šajā gadījumā liela nozīme ir tam, kāds ir tavs kreditreitings. Jo labāka tava finanšu reputācija, jo labākus apvienošanas nosacījumus vari saņemt.

Svarīgi izvērtēt visus variantus

Ja situācija kļuvusi saspringta, kredītu apvienošana nav vienīgais ceļš. Dažkārt iespējams vienoties ar esošajiem aizdevējiem par izdevīgākiem atmaksas nosacījumiem. Citreiz palīdz kredītu konsultants, kurš var sniegt padomu, kā labāk rīkoties.

Un vēl, kredītu salīdzināšana pirms nākamā lēmuma ir obligāts solis. Ir jāzina, kurš aizdevējs piedāvā zemākas likmes un saprotamākus atmaksas noteikumus. Jo pārdomātāka izvēle, jo mazāk vilšanās pēc tam.

Galvenais, kusties, nevis sastingsti. Parādu spiediens var paralizēt, īpaši, ja saproti, ka nevari atmaksāt kredītu laikā un kalendārs nav tavā pusē. Tomēr kustība, pat neliela, ir spēcīgāka par perfektu plānu, kas tā arī paliek galvā. Zvans kreditoram, budžeta pārskatīšana vai papildu ienākumu meklēšana jau ir solis ārā no haosa.

Disciplinēta rīcība šādā brīdī atmaksājas vairāk nekā jebkurš jauns aizdevums. Neviens tavā vietā lēmumus nepieņems, un katrai izvēlei būs sekas, gan labas, gan ne tik patīkamas. Galva uz pleciem un gatavība rīkoties ir labākie instrumenti, kad jāizkļūst no situācijas, kurā nevari atmaksāt kredītu laikā.

Kur aizņemties 500 € bez konta izraksta un galvotāja

Kad nauda vajadzīga vakar, neviens negrib kārtot liekus papīrus vai gaidīt bankas lēmumu vairākas dienas. Šis raksts ir domāts tiem, kuri meklē ātro kredītu, ko var saņemt bez konta pārskata un bez galvotāja.

Mēs apskatām populārākos variantus Latvijā, izskaidrojam to piedāvājumus un palīdzam izvēlēties risinājumu, kas nav finansiāla bedre.

Kā saprast, kurš ātrais kredīts ir piemērots tev

Ja steidzami vajag 500 eiro, svarīgi izvērtēt ne tikai to, kurš aizdevējs pārskaitīs naudu visātrāk, bet arī kādi nosacījumi nāk līdzi šim aizdevumam. Piesakoties tiešsaistē, īpaši svarīga ir autentifikācijas datu drošība, tāpēc tos ievadi tikai aizdevēja oficiālajā vietnē.

Daži svarīgi jautājumi, ko sev uzdot.

  • Vai nepieciešams iesniegt konta izrakstu vai piesaistīt galvotāju
  • Kāda ir gada procentu likme (GPL) un cik daudz jāmaksā atpakaļ
  • Cik ātri nauda nonāks kontā
  • Vai būs jāmaksā par līguma slēgšanu, ātrāku izmaksu vai citiem pakalpojumiem

SMScredit, pazīstams un ātrs risinājums

SMScredit ir viens no atpazīstamākajiem ātro kredītu sniedzējiem Latvijā. Ja esi jauns klients, pirmais mēnesis ir bez procentiem. Aizdevumu iespējams saņemt dažu minūšu laikā, taču būs nepieciešama izziņa no VID vai VSAA par taviem ienākumiem.

Plusi
Naudu iespējams saņemt jau tajā pašā dienā.
Nav nepieciešams darba devēja konta izraksts.

Mīnusi
Gada procentu likme var būt augsta.
Nepieciešami oficiāli pierādāmi ienākumi.

Credit24, elastīga kredītlīnija

Credit24 piedāvā iespēju atvērt kredītlīniju. Tas nozīmē, ka vari paņemt tikai to summu, kas nepieciešama, un izmantot atlikumu vēlāk, kad rodas jauna vajadzība.

Plusi
Nauda pieejama kontā dažu minūšu laikā.
Atkārtotai izmantošanai nav jāiesniedz jauns pieteikums.

Mīnusi
GPL var būt no 19 līdz pat 51 procentam gadā.
Nepieciešama laba kredītvēsture un oficiāli ienākumi.

Bino, vienkāršs risinājums arī sarežģītās situācijās

Bino ir viens no nedaudzajiem aizdevējiem, kas piedāvā papildu pakalpojumus tiem, kuriem nepieciešama lielāka elastība. Viņi piedāvā arī ekspress izmaksu, ja nav laika gaidīt.

Plusi
Naudu iespējams saņemt arī bez izcilas kredītvēstures.
Ātra un vienkārša reģistrācija.

Mīnusi
Ātrā izmaksa ir maksas pakalpojums.
Bez šī pakalpojuma naudu var nākties gaidīt vairākas dienas.

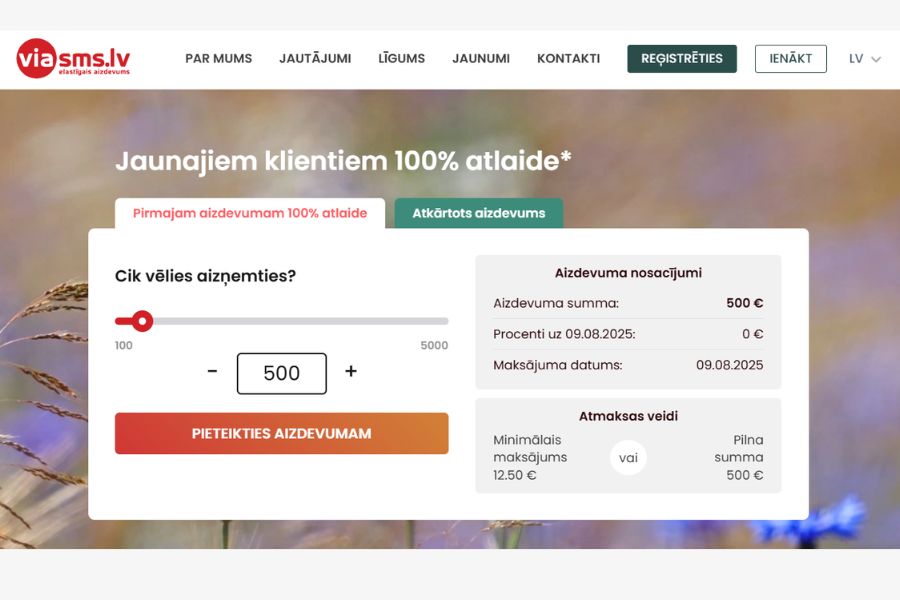
VIASMS, zemi maksājumi un vienkārša pieeja

VIASMS sola vienkāršību un zemas minimālās iemaksas. Aizņemties var jebkurā diennakts laikā, un pieteikšanās notiek tiešsaistē.

Plusi
Mēneša maksājums var būt sākot no 3 eiro.
Nauda tiek ieskaitīta ātri.

Mīnusi
Jāveic konta apstiprināšana ar 0,01 eiro pārskaitījumu.
GPL robežās no 43 līdz 53 procentiem.

Ja dzīvo ārzemēs

Ja strādā un dzīvo ārvalstīs, daudzi aizdevēji tevi noraidīs. Taču ir aizdevēji, kas piedāvā īpašus nosacījumus arī šādiem gadījumiem. Viens no tiem ir kredīts ārzemēs strādājošajiem.

Šis pakalpojums var palīdzēt, ja esi deklarēts Latvijā, taču ienākumi nāk no ārzemēm.

Ko izvēlēties, ja laiks spiež un nauda vajadzīga steidzami

Nav viena universāla risinājuma visiem. Ja tev svarīgs ātrums, izvēlies SMScredit vai Credit24. Ja vēlies zemāku ikmēneša maksājumu, apsver VIASMS. Ja nevēlies iziet cauri vairākām pārbaudēm un meklē vienkāršāko ceļu, mēģini Bino. Ja esi ārzemēs, pārbaudi vai naudu var aizņemties arī dzīvojot ārzemēs.

Ja vēlies vēl plašāku piedāvāto kredītu izvērtējumu, ieskaties Netcredit.lv, kas ērti un pārskatāmi akpopojuši plašu skaitu ar nebanku kredītu piedāvājumiem.

Pārdomāta kredīta izvēle steidzamā situācijā

Steidzamās situācijās lēmumus mēdz pieņemt emociju vadīti. Bet pat tad, ja jāaizņemas ātri, vari izdarīt to gudri. Pievērs uzmanību GPL, nosacījumiem un laikam, cik ātri saņemsi naudu. Neaizmirsti arī salīdzināt piedāvājumus. Tā tu varēsi samazināt procentu maksājumus un neiegrimt parādu spirālē.

Atrie-kreditis.lv ir veidots, lai tu to varētu izdarīt vienkārši un bez lieka stresa.

Vai jaunākie ātrie kredīti ir uzticami?

Man vienmēr šķiet aizdomīgi, ja jauns aizdevējs sola naudu kontā ātrāk, nekā paspēj atdzist kafija. Ne jau tāpēc, ka jaunums automātiski nozīmē krāpšanu, bet tāpēc, ka steiga ir dārgs konsultants, īpaši, kad maciņš jau diktē noteikumus. Ātro kredītu tirgū uzticamību nenosaka skaļš zīmols vai glīts baneris, bet gan nosacījumi, kurus vari saprast arī bez lupas un jurista blakus.

Jaunāks aizdevējs var piedāvāt patiešām ērtāku risinājumu, taču pirmais piedāvājums nav jāpieņem kā glābšanas riņķis. Es skatītos nevis uz solījumu «ātri», bet uz to, cik maksās atdošana, kas notiks kavējuma gadījumā un vai uzņēmums darbojas legāli. Jaunākie ātrie kredīti var būt uzticami, ja izvēli izdari ar vēsu prātu, nevis piecas minūtes pirms rēķina apmaksas termiņa.

Vai jaunie kredīti ir riska vērti?

Kad jāsāk domāt par naudas aizņemšanos, pirmais instinkts bieži vien ir izvēlēties to, ko jau zinām. Vecie labie zīmoli rada drošības sajūtu, jo “vismaz zini, ar ko esi darīšanā”. Bet tieši jaunie aizdevēji bieži vien piedāvā labākus nosacījumus, jo viņiem vēl jāiekaro klientu uzticība.

Šodienas ātrie kredīti tiek veidoti, domājot par aktuālajiem ekonomikas apstākļiem un cilvēku reālajām vajadzībām, bez liekiem sarežģījumiem, ar skaidriem noteikumiem un vienkāršu pieteikšanos. Turklāt konkurence spiež aizdevējus būt saprātīgākiem, piedāvājot mazāk komisiju, zemākas likmes un elastīgākus termiņus.

Ja esi gatavs izvērtēt, salīdzināt un rīkoties pārdomāti, jauns aizdevējs var būt ne tikai alternatīva, bet arī labāka izvēle.

width=960

Jauni piedāvājumi katru dienu

Izvēloties ātrā kredīta aizdevēju, ir svarīgi vienmēr izpētīt aktuālos piedāvājumus. Aizdevējs, kas bija visizdevīgākais un piemērotākais pirms pāris mēnešiem, var nebūt labākā izvēle šodien, jo tirgus šajā nozarē mainās ik dienu.

Tādēļ iesakām katru reizi izmantot kredītu salīdzināšanas portālus, kas pārskatāmi atjauno informāciju par esošajām kredītprogrammām, jaunākajiem piedāvājumiem, akcijām un aizdevējiem. Šāda datu analīze ļaus ietaupīt līdzekļus, saņemt drošu aizdevumu un atļauties vairāk.

Jaunākie ātrie kredīti parāda, ka tieši jaunu piedāvājumu izmēģināšana palīdz atrast elastīgākos un piemērotākos risinājumus īslaicīgiem un arī ilgtermiņa aizdevumiem. Pieturoties pie viena piedāvājuma vai viena ātrā kredīta sniedzēja, mēs varam palaist garām labāku, iespējams, arī ērtāku, izdevīgāku un drošāku aizdevumu.

Uzticams nav tas, kurš sola visātrāk, bet tas, kuru esi pārbaudījis

Jauns aizdevējs nav automātiski ne risks, ne finanšu varonis baltā zirgā, tas ir vienkārši piedāvājums, kas jāpārbauda. Pārliecinies, ka aizdevējs ir licencēts, izlasi kopējo atmaksājamo summu, gada procentu likmi un noteikumus par kavējumu. Baneris var solīt vieglu elpu, bet līgums godīgi pasaka, cik šī elpa maksās.

Salīdzini vismaz dažus variantus un aizņemies tikai tik, cik reāli vari atdot noteiktajā termiņā. Ja kredīts vajadzīgs vecu parādu dzēšanai, bieži prātīgāk ir meklēt pārfinansēšanas vai kredītu apvienošanas iespēju, nevis paņemt vēl vienu dārgu ielāpu. Galva uz pleciem katram ir sava, jaunam piedāvājumam drīkst dot iespēju, tikai maku un nākamā mēneša budžetu atdod kontrolē nevis reklāmai, bet sev.