
Kredīts bez pārbaudes ir liels risks. Kāpēc?

Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.

Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.

“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?

Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.

Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.

Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.

Kāpēc šie piedāvājumi pastāv?

Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.

Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”

Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.

Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.

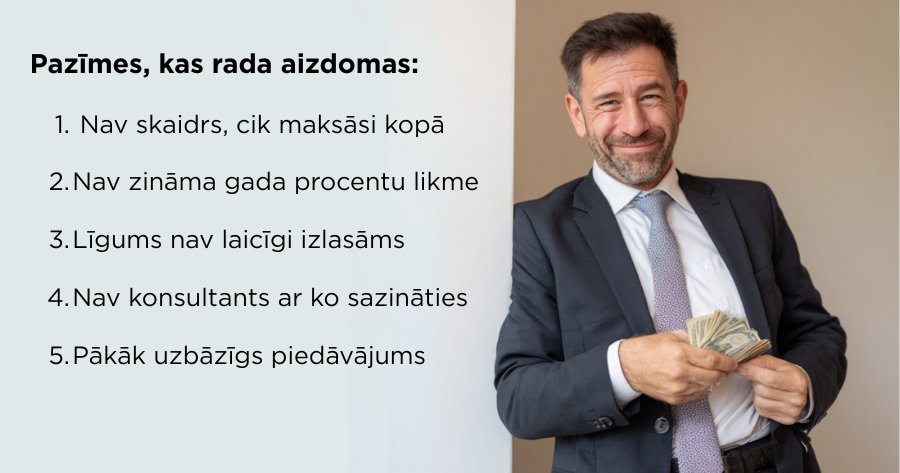
Kā atpazīt šo shēmu?

Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.
melnie krediti

Mājaslapā nav skaidri redzams, cik maksāsi kopā

Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.

GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”

Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.

Līgums nav apskatāms, kamēr neesi visu aizpildījis

Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.

Nav reālu kontaktu, tikai formas un automātiskas atbildes

Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.

Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”

Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.

Papildu pazīmes, kas rada aizdomas:

  • Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
  • Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
  • Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.

Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.

Ko darīt, lai nenokļūtu muļķu slazdā?

Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.

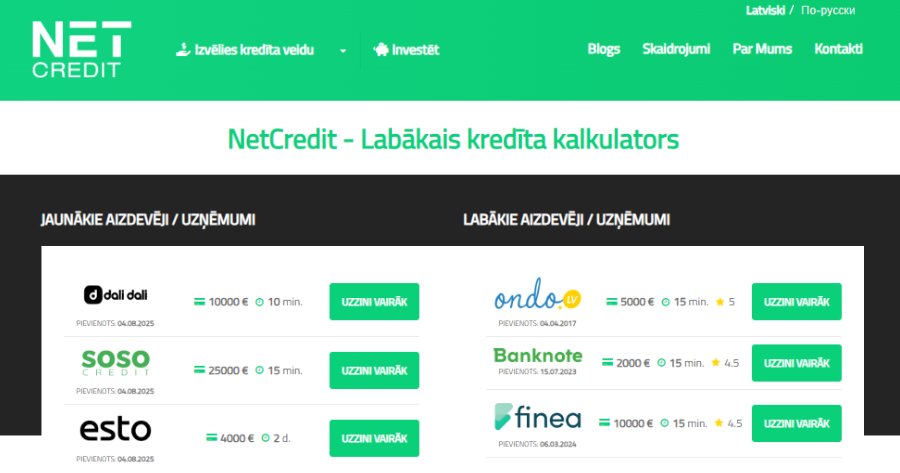
Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.

Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.
Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.

Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.

Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.

Kas neuzdod jautājumus, tas vēlāk prasa vairāk

Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.

Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.

Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.
Ja nevari atmaksāt kredītu laikā…

Brīdis, kad saproti, ja nevari atmaksāt kredītu laikā, romantikas tur vairs nav. Kontā ienākumi kavējas, izdevumi aug kā raugs, un telefons sāk zvanīt biežāk nekā draugi. Tajā mirklī ātrais kredīts vairs nav “ērts risinājums”, bet gan ļoti konkrēts pienākums ar termiņu.

Esmu redzējis, kā cilvēki krīt panikā un izdara vēl pāris sasteigtus soļus, cerot kaut kā aizlāpīt robu. Patiesībā situācija, kad nevari atmaksāt kredītu laikā, nav pasaules gals, bet tā ir vieta, kur jāieslēdz auksts prāts. Šis raksts ir par to, ko darīt tieši tad, nevis teorijā, bet brīdī, kad deg termiņi un nervi.

No “viegla risinājuma” uz grūtībām

Sākas viss ar bezmaksas aizdevumu pirmajā reizē un domām par jaunu telefonu, ceļojumu vai ilgi kārotu pirkumu. Tikai vēlāk saproti, ka 30 dienas paskrējušas nemanot, un maksājuma diena tuvojas, bet naudas nav. Daži izvēlas pagarināt aizdevumu, citi aizņemas vēl vienu, un tā sniega bumba sāk velties lejā no kalna.

Ko darīt, ja nespēj veikt maksājumu

Pirmkārt, neslēpies. Jo ilgāk kavēsi, jo sliktākas būs sekas. Tev draud papildu procenti, soda naudas un sabojāta kredītvēsture. Bet galvenais, stress, kas var ietekmēt tavu ikdienu un veselību. Ja esi jau iekavējis maksājumu vai jūti, ka tas tūlīt notiks, sāc ar divām lietām, sazinies ar kreditoru un izpēti savas iespējas.

Apsver kredītu apvienošanu

Ja esi aizņēmies no vairākiem aizdevējiem, iespējams, vari tos apvienot vienā. Šāds risinājums palīdz samazināt kopējos ikmēneša maksājumus un labāk kontrolēt savas saistības. Šajā gadījumā liela nozīme ir tam, kāds ir tavs kreditreitings. Jo labāka tava finanšu reputācija, jo labākus apvienošanas nosacījumus vari saņemt.

Svarīgi izvērtēt visus variantus

Ja situācija kļuvusi saspringta, kredītu apvienošana nav vienīgais ceļš. Dažkārt iespējams vienoties ar esošajiem aizdevējiem par izdevīgākiem atmaksas nosacījumiem. Citreiz palīdz kredītu konsultants, kurš var sniegt padomu, kā labāk rīkoties.

Un vēl, kredītu salīdzināšana pirms nākamā lēmuma ir obligāts solis. Ir jāzina, kurš aizdevējs piedāvā zemākas likmes un saprotamākus atmaksas noteikumus. Jo pārdomātāka izvēle, jo mazāk vilšanās pēc tam.

Galvenais, kusties, nevis sastingsti. Parādu spiediens var paralizēt, īpaši, ja saproti, ka nevari atmaksāt kredītu laikā un kalendārs nav tavā pusē. Tomēr kustība, pat neliela, ir spēcīgāka par perfektu plānu, kas tā arī paliek galvā. Zvans kreditoram, budžeta pārskatīšana vai papildu ienākumu meklēšana jau ir solis ārā no haosa.

Disciplinēta rīcība šādā brīdī atmaksājas vairāk nekā jebkurš jauns aizdevums. Neviens tavā vietā lēmumus nepieņems, un katrai izvēlei būs sekas, gan labas, gan ne tik patīkamas. Galva uz pleciem un gatavība rīkoties ir labākie instrumenti, kad jāizkļūst no situācijas, kurā nevari atmaksāt kredītu laikā.

Ka novērtēt savu spēju atmaksāt kredītu

Kad maciņš tukšs, bet rēķini negaida, ātrs kredīts šķiet kā loģisks nākamais solis. Tikai, vai tiešām zini, cik daudz vari atļauties aizņemties, pirms iestājas vēl lielāka bedre?

Šis raksts ir domāts tieši tev, ja gribi izrēķināt, cik maksāt ir par daudz, kā nesadārdzināt aizņēmumu un kā pielāgot kredītu savai realitātei. Bez liekām frāzēm, bet ar vērtīgiem piemēriem un aprēķiniem.

Šajā rakstā aplūkosim būtiskākos aspektus, novērtējot savas spējas atmaksāt aizdevumu. Mēs iedziļināsimies piemēros un scenārijos, lai palīdzētu jums noteikt, cik lielu summu varat ērti atlicināt aizdevuma maksājumiem. Kā novērtēt procentu izmaksas un kāds aizdevuma termiņš varētu būt vispiemērotākais jūsu vajadzībām. Arī kā izvēlēties kredītdevēju.

Kredīts

Orientēšanās aizdevumu jomā

Kad parāds jau klauvē pie durvīm, bet maciņā svilpo vējš, kredīts var šķist kā glābšanas riņķis. Vai vismaz labs plāksteris līdz nākamajai algai. Bet pirms sāc klikšķināt uz pieteikuma pogas, ir vērts saprast, kur vispār esi iemaldījies.

Aizdevumu piedāvājumu ir vairāk nekā pelmeņu veidu lielveikalā. Ātrie, patēriņa, auto, mājokļa, kredītlīnijas… Katram savs mērķis, savi nosacījumi un, jā, savas lamatas. Neviens negrib maksāt trīskāršu summu tikai tāpēc, ka “nepaskatījos procentus”. Tāpēc nesteidzies. Iesākumam izproti, kāds aizdevums tev reāli nepieciešams un cik tas tev izmaksās mēnesī.

Labs sākums? Tagad ejam tālāk pie aprēķiniem.

Ikmēneša maksājumu spējas novērtēšana

Pirms iesniedzat pieteikumu aizdevuma saņemšanai, ir ļoti svarīgi noteikt, cik lielu daļu no saviem ikmēneša ienākumiem varat novirzīt aizdevuma atmaksai. Vispārpieņemts noteikums ir, ka jūsu ikmēneša aizdevuma maksājumiem vajadzētu būt ne vairāk kā 30 % līdz 40 % no jūsu neto ienākumiem. Ilgtermiņa saistībām īpaši noder maksājumu stresa tests, kurā pārbauda, vai budžets izturētu arī procentu likmju kāpumu vai neplānotus izdevumus.

  • Renovācijas aizdevums. Teiksim, jums ir nepieciešami 10 000 eiro mājokļa remontam, un jums ir pieejami 250 eiro mēnesī aizdevuma maksājumiem. Tas nozīmē, ka ikmēneša maksājumu apjoms ir 250 eiro.
  • Medicīnisko izdevumu aizdevums. Ja jums nepieciešami 3000 eiro medicīniskai operācijai un jūsu ikmēneša ienākumi pēc nodokļu nomaksas ir 1000 eiro, jūsu ikmēneša maksājumu apjoms būs 250 eiro (25 % no ienākumiem).

Daži ieteikumi ja nevari samaksāt kredītu laikā.

Procentu izmaksu aplēse

Procentu izmaksas ir būtisks faktors, novērtējot jūsu spēju atmaksāt aizdevumu. Procentu likme un aizdevuma termiņš var būtiski ietekmēt kopējās aizņemšanās izmaksas. Izmantojiet tiešsaistes aizdevumu kalkulatorus, lai aprēķinātu, cik daudz procentu maksāsiet aizdevuma darbības laikā.

  • Ceļojumu kredīts. Iedomājieties, ka jums ir nepieciešami 2000 eiro ceļojumam, un jūs plānojat to atmaksāt viena gada laikā. Ja procentu likme ir 5 %, aizdevuma termiņa laikā jūs maksāsiet aptuveni 100 eiro. Ceļojuma budžetā jāparedz arī rezerve krāpniecības riskiem un negaidītiem izdevumiem, lai aizņēmums nekļūtu lielāks par plānoto.
  • Velosipēda iegāde. Pieļaujiet, ka vēlaties iegādāties velosipēdu par 800 eiro, veicot ikmēneša maksājumus divu gadu garumā. Ja procentu likme ir 8 %, kopējie procenti būs aptuveni 60 euro.

Pareiza aizdevuma termiņa izvēle

Aizdevuma termiņš ir izšķirošs faktors, kas nosaka jūsu ikmēneša maksājumus. Garāki aizdevuma termiņi nodrošina mazākus ikmēneša maksājumus, bet var palielināt kopējās procentu izmaksas. Īsāki termiņi nozīmē lielākus mēneša maksājumus, bet zemākas kopējās procentu izmaksas.

  • Ceļojumu aizdevums. Ja 2000 eiro ceļojumu aizdevumu atmaksāsiet divu gadu laikā, jūsu ikmēneša maksājumi būs aptuveni 172 eiro. Izvēloties īsāku termiņu, piemēram, vienu gadu, ikmēneša maksājums palielinātos līdz aptuveni 175 eiro, bet samazinātos kopējie maksājamie procenti.
  • Velosipēda iegāde. Ja velosipēda iegādei tiktu ņemts 800 eiro aizdevums ar 8 % procentu likmi, divu gadu termiņa gadījumā ikmēneša maksājums būtu aptuveni 36 eiro. Izvēloties 1 gada termiņu, ikmēneša maksājums palielinātos līdz aptuveni 67 euro, bet samazinātos kopējie samaksātie procenti.

Atbildīga aizņemšanās

Mūsdienu kreditēšanas vidē aizvien pieaug tendence aizņemties atbildīgi. Aizdevēji aizvien vairāk pievērš uzmanību elastīgu aizdevumu nosacījumu, pārredzamu procentu likmju un rīku nodrošināšanai, lai palīdzētu aizņēmējiem pieņemt informētus lēmumus. Šī tendence saskan ar Atrie-Kreditis.lv misiju, kur var atrast vērtīgus padomus, kā gudri izvēlēties aizdevēju. Jūs varat arī paņemt ātro kredītu.

Paņemt kredītu

Vēl kredīts vai jau parāds?

Dzīve mēdz piespēlēt brīžus, kad steidzami vajag naudu. Taču steiga nav iemesls aizvērt acis uz sekām. Jo labāk izproti savas atmaksas spējas, jo mazāka iespēja iestigt procentu purvā. Atceries, ātra aizņemšanās nenozīmē ātru risinājumu, ja nav plāna, kā to atdot.

Esi gudrs, skaiti līdzi un, ja vajag, pārskati savus paradumus. Atrie-Kreditis.lv ir ar tevi arī tad, kad jāizkārpās laukā.

Algas kalkulators grāmatvežiem

Algas kalkulators ir finansistu izstrādāts algoritms, kas ļauj ātri aprēķināt gan bruto, gan neto algu, vadoties pēc ailēs ievadītajiem datiem. Pateicoties šim kalkulatoram, algas aprēķināšana ir kļuvusi ātra un automatizēta, būtiski atvieglojot grāmatvežu ikdienu.

Lai aprēķinātu darbinieka algu, parasti atliek vien ievadīt datus par darba algas apjomu, darbinieka atvieglojumiem, apgādājamo skaitu un neapliekamo minimumu, un tālāko automātiski aprēķina kalkulatorā integrētās formulas.

Ar ko algas kalkulators grāmatvežiem atšķiras?

Algas kalkulatori, kas paredzēti tieši grāmatvežu ikdienai, mēdz būt nedaudz sarežģītāki, jo, ja darbiniekiem parasti nepieciešama informācija tikai par neto un bruto algu, kā arī iemaksāto ienākumu nodokli un sociālajām iemaksām, grāmatveži uz algas aprēķinu skatās smalkāk, jo nepieciešams precīzi aprēķināt arī tos nodokļus, ko papildus maksā darba devējs.

Papildus iedzīvotāju ienākuma nodoklim un sociālajām iemaksām, ko atskaita no darbinieka algas, darba devējs veic budžetā vēl papildus maksājumus, tostarp uzņēmējdarbības riska valsts nodevu un Valsts sociālās apdrošināšanas obligātās iemaksas, kas ir pat divreiz lielākas par to sociālo nodokli, kas tiek atskaitīts no darbinieka bruto algas.

Kāpēc grāmatveži izmanto algas kalkulatoru?

Ik gadu algu aprēķinos tiek ieviesti aizvien jauni grozījumi, atvieglojumi un nodoļu likmes, turklāt katra darbinieka algas aprēķins atšķiras, jo jāņem vērā gan darbinieka apgādājamo skaits, gan spēkā esošie atvieglojumi un neapliekamais minimums, kas katram darbiniekam var atšķirties. Ja uzņēmumā ir daudz darbinieku, algas aprēķins kļūst par laikietilpīgu un sarežģītu procesu, tādēļ automatizēta algas kalkulatora izmantošana var būtiski atvieglot grāmatveža ikdienu.

Būtiskākās izmaiņas šogad

Kā viena no būtiskākajām izmaiņām 2019.gadā ir progresīvas likmes piemērošana iedzīvotāju ienākumu nodoklim (IIN), kas nozīmē, ka nodokļa likme mainās atkarībā no ienākumu apjoma.  Šobrīd tiek izdalītas trīs IIN likmes:

  • 20% likme, ja darbinieka ienākumi gadā ir līdz 20004 eiro;
  • 23% likme, ja darbinieka ienākumi gadā pārsniedz 20004 eiro;
  • 31,4% likme, ja darbinieka ienākumi gadā pārsniedz 55 000 eiro.

Turklāt aprēķinā jāņem vērā, ka palielinātā likme jāpiemēro tikai tai algas daļai, kas paliek pāri pēc 20004 eiro atrēķināšanas, un būtiski, vai darbinieks ir iesniedzis algas nodokļu grāmatiņu. Ja darbinieks to nav iesniedzis, algai, neatkarīgi no tās apjoma, jāpiemēro augstāka likme 23% apmērā. Tāpat, līdzīgi, kā pagājušajā gadā, jāturpina rūpīgi sekot līdzi katra darbinieka neapliekamajam minimumam, kas var mainīties katrā ceturksnī.

Algas kalkulatora galvenās priekšrocības

Kā redzam, ir virkne faktoru, kas būtiski sarežģī algas aprēķinu, tādēļ darba algas kalkulators ir parocīgs risinājums, lai šo procesu paātrinātu un atvieglotu. Šādu kalkulatoru izmantošana palīdz arī izvairīties no kļūdām, jo, ja algas rēķinām manuāli, ar formulu palīdzību, iespēja kļūdīties aprēķinos ir daudz lielāka. Uzticot aprēķinu datorizētam kalkulatoram, grāmatvedis algu var aprēķināt ātri un precīzi.

Kur var atrast algas kalkulatoru?

Algas kalkulatori šobrīd ir integrēti vairākās vietnēs, tostarp aprekins.lv, kur informācija tiek regulāri atjaunota, pielāgojot jaunākajiem VID izsludinātajiem grozījumiem algas aprēķināšanā. Izstrādājot algas kalkulatorus, vienmēr jāņem vērā jaunākās nodokļu likmes un atvieglojumi, lai aprēķini būtu pēc iespējas precīzāki. Ja formulas strādā pareizi, kalkulators kļūst par neatsveramu palīgu ikkatram.

Algas kalkulators ir kļuvis par neatņemamu ikdienas sastāvdaļu gandrīz katram grāmatvedim. Turklāt, tā kā šobrīd pieejami dažādi kalkulatori dažādās vietnēs, katrs grāmatvedis var atrast sev piemērotāko un ērtāk izmantojamo, padarot darbu daudz efektīvāku.