Ātro kredītu izmaksa un saņēmēja pārbaude

Ātro kredītu izmaksa pēdējos gados ir kļuvusi gandrīz par pašsaprotamu lietu. Piesakies, apstiprina un nauda ir kontā. Vismaz tā bija līdz brīdim, kad realitāte uzmeta jaunu līkumu. Tagad arvien biežāk cilvēki skatās bankas kontā, atjauno aplikāciju, bet tur nekā. Ne tāpēc, ka kredītdevējs pārdomājis, bet gan tāpēc, ka sistēma pēkšņi kļuvusi gudrāka un mazliet aizdomīgāka.

Šis raksts ir par to, kāpēc ātro kredītu izmaksa var apstāties, ja vārds kontā nesakrīt ar vārdu pieteikumā. Apskatīsim, ko nozīmē saņēmēja pārbaude, kā jaunā kārtība ietekmē nebanku kredītus un ko darīt, lai steidzama naudas vajadzība nepārvērstos par nervu testu.

Kāpēc nauda neienāk

Sāksim ar nepatīkamo patiesību, ja ātrais kredīts neienāk kontā, tas vairs automātiski nenozīmē tehnisku kļūdu vai operatora slinkumu. Arvien biežāk iemesls ir pavisam vienkāršs, jo konta turētāja vārds neatbilst tam, kas ierakstīts pieteikumā.

Ja konts ir atvērts uz radinieka vārda, kopīgs ar partneri vai vienkārši vecs un ar saīsinātu vārda formu, sistēma to uztver kā sarkano karogu. Ne tāpēc, ka kāds gribētu tevi sodīt, bet tāpēc, ka jaunā kārtība pieprasa skaidrību. Naudai jāaiziet tieši tam cilvēkam, kurš aizņemas.

Tas ir neērti, jā. Bet ideja ir pavisam loģiska, jo, ja nauda aiziet nepareizajam cilvēkam, beigās cieš pats aizņēmējs. Un strīdēties ar banku pēc tam ir vēl nepatīkamāk nekā pagaidīt pāris stundas ilgāk.

Kā darbojas pārbaude

Saņēmēja pārbaude izklausās pēc kaut kā sarežģīta un birokrātiska, bet patiesībā tā ir vienkārša loģikas pārbaude. Sistēma salīdzina konta numuru ar vārdu, kam tam vajadzētu piederēt un pasaka vai viss sakrīt.

Ja sakrīt, viss notiek ātri. Ja gandrīz sakrīt, piemēram, vārds saīsināts vai bez diakritiskajām zīmēm, process var aizkavēties. Ja nesakrīt vispār, maksājums apstājas.

Pretējais viedoklis saka, ka tas tikai kavē palīdzību cilvēkiem krīzē un daļēji tā ir taisnība. Taču realitātē šī pārbaude aizsargā tieši tos, kuriem jau tā ir sarežģīta finanšu situācija, jo kļūdaini saņemta nauda ir ātrākais ceļš uz vēl lielākām problēmām.
atro kreditu parbaude

Mazāk krāpniecības riska

Ir viegli ilgoties pēc laikiem, kad ātro kredītu izmaksa notika bez jautājumiem, bet tad krāpniecība bija ievērojamāki mazāka. Tagad ātro maksājumu drošība ir kļuvusi par prioritāti, kas maina spēles noteikumus visiem.

Drošība nozīmē, ka sistēma neuzticas akli, bet pārbauda, salīdzina un dažreiz pasaka nē. Tas nav patīkami, bet tas samazina risku, ka kāds cits saņems tavu aizdevumu vai ka pats paliksi atbildīgs par naudu, kuru nekad neesi redzējis.

Ja jau esi situācijā, kur domā par parādu sakārtošanu, iespējams, ir vērts paskatīties plašāk. Dažreiz nevis jauns ātrais kredīts, bet gan kredītu apvienošana var būt solis, kas samazina ikmēneša spiedienu un nervozitāti.

Kļūdas pieteikumos

Ir populārs uzskats, ka nebanku kredīti tagad ir sarežģītāki un mazāk draudzīgi. Bet patiesībā tie vienkārši ir kļuvuši tiešāki un, ja agrāk dažas lietas varēja izbraukt uz ieraduma vai puspatiesības rēķina, tad tagad tas vairs nestrādā.

Ja piesakies kredītam, pārliecinies, ka konts ir uz tava vārda. Ne uz mammas, ne uz partnera, ne uz veca uzņēmuma. Šī viena detaļa var ietaupīt dienu gaidīšanas un krietnu nervu porciju.

Nebanku kredīti joprojām pilda savu lomu un palīdz brīžos, kad bankas saka nē. Taču tie arvien vairāk pieprasa arī atbildību no klienta puses. Un godīgi sakot, tas ilgtermiņā nāk par labu abām pusēm.

Izmaksa bez pārsteigumiem

Ātro kredītu izmaksa ir process, kurā vārdiem un detaļām ir nozīme, jo, ja vārds kontā nesakrīt, sistēma apstājas.

Ja meklē efektīvu veidu, kā risināt naudas trūkumu vai izkulties no parādu sloga, sāc ar pamatiem. Sakārtots konts, skaidra informācija un reālistisks skatījums uz savām iespējām. Mazāk ilūziju, vairāk kontroles un tas jau pats par sevi ir solis uz priekšu.
Vai banka drīkst apturēt maksājumu neatbilstības dēļ

Vai kādreiz esi spiedis “apstiprināt maksājumu” un pēkšņi banka pasaka, ka kaut kas te nav kārtībā? Sajūta nav patīkama un galvā uzreiz parādās domas par bloķēšanu, kontroles zaudēšanu un klasisko jautājumu, vai banka vispār drīkst manā vietā lemt? Īpaši brīžos, kad nauda vajadzīga steidzami un katra minūte ir svarīga, šāda pauze var šķist kā spļāviens sejā.

Šis raksts ir par to, kas patiesībā slēpjas aiz bankas maksājuma apturēšanas, ko paredz jaunā ES zibmaksājumu regula un kādas ir tavas reālās tiesības.

Vai banka var nobloķēt maksājumu bez piekrišanas

Sāksim ar īso atbildi, kas daudzām bankām nepatiks, bet patiks klientiem. Nē, banka nevar vienkārši nobloķēt tavu maksājumu tikai tāpēc, ka tai kaut kas nepatīk. Ja runa ir par neatbilstību saņēmēja datos vai aizdomām par kļūdu, banka drīkst brīdināt, bet galīgais lēmums paliek tavās rokās.

Tieši to paredz ES Zibmaksājumu regula, kas ir izveidota, lai ātrie maksājumi būtu ne tikai zibens ātri, bet arī godīgi pret klientu. Banka drīkst pateikt, ka vārds un konts nesakrīt vai ka ir paaugstināts risks, taču tā nedrīkst automātiski nospiest stop pogu tavā vietā.

Protams, ir izņēmumi, piemēram, sankciju saraksti vai tiesiski aresti, bet tas jau ir cits stāsts un cits līmenis. Ikdienas situācijās banka ir padomdevējs, nevis tavs aizbildnis.

Bankas brīdinājums maksājumam nav aizliegums

Te rodas klasisks pārpratums. Cilvēki dzird brīdinājumu un domā, ka maksājums ir aizliegts. Patiesībā bankas brīdinājums maksājumam ir informatīvs signāls, nevis aizlieguma zīmogs.

Banka pārbauda, vai saņēmēja vārds atbilst konta numuram un dod vienu no rezultātiem. Pilnīga sakritība, daļēja sakritība vai neatbilstība. Šis mehānisms ir ieviests, lai samazinātu kļūdas un krāpniecību, nevis lai liegtu cilvēkiem rīkoties.

Ja tu apzināti maksā, piemēram, privātpersonai, uzņēmumam ar saīsinātu nosaukumu vai ārvalstu pakalpojumu sniedzējam, neatbilstība var būt pilnīgi normāla. Un tieši tāpēc gala lēmums paliek tev, nevis algoritmam.

Maksājuma neatbilstība nenozīmē krāpšanu

Maksājuma neatbilstība pati par sevi nenozīmē, ka kāds tevi mēģina apkrāpt. Tā bieži ir tehniska nianse, nevis sarkanais karogs.

Neatbilstības rodas, jo
– uzņēmumi izmanto tirdzniecības nosaukumus, nevis juridisko nosaukumu
– konts pieder citai grupas kompānijai
– privātpersona saņem maksājumu ar starpnieka kontu

Tieši tāpēc ES regulējums paredz brīdinājumu, nevis bloķēšanu. Cilvēkiem, kuri ikdienā risina parādu jautājumus, pārkreditējas vai izmanto ātros risinājumus, šī elastība ir kritiski svarīga.

kreditu salidzinasana

Zibmaksājumu drošība nav bankas monopols

Pastāv populārs uzskats, ka bankām vajadzētu būt tiesībām apturēt jebkuru maksājumu, kas izskatās aizdomīgs, pat ja klients ir pārliecināts par savu rīcību. Argumentācija šķiet loģiska, jo cilvēki steidzas un kļūdās, krāpnieki kļūst arvien gudrāki un zibmaksājumi notiek sekundēs, bez iespējas tos atsaukt.

Krāpniecības apjomi tiešām aug un tieši zibmaksājumi ir viens no iecienītākajiem instrumentiem, jo nauda pazūd ātrāk, nekā cilvēks paspēj saprast, kas noticis. Taču problēma sākas brīdī, kad drošība pārvēršas par pārmērīgu kontroli. Ja banka katrā maksājuma neatbilstības gadījumā pieņemtu gala lēmumu klienta vietā, bankas maksājuma apturēšana kļūtu par normu, nevis izņēmumu un ātrie maksājumi zaudētu savu jēgu.

Tieši tāpēc ES zibmaksājumu regulējums apzināti nosaka citu pieeju. Banka drīkst pārbaudīt, salīdzināt saņēmēja vārdu ar kontu, konstatēt maksājuma neatbilstību un izteikt skaidru brīdinājumu. Taču banka nedrīkst automātiski nobloķēt maksājumu tikai tāpēc, ka sistēma redz risku. Gala atbildība un gala lēmums paliek klientam.

Situācijās, kad jāsedz parāds, jāpārskaita nauda kredītdevējam vai jāpieņem ātrs lēmums par īstermiņa risinājumu, pilnīga maksājuma bloķēšana var nodarīt vairāk ļauna nekā laba. Tieši šādos brīžos ir svarīgi saprast, ko banka patiešām drīkst un ko nedrīkst darīt, un nepaļauties tikai uz brīdinājuma formulējumu.

Ja maksājums ir saistīts ar aizņemšanos vai parādu sakārtošanu, vienmēr ir vērts rīkoties apzināti un nevis autopilotā. Tas nozīmē ne tikai izvērtēt bankas brīdinājumu, bet arī salīdzināt ātros aizdevumus, lai lēmums būtu balstīts reālos nosacījumos, nevis panikā vai spiedienā.

Ko tas nozīmē, ja nauda vajadzīga tagad

Ja tev ir steidzams maksājums, bankas maksājuma apturēšana praksē nozīmē vienu lietu. Tev tiek dota pēdējā iespēja padomāt, nevis atņemta rīcības brīvība.

Tas ir īpaši svarīgi situācijās, kad nauda tiek sūtīta kredītdevējam, parādu segšanai vai kā daļa no pārkreditēšanas procesa. Ja banka brīdina, izmanto to kā instrumentu, nevis uztver kā šķērsli. Pārbaudi, bet neļauj sistēmai paralizēt tevi, ja tu zini, ko dari.

Banka brīdina

Bankas maksājuma apturēšana pēc jaunā ES regulējuma nav tas pats, kas bloķēšana. Tā ir brīdināšana, nevis aizliegšana. Banka drīkst norādīt uz risku, bet nevar lemt tavā vietā, ja vien nav skaidru juridisku šķēršļu.

Zinot savas tiesības, tu vari rīkoties ātrāk, drošāk un bez liekas panikas. Un tieši tas ir galvenais mērķis, nevis perfekti maksājumi, bet kontrolēti lēmumi.

Kas Latvijā piedāvā kredītu apvienošanu

Ja tev katru mēnesi jāspēlē “kuram no kreditoriem šodien laimēsies saņemt manu naudu”, tad droši vien ir laiks kaut ko mainīt. Kredītu apvienošana ir viens no tiem risinājumiem, kas ļauj apvienot vairākus aizdevumus vienā un beidzot ieraudzīt, cik daudz patiesībā maksā tavi procenti. Nevis visiem pa druskai, bet vienam, sakārtotam maksājumam.

Šis nav raksts par to, kā dzīvot bez kredītiem. Dzīvē gadās visādi. Kādam pēkšņi vajag salabot auto, citam samaksāt par bērna brilles, un citiem vienkārši gribas tikt ārā no veco aizdevumu jūkļa. Tāpēc parunāsim tieši un bez liekām frāzēm: kur meklēt uzticamus kredītu apvienošanas piedāvājumus Latvijā un kam no tiem vispār var uzticēties.

Kredītu apvienošana, kad gribas elpot vieglāk

Kredītu apvienošana nozīmē vienkāršu lietu. Tu savus esošos kredītus apvieno vienā, saņem vienu ikmēneša maksājumu un, ja paveicas, arī mazākus procentus.

Ideja pati par sevi nav slikta. Problēma sākas tad, kad cilvēks izvēlas pirmo, kas parādās Google reklāmās. Tur tie skaisti solījumi par “zemu likmi no 0%”, “apvieno uzreiz” un “bez komisijas”. Bet zem tiem sīkajiem burtiņiem dažkārt slēpjas tas, kas kredītu padara vēl dārgāku.

Tāpēc skatīsimies uz konkrētiem aizdevējiem, kas patiešām piedāvā nebanku kredītu apvienošanu un kuru nosacījumi ir saprotami arī bez jurista palīdzības.

Kurš piedāvā kredītu apvienošanu Latvijā

Altero ir kā vidutājs starp tevi un bankām. Tas ļauj salīdzināt dažādu aizdevēju piedāvājumus un palīdz izvēlēties piemērotāko. Summas sākas no 100 eiro un sniedzas līdz 25 000, ar termiņu līdz 84 mēnešiem. Nav pats aizdevējs, bet platforma, kas palīdz atrast labāko. Citiem vārdiem, Altero ir kā kredītu Tinder – tu izvēlies, viņi saved kopā.

BigBank spēlē nopietno karti. Piedāvā aizdevumu apvienošanu no 500 līdz 25 000 eiro uz termiņu līdz 84 mēnešiem. Procentu likme sākas no 8,9 procentiem, GPL no 12,84. Nav ķīlas, bet jābūt normālai kredītvēsturei un regulāriem ienākumiem. Ja meklē drošību un paredzamību, BigBank ir tā vieta, kur neviens tevi nesteidzina un neliek aizpildīt pieteikumu trīs minūtēs.

Credit24 (Creamfinance zīmols) ir vairāk “ātro kredītu” stila spēlētājs, bet ar prātīgākiem noteikumiem. Var apvienot kredītus līdz 7 000 eiro, termiņš līdz 60 mēnešiem, procentu likme no 19,86 procentiem. Nav aktivizācijas maksas, un pieteikums tiešām ir ātrs – aizpildi, un pēc 15 minūtēm vari zināt, vai piedāvājums der.

Ferratum piedāvā apvienošanu no 2 000 līdz 15 000 eiro ar termiņu līdz 84 mēnešiem un procentu likmi no 16 procentiem. Šis ir tipisks “otra elpa” risinājums – tiem, kam iepriekšējie kredīti jau drusku sagāzušies, bet situācija vēl glābjama. Bez ķīlas un bez liekām formalitātēm, bet arī bez brīnumiem.

LatKredits ir viens no tiem aizdevējiem, kas ļauj aizņemties līdz 25 000 eiro ar procentu likmi no 6,9 procentiem un termiņu līdz 120 mēnešiem. Garāks atmaksas termiņš nozīmē mazāku ikmēneša maksājumu, bet ilgtermiņā tas būs dārgāks variants. Toties palīdz tikt pie elpas un nepazaudēt miegu katru mēnesi.

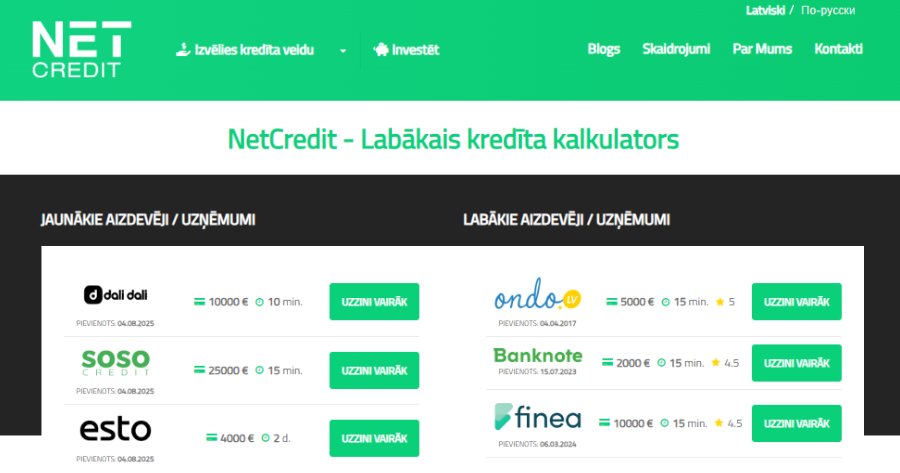
*Dati apkopoti no Netcredit.lv, kas piedāvā ātri un ērti salīdzināt kredītu apvienošanas piedāvājumus.

kreditu apvienosana salidzinat

Kurš no tiem ir labākais

Tas atkarīgs no tā, ko tu gribi panākt. Ja tev vajadzīga drošība, stabilitāte un zemi procenti, tad BigBank un LatKredits būs piemērotākie.

Ja galvenais ir ātrums un elastība, tad Ferratum vai Credit24 ļaus rīkoties bez stresa un liekām pārbaudēm.

Savukārt, ja tu negribi pats pētīt visus piedāvājumus, Altero salīdzinās tos tavā vietā. Vienkārši ievadi summu un termiņu, un viņi paši parāda, kas ir izdevīgākais.

Ja gribi redzēt, kuri kreditori šobrīd piedāvā labākos nosacījumus, apskati salīdzini kredītus šeit.

Kā saprast, ka piedāvājums ir uzticams

Pirmkārt, aizdevējam ir jābūt licencētam Latvijas Bankā. Ja tā nav, aizver lapu. Otrkārt, likmei un komisijas maksām ir jābūt skaidri norādītām. Ja redzi tikai “sazinieties ar konsultantu”, tas nav labi. Treškārt, paskaties atsauksmes. Ne tās, kur rakstīts “viss bija super”, bet tās, kur cilvēks apraksta, kā gāja, cik ātri atbildēja un vai viss notika godīgi.

BigBank klienti slavē viņu pieklājīgo apkalpošanu un saprotamos līgumus. Ferratum gadījumā bieži piemin ātru naudas saņemšanu, bet arī augstāku likmi. Credit24 ir starp tiem, kas spēj atrast balansu starp ātrumu un saprotamu cenu.

Kredītu apvienošana ir instruments, nevis brīnumlīdzeklis

Kredītu apvienošana nav burvju nūjiņa, kas izdzēsīs parādus. Tā ir iespēja sākt no jauna, ar mazāk haosa un vairāk kontroles pār finansēm. Svarīgākais ir saprast, ka šis ir tikai pirmais solis. Ja turpināsi dzīvot uz kredīta, apvienošana palīdzēs vien uz brīdi. Bet, ja izmantosi to kā iespēju sakārtot naudas lietas, vari reāli justies vieglāk.

Tāpēc atceries vienu: aizņemies tikai tad, ja saproti, kā atmaksāsi. Un, ja šobrīd šķiet, ka viss ir par daudz, tad kredītu apvienošana var būt tieši tas brīdis, kad sāc domāt nevis “kā izdzīvot līdz nākamajam mēnesim”, bet “kā beidzot sākt dzīvot normāli”.

Izvēlies kredītdevēju gudri

Nauda šodien, bet rēķins pēc tam. Tā īsumā var raksturot ātro kredītu pasauli. Izvēle šķiet vienkārša, bet patiesībā tur ir daudz lamatu. Ne tikai “kurš kredītdevējs dod ātrāk”, bet arī, kāds būs termiņš, cik liels būs ikmēneša maksājums un vai procenti nesakās kopā tā, ka atdošana ievelkas gados.

Šajā rakstā nesolām brīnumreceptes, bet parādīsim, kā gudri izvēlēties aizdevuma nosacījumus, lai nepārmaksātu par to, kas patiesībā bija domāts kā īslaicīgs risinājums. Jo ātrie kredīti ir viltīgi, un atšķirība starp gudru un stulbu aizņēmumu bieži ir tikai pāris klikšķi un viena tabula ar aprēķiniem.

Ilgāk maksāsi, vairāk pārmaksāsi

Mazo kredītu pieejamība pēdējos gados pieaugusi kā sēnes pēc lietus. Individuālie kredīti, kas ir nenodrošināti aizdevumi, pieejami gandrīz ikvienam, bez ķīlām un ar šķietami pievilcīgiem nosacījumiem.

Tomēr lielākais āķis nav pats aizdevums, bet tā termiņš. Jo ilgāks atmaksas periods, jo vairāk procentos samaksāsi. Savukārt īsāks termiņš nozīmē lielākus ikmēneša maksājumus, kas var sagraut budžetu. Tāpēc atmaksas termiņa izvēle ir viens no svarīgākajiem soļiem, lai aizdevums nepārvērstos par nastu.

Šis raksts palīdzēs saprast, kā izvēlēties piemērotāko atmaksas periodu un nepieļaut kļūdas, kas var izmaksāt dārgi.

Salidzini

5 vienkārši padomi, kā izvēlēties aizdevumu

Ja ātrais kredīts jau ir uz galda, galvenais ir nesapīties tā atmaksā. Te būs pieci padomi, kas palīdzēs izvēlēties aizdevumu gudrāk un izvairīties no liekas pārmaksas.

Saprast savu ikmēneša budžetu

Sāc ar elementāru matemātiku. Pieraksti, cik ienāk un cik aiziet katru mēnesi. Ja jau tagad dzīvo no algas līdz algai, liels kredīta maksājums tikai pabīdīs problēmu uz nākamo mēnesi. Atrodi summu, ko vari atļauties maksāt, nepazaudējot elpu ikreiz, kad jāapmaksā komunālie rēķini. Noder arī maksājuma stresa tests, kurā pārbaudi, vai spētu segt saistības arī tad, ja ienākumi samazinātos vai izdevumi pieaugtu.

Novērtējiet savas nākotnes finansiālās perspektīvas

Ja redzi, ka ienākumi tuvākajos mēnešos pieaugs (piemēram, gaidāma prēmija vai alga), iespējams, vari izvēlēties īsāku termiņu un lielāku maksājumu. Tas nozīmē, ka atbrīvosies no kredīta ātrāk un samaksāsi mazāk procentos. Toties, ja nākotne ir neskaidra, drošāk ir paņemt termiņu ar mazāku ikmēneša slogu.

Apsvērt esošās saistības

Cits kredīts, mājokļa īre, komunālie, bērna mācību maksa, tas viss jau ir tavā ikmēneša grafikā. Ja paņemsi jaunu aizdevumu bez šiem faktoriem prātā, ātri vien vari nonākt pie tā, ka naudas visam vienkārši nepietiek. Tas ir īpaši svarīgi, ja jau maksā par auto līzingu, jo arī šādas saistības bieži tiek noformētas uz vairākiem gadiem. Tāpēc izvēlies atmaksas termiņu, kas ļauj visu sabalansēt bez stresa un kavējumiem.

Aprēķini procentu izmaksas

Neuzķeries uz domas, ka mazāks ikmēneša maksājums vienmēr ir labāks. Patiesībā tas bieži nozīmē, ka maksāsi ilgāk un beigās krietni vairāk. Vienmēr pārbaudi, cik kopā samaksāsi procentos. Šis cipars parāda, cik dārgi kredīts patiesībā izmaksā.

Izmanto kalkulatoru

Tiešsaistē pieejamie EMI jeb ikmēneša maksājuma kalkulatori (atrodami banku un salīdzināšanas platformu lapās) palīdz saprast reālo situāciju. Ievadi kredīta summu, termiņu un procentus, un uzreiz redzēsi, cik liels būs maksājums un kopējās izmaksas. Šādi vari salīdzināt vairākus piedāvājumus un saprast, kurš no tiem tiešām ir draudzīgāks tavām finansēm.

Izvēlies termiņu, kas strādā tev

Aizdevums pats no sevis nav ne labs, ne slikts, to padara tāds tas, kā tu izvēlies nosacījumus. Ja paņemsi kredītu ar nepiemērotu termiņu, pārmaksāsi procentos un mocīsies ar ikmēneša maksājumiem. Ja izvēlēsies gudri, tas var būt praktisks instruments, lai atrisinātu steidzamu vajadzību un ātrāk tiktu uz priekšu.

Atceries:

  1. Jo īsāks termiņš, jo mazāk procentu, bet lielāks slogs budžetam.
  2. Jo garāks termiņš, jo mierīgāka ikdiena, bet lielākas kopējās izmaksas.

Tavs uzdevums ir atrast balansu. Salīdzini, rēķini un neuzticies tikai reklāmas solījumiem. Izvēlies to, kas patiesībā strādā tieši tev.

Kredīts bez pārbaudes ir liels risks. Kāpēc?

Ja esi meklējis ātru aizdevumu un uzdūries solījumam “bez kredītvēstures” vai “bez konta pārskata”, uzreiz jāsaka, tas nav glābiņš, bet gan ceļš uz vēl lielāku parādu. Šis raksts nav par to, kā aizņemties bez jautājumiem. Šis ir par to, kā nenorakt sevi vēl dziļāk, mēģinot izrauties no jau tā smagas finanšu situācijas.

Šeit runāsim tieši un bez aplinkiem, kāpēc šie it kā ērtie piedāvājumi ir riskanti. Aplūkosim, kā tos atpazīt un ko darīt, lai izvēlētos kaut ko saprātīgu.

“Bez pārbaudes” tas nozīmē, ka tev uzticas vai tev uzliek uzcenojumu?

Kredīts bez pārbaudes nav nekāds kompliments. Tas nenozīmē, ka aizdevējs tev uzticas. Tas nozīmē, ka kreditors ir gatavs riskēt, bet par to būs jāmaksā vairāk.

Tu domā: “O, viņi neprasa konta izrakstu, varbūt man paveiksies!” Nē tā nebūs. Viņi vienkārši jau sākumā zina, ka daļa klientu nespēs samaksāt, tāpēc visi maksās vairāk. Tas ir bizness, nevis palīdzība.

Reāli aizņemies 300 eiro, bet jau pēc pāris mēnešiem jāmaksā 600 vai vairāk. Visi “bez pārbaudes” brīnumi nāk komplektā ar nenormāli augstiem procentiem, nesaprotamiem līgumiem un papildu izmaksām, kuras atklājas tikai tad, kad parāds jau uzpūsts.

Kāpēc šie piedāvājumi pastāv?

Tāpēc, ka cilvēki ir izmisuši. Kad vajag naudu jau vakar, viss, kas neuzdod nekādus jautājumus, šķiet kā vienīgā cerība. Un aizdevēji to zina ļoti labi. Viņi nelasa tavu kredītvēsturi vai konta pārskatu? Tas nenozīmē, ka viņiem ir vienalga. Tas nozīmē tikai vienu, ka viņi jau iepriekš ir iecenojusi tavu risku un uzliks tādu cenu, ka maksāsi vairāk nekā jebkur citur.

Viņi pelna uz tavu vajadzību pēc klusuma: “Tu nerunā, viņi pelna!”

Šāda veida piedāvājumi bieži mērķē uz cilvēkiem, kuri jau ir iekļauti tā sauktajā melnajā sarakstā, jeb kredītreģistros ar negatīvu vēsturi. Tas nozīmē, ka viņi jau ir kavējuši maksājumus vai nav izpildījuši iepriekšējos līgumus. Šos klientus banka vai licencēts aizdevējs parasti atsaka, bet “ēnu sektora” kredītdevēji priecīgi piedāvā ātru naudu. Tāpēc tie nereti tiek saukti melnie kredīti. Viņiem ir vienalga, vai tu spēsi samaksāt, jo viņi jau ir nodrošinājušies ar pieredzi piedzīt soda procentus un papildmaksas. Draudi no parādu piedziņas kantoriem ir viņu ikdienas darba metodes.

Un pats sliktākais, šie aizdevēji reti kad palīdz tikt ārā no problēmām. Viņi vienkārši pārdod tev cerību ar smalkiem burtiem.

Kā atpazīt šo shēmu?

Pārbaudes trūkums nav vienīgais signāls. Ir vēl pāris pazīmes, kas skaidri rāda, te būs ziepes. Un jo ātrāk tās pamani, jo lielāka iespēja izvairīties no bezjēdzīga parāda.

melnie krediti

Mājaslapā nav skaidri redzams, cik maksāsi kopā

Ja lapā visi ceļi ved tikai uz “Pieteikties” vai “Saņem tūlīt” un gala summa tiek slēpta līdz pēdējam brīdim, tas nozīmē, ka tev kaut ko negrib parādīt. Godīgi būtu zināt gan aptuveno mēneša maksājumu, gan kopējo atmaksas summu vēl pirms tu aizpildi pieteikumu.

GPL (gada procentu likme) nav norādīta vai ir aizsegta aiz “individuāla piedāvājuma”

Šī ir smalkā klasika. Ja redzi frāzi “GPL būs redzama pēc apstiprināšanas”, aizver to lapu nekavējoties. Gada procentu likme ir viens no svarīgākajiem rādītājiem, kas parāda, cik patiesībā maksāsi par kredītu. Ja tas tiek slēpts, tad piedāvājums, visticamāk, ir nepamatoti dārgs.

Līgums nav apskatāms, kamēr neesi visu aizpildījis

Ja no tevis prasa personas datus vēl pirms vari iepazīties ar pilniem nosacījumiem, tā ir sarkana lampa. Tu nevari piekrist tam, ko neesi redzējis. Un ja viņi neļauj redzēt, tad skaidrs, ka ir, ko slēpt.

Nav reālu kontaktu, tikai formas un automātiskas atbildes

Normāls aizdevējs publicē reālu uzņēmuma nosaukumu, reģistrācijas numuru, adresi un arī klientu atbalsta tālruni. Ja vari tikai uzrakstīt ziņu formā vai sarunāties ar automatizētu klientu konsultantu, tā arī var būt pazīme, ka kaut kas nav kārtībā. tas protams ir moderni, bet kādam kontakttālrunim, ko var sazvanīt, vajadzētu būt. Ja redzi, ka atbildes atnāk no kaut kāda “support123@credit-fast-now.com”, uzreiz skrien prom.

Pārāk uzbāzīgs reklāmas tonis “akceptējam visus!”, “nekādu jautājumu!”

Šāda retorika nav domāta, lai informētu, tā ir trauksme. Jo skaļāk bļauj, jo vairāk cenšas piesegt to, ka piedāvājums ir nedrošs, dārgs vai vienkārši bezjēdzīgs. Jo vairāk tiek solīts “nekādu jautājumu”, jo vairāk tev pašam sev šie jautājumi būs jāuzdod.

Papildu pazīmes, kas rada aizdomas:

  • Lapa ir pilna ar zvaigznītēm un sīkajiem burtiem, un tie nav par atlaidēm.
  • Piedāvā “eksperimentālus” vai “inovatīvus” kreditēšanas modeļus, kas nav skaidri definēti.
  • Nav neviena skaidra norāde par to, kas notiek, ja kavē maksājumu.

Ja kaut kas no tā visa parādās, tas nozīmē tikai vienu, tevi cenšas ievilkt darījumā, kurā viņi jau ir uzvarējuši, bet tu vēl nemaz neesi sācis spēli.

Ko darīt, lai nenokļūtu muļķu slazdā?

Pirmkārt, salīdzini piedāvājumus un lasi atsauksmes. Neķer pirmo, kas sola “bez pārbaudes”. Ir aizdevēji, kuri piedāvā kredītus arī ar sliktu kredītvēsturi, bet skaidri parāda, kādi būs procenti, cik maksāsi un kad. Ja esi neapskaužamā situācijā, tad tādi ir jāsmeļ. Tādi bieži ir tie aizdevēji, kas tikko ienākuši tirgū, un jo tiem ir svarīgi piesaistīt klientus un dabūt labas atsauksmes.

Tātad, sāc ar kredītu salīdzināšanu. Tas tev uzreiz parādīs, kurš aizdevējs ir uz izķeršanu un kurš tikai iepako parādus smukā papīrītī.

Labs piemērs, kur veikt kredītu salīdzināšanu ir Netcredit.lv. Tur kredītu salīdzināšana balstās uz vienkāršu principu. Tiek uzrādīti tikai tie nebanku aizdevēji, kuri ir oficiāli reģistrēti Latvijas aizdevēju reģistrā un darbojas saskaņā ar Patērētāju tiesību aizsardzības centra prasībām. Tas automātiski atsijā visus “pelēkās zonas” piedāvājumus un palīdz tev koncentrēties uz tiem variantiem, kas vismaz spēlē pēc noteikumiem.

Otrkārt, izlasi līgumu. Ja nevari to atrast pirms pieteikšanās, vari neturpināt! Ja teksts ir nesaprotams kā VID instrukcija, tad pārtrauc! Neļauj, lai tavs parāds balstās uz “es domāju, ka viņi teica to”.

Treškārt, izvērtē, vai vispār vajag kredītu tieši tagad. Varbūt situāciju var atrisināt arī citādi? Lēnāk, bet drošāk? Pirms aizņemies, sastādi vienkāršu budžetu, lai redzētu, vai ikmēneša maksājums tev patiešām ir pa spēkam. Kredīts ir instruments, nevis atbilde uz visiem jautājumiem.

Ja tev jau ir vairāki kredīti, ar kuriem kļūst grūti tikt galā, ir vērts apsvērt kredītu apvienošanas iespējas. Tas nozīmē apvienot vairākus esošos aizdevumus vienā ar pārskatāmākiem nosacījumiem. Tā ne tikai samazināsies ikmēneša maksājumi, bet arī var būt iespēja atbrīvoties no dārgākajiem “slazdiem”, kuros esi iekritis iepriekš.

Kas neuzdod jautājumus, tas vēlāk prasa vairāk

Ja aizdevējs uzreiz atdod naudu, neko neprasot, tad zini, viņš savu paprasa vēlāk. Un daudz. “Kredīts bez pārbaudes” nav izdevīgs, nav drošs un nav paredzēts, lai tev palīdzētu. Tas ir paredzēts, lai tu samaksātu par to, ka esi izmisumā un nesteidzies domāt.

Tāpēc izvēlies tikai pārskatāmus, godīgus un salīdzināmus piedāvājumus. Sāc ar kredītu salīdzināšanu un esi tas, kurš izvēlas, nevis tas, kuru izvēlas kā upuri.

Jo labākais kredīts nav tas, ko dod bez jautājumiem. Tas ir tas, kas neprasa no tevis vairāk, nekā tu vari atļauties zaudēt.

Mīti par zeltu

Zelts agrāk bija nauda. Ar to varēja norēķināties valstis un cilvēki, bet kopš 1971. gada, kad ASV atteicās no zelta standarta, šī metāla loma mainījās. Tas vairs nav maksāšanas līdzeklis, bet tas nenozīmē, ka zelts ir tikai skaista rotaslieta vai muzeja eksponāts. Cilvēki joprojām to pērk, un ap zeltu riņķo vairāk mītu nekā ap jebkuru citu finanšu instrumentu.

Lai nesajuktu galva, apskatām populārākos mītus un to, ko tie patiesībā nozīmē.

Mīts nr. 1: Zelts ir vai nav nauda?

Nav jēgas mēģināt pierādīt, ka zelts ir nauda vai ka tā nav. Patiesība ir tāda, ka atbilde ir jā abiem. Aptuveni 9% no zelta pieprasījuma 2016. gadā nāca no centrālajām bankām un finanšu iestādēm, vēl 24% no zelta stieņiem un monētām. Tātad trešdaļa zelta pieprasījuma bija cilvēki, kuri to uztvēra kā “naudu līdzīgāko no metāliem”.

Un tad nāk otra puse: 47% pieprasījuma radīja dārglietas. Zelta kaklarotu tu pērc, lai izskatītos turīgāks, nevis lai ar to norēķinātos pie kases. Pārējais pieprasījums nāk no zobārstniecība un tehnoloģijas, kas ar naudu vispār nesaistās.

Reālā atbilde ir vienkārša: tu ar stieni “Maximā” nenorēķināsies, bet to vari diezgan ātri pārvērst naudā, ja vajag. Tātad zelts ir vairāk nekā kolekcionējams nieks, bet tomēr mazāk par īstu valūtu.

Mīts nr. 2: Fizisku zeltu turēt nav jēgas

Ja klausās skeptiķus, tad fiziskais zelts ir galvassāpes. Pērc monētu no tirgotāja un maksāsi uzcenojumu. Pērc no dīlera, samaksā viņa komisiju. Kad beidzot zelts ir tavā rokā, jāsāk domāt, kur to turēt. Atvilktnē? Muļķīga ideja. Seifā? Tas atkal maksā. Bankas seifā? Vēl viens regulārs maksājums.

No malas tas izklausās kā slikts darījums: samaksā vairāk, turēšana maksā vēl, un beigās vari jautāt “Kam man tas viss vajadzīgs?” Atbilde parādās tikai tad, kad notiek “kaut kas patiešām slikts”. Kara vai finanšu krīzes gadījumā tava zelta monēta pēkšņi ir daudz vērtīgāka par bankas karti, kas nedarbojas.

Tāpēc teiciens “nav jēgas turēt fizisko zeltu” ir tikpat īssredzīgs kā doma “es paņemšu jaunu ātro kredītu un viss pats atrisināsies”. Kamēr sistēma darbojas, viss izskatās lieki. Bet kad tā sabrūk, gribas, lai būtu bijis kaut kas drošs.

Mīts nr. 3: Zelts vienmēr tikai ceļ vērtību

Reklāmās bieži dzirdēsi “zelts nekad nezaudē vērtību”. Forša reklāmas frāze, tikai dzīvē tā nestrādā. Zelta cena biržā svārstās, un vienu gadu esi gudrs investors, nākamajā jau sēdi ar zaudējumiem. Ja nopirki brīdī, kad cena bija rekordaugsta, vari gadiem skatīties uz mīnusiem.

Protams, ilgtermiņā zelts parasti saglabā vērtību, īpaši inflācijas laikos. Bet ideja, ka tas tikai un vienmēr aug, ir ilūzija. Zelts nav ātra peļņas mašīna, bet vairāk kā apdrošināšana pret nezināmo. Ja uz to skaties kā uz garantētu peļņu, rezultāts būs vilšanās.

zelta kila atrais kredits

Mīts nr. 4: Vai zelts var būt ķīla kredītam?

Īsā atbilde ir jā, bet ne pie ātro kredītu kantoriem. Latvijā lielākoties tas nozīmē lombardu vai specializētu aizdevēju, kas pieņem zeltu kā ķīlu. Tu atnes monētas, rotaslietas vai stieni, viņi tās novērtē un iedod tev naudu procentu aizdevuma veidā.

Problēma ir tajā, ka vērtējums bieži ir daudz zemāks par faktisko tirgus cenu. Ja tava kaklarota tirgū ir 1000 eiro vērta, tad lombards droši vien piedāvās 400-500 eiro. Kāpēc? Jo viņi grib sev drošu rezervi gadījumam, ja tu neatmaksāsi un viņiem būs jāpārdod tava manta.

Bankas zeltu kā ķīlu gandrīz neizmanto, jo tās vairāk strādā ar nekustamo īpašumu vai oficiāliem ienākumiem. Savukārt nebanku aizdevēji (tie paši, kas dala ātros kredītus) zeltu reti pieņem, jo viņi balstās uz tavu kredītvēsturi un ienākumiem, nevis uz rotām.

Zelts kā ķīla kredītam ir īstermiņa risinājums, tā ir ātra nauda pret tavu mantu. Bet vienmēr jārēķinās, ka tas ir dārgs prieks: augsti procenti, īsi termiņi, un, ja nokavē, paliec bez savas rotas vai stieņa.

Tātad, jā, vari izmantot zeltu kā ķīlu, bet tas nav nekāds “finansiālais glābiņš”. Tā ir vairāk kā dārga alternatīva ātrajam kredītam, kur beigās vari zaudēt ne tikai naudu, bet arī savu īpašumu.

Zelts nav ātrais glābiņš, bet drošības spilvens

Zelts nav brīnumlīdzeklis un nav arī ikdienas nauda. Ar to tu neapmaksāsi rēķinus un nenokārto kredītu maksājumu. Bet tas var būt vērtīgs rezerves variants, ja finanšu sistēma sāk šķobīties. Mīti par to, ka “zelts ir nauda”, “zelts nav vajadzīgs” vai “zelts tikai aug” ir tieši tas, mīti. Reālajā dzīvē zelts ir instruments vērtības saglabāšanai, nevis ātrs peļņas avots.

Vai ar zeltu var dabūt kredītu? Var, bet tas nozīmē lombardu vai dārgus aizdevējus, kas ņems tavu rotu par puscenu. Tas nav risinājums, bet drīzāk slazds, ja gribi ātru naudu.

Galvenais, ko vajag atcerēties, zelts un kredīts ir pilnīgi pretēji instrumenti. Kredīts ir parāds, ko nes uz priekšu, zelts ir vērtība, ko glabā uz vēlāku laiku. Ja gribi finanšu drošību, nesajauc šīs lietas un nelolo ilūzijas, ka kāds metāla gabals atrisinās ikdienas naudas problēmas.

Patēriņa kredīts lielākiem tēriņiem – ātri saņemams aizdevums!

Brīdī, kad konta atlikums sarūk ātrāk nekā tava pacietība, finanšu principi mēdz kļūt pārsteidzoši elastīgi. Patēriņa kredīts lielākiem tēriņiem pēkšņi izskatās pēc loģiska risinājuma, īpaši, ja tas tiek pasniegts kā ātri saņemams aizdevums ar dažiem klikšķiem telefonā. Jautājums gan nav par to, cik ātri nauda ienāk kontā, bet cik skaidri tu saproti, kā tā no tā izies ārā.

Esmu redzējis, kā patēriņa kredīts lielākiem tēriņiem palīdz sakārtot mājokli, salabot veselību vai izmantot sen gaidītu iespēju. Esmu redzējis arī pretējo, ātri saņemams aizdevums kļūst par ilgstošu maksājumu ķēdi, kas nospiež katru mēnesi. Atšķirību parasti neveido banka, bet gan cilvēka spēja plānot un savlaicīgi pateikt sev “pietiek”.

Kas ir patēriņa kredīts?

Patēriņa kredīts nav burvju naudas mašīna, bet instruments, ar kuru vari nosegt lielākus tēriņus. Klasiski tie ir jumta remonts, elektronikas iegāde, veselības izdevumi. Šis nav ātrais kredīts 500 EUR līdz algai, bet nopietnāks aizdevums ar ilgāku atmaksas termiņu un lielākām summām. To piedāvā gan bankas, gan nebanku aizdevēji, un tieši tāpēc svarīgi saprast, kādi noteikumi slēpjas aiz skaļajiem reklāmas solījumiem. Ja vēlies paņemt tūkstošus, tad jārēķinās arī ar to, ka atdošana nebūs vienas nedēļas jautājums.

Kas šādu aizdevumu raksturo:

  1. Saņemšanas iespējas. Šādu patēriņa kredītu iespējams saņemt teju katrs, kuram ir stabili ikmēneša ienākumi. Saņemot patēriņa kredītu, visticamāk, būs jānorāda, kādi ir ikmēneša ienākumi.
  2. Atmaksas periods. Šāda veida naudas aizdevumi tiek izšķirti uz laika posmu no 3 mēnešiem līdz pat 6, 7 gadiem, kas ir salīdzinoši ilgs periods, un tas saistīts ar kredīta apmēriem. Ja, piemēram, vēlies saņemt patēriņa kredītu 25 000 eiro apmērā, protams, ka pastāvēs iespēja to atdot 7 gados.
  3. Saņemšanas procedūra. Lai saņemtu šādu kredītu, nav nepieciešams doties uz vietas pie kredītdevēja, nepieciešams vien izvēlēties piemērotāko un aizpildīt kredīta pieteikumu viņa mājaslapā.

Patēriņa kredītam ir dažādi pielietojumu veidi, un cilvēki arvien biežāk izvēlas saņemt naudu šādā veidā dažādu tēriņu veikšanai.

Kad izvēlēties šādu aizņēmumu?

Patēriņa kredīts nav ikdienas naudas aizlāpīšanai, bet lielākiem plāniem un tēriņiem. Ja naudas pietrūkst pārtikai vai komunālajiem, šis nav risinājums. Te runa ir par lielākām summām, kuras atmaksā gadiem, nevis nedēļām. Tas nozīmē, ka šāds aizņēmums var būs piemērots tikai tad, ja tas patiešām atvieglos dzīvi vai palīdzēs sasniegt mērķi, nevis vienkārši aizlāpīs kārtējo caurumu budžetā.

Kad patēriņa kredīts ir piemērots:

  • Ceļojums vai atpūta. Ja gribi aizbraukt prom un galvā nedzirdēt kaimiņa urbjmašīnu, patēriņa kredīts var būt glābiņš. Bet atceries, ka fotogrāfijas no Maldivām paliek, bet maksājumi turpināsies.
  • Uzņēmuma starts vai paplašināšana. Ja esi gatavs riskēt ar savu ideju un naudu vajag, lai to palaistu gaisā, šis ir viens no veidiem, kā tikt pie kapitāla. Tikai nedomā, ka kredīts pats par sevi uzņēmumu izvilks, jp darbs būs jāiegulda tev.
  • Remonts un sadzīves tehnika. Saplīsa veļasmašīna vai beidzot jānomaina sapelējis dīvāns? Šeit kredīts var strādāt, jo tas paceļ dzīves kvalitāti un nav tikai “gribu jaunu rotaļlietu”.
  • Neplānoti izdevumi. Slimība, ārsts, medikamenti ir situācijas, kad kredīts bieži vien ir vienīgais ātrais risinājums, jo šādās situācijās naudu nevar atlikt “uz nākamo mēnesi’.

Patēriņa kredīts ir nopietns solis, tāpēc pirms tā noformēšanas jāizvērtē gan kredītdevēja noteikumi, gan sava spēja veikt ikmēneša maksājumus. Tas palīdzēs izvairīties no nepatīkamiem pārsteigumiem un nodrošinās, ka aizņēmums nekļūst par smagu nastu.

Aizdevēji izvērtē, piešķirt kredītu vai nē?

Patēriņa kredītu nedod katram, kurš atver mājaslapu un piespiež pieteikties. Aizdevējam ir savi filtri, caur kuriem viņš laiž cauri klientus. Ja neizpildīsi kritērijus, naudu neredzēsi, un tas pat ir labi, jo citādi tikai iebrauktu vēl dziļāk d****.

Kredītdevēji, izvērtējot kredīta izsniegšanu, pievērsīs uzmanību klienta:

  1. Kredītvēsture, kas nozīmē, ka, ja iepriekš potenciālais kredītņēmējs nebūs veicis citu aizdevumu atmaksu paredzētajā laikā un apmērā, pastāv iespēja, ka patēriņa kredītu aizdevējs neizsniegs.
  2. Maksātspēja, kuras noteikšanai kredīta izsniedzējam ir tiesības pieprasīt dokumentus, kuri apliecina, cik lieli ir potenciālā klienta ikmēneša ienākumi.
  3. Atbilstība, kas saistīta ar potenciālā klienta vecumu, pilsonību u.c.

Lai nenāktos saskarties ar nevēlamiem pārpratumiem, atmaksājot aizņēmumu, ieteicams iepazīties ar visu kredītdevēju piedāvājumiem. Ātru salīdzināšanu piedāvā Netcredit. Kā šādā veidā salīdzināt?

Paterina kredits

Lielie tēriņi prasa vēsu galvu

Patēriņa kredīts lielākiem tēriņiem var būt ātri saņemams aizdevums, kas palīdz nepārtraukt svarīgus plānus un nezaudēt tempu brīdī, kad nauda pietrūkst. Izšķirošais faktors ir nevis apstiprinājuma ātrums, bet tava spēja saprast kopējās izmaksas un reālo ietekmi uz ikmēneša budžetu.

Pirms paraksta uzlikšanas salīdzini vairākus piedāvājumus, izrēķini kopējo pārmaksu un paskaties uz saviem ienākumiem bez ilūzijām. Budžetā jāparedz vieta arī negaidītiem izdevumiem, lai patēriņa kredīts lielākiem tēriņiem nekļūtu par fonu pastāvīgam stresam.

Lēmums aizņemties vai nogaidīt vienmēr paliek tavās rokās, jo katram sava galva uz pleciem. Pārdomāta rīcība ļauj ātri saņemamu aizdevumu izmantot kā instrumentu mērķu sasniegšanai, nevis kā nastu, kas velkas līdzi gadiem.

Ja nevari atmaksāt kredītu laikā…

Brīdis, kad saproti, ja nevari atmaksāt kredītu laikā, romantikas tur vairs nav. Kontā ienākumi kavējas, izdevumi aug kā raugs, un telefons sāk zvanīt biežāk nekā draugi. Tajā mirklī ātrais kredīts vairs nav “ērts risinājums”, bet gan ļoti konkrēts pienākums ar termiņu.

Esmu redzējis, kā cilvēki krīt panikā un izdara vēl pāris sasteigtus soļus, cerot kaut kā aizlāpīt robu. Patiesībā situācija, kad nevari atmaksāt kredītu laikā, nav pasaules gals, bet tā ir vieta, kur jāieslēdz auksts prāts. Šis raksts ir par to, ko darīt tieši tad, nevis teorijā, bet brīdī, kad deg termiņi un nervi.

No “viegla risinājuma” uz grūtībām

Sākas viss ar bezmaksas aizdevumu pirmajā reizē un domām par jaunu telefonu, ceļojumu vai ilgi kārotu pirkumu. Tikai vēlāk saproti, ka 30 dienas paskrējušas nemanot, un maksājuma diena tuvojas, bet naudas nav. Daži izvēlas pagarināt aizdevumu, citi aizņemas vēl vienu, un tā sniega bumba sāk velties lejā no kalna.

Ko darīt, ja nespēj veikt maksājumu

Pirmkārt, neslēpies. Jo ilgāk kavēsi, jo sliktākas būs sekas. Tev draud papildu procenti, soda naudas un sabojāta kredītvēsture. Bet galvenais, stress, kas var ietekmēt tavu ikdienu un veselību. Ja esi jau iekavējis maksājumu vai jūti, ka tas tūlīt notiks, sāc ar divām lietām, sazinies ar kreditoru un izpēti savas iespējas.

Apsver kredītu apvienošanu

Ja esi aizņēmies no vairākiem aizdevējiem, iespējams, vari tos apvienot vienā. Šāds risinājums palīdz samazināt kopējos ikmēneša maksājumus un labāk kontrolēt savas saistības. Šajā gadījumā liela nozīme ir tam, kāds ir tavs kreditreitings. Jo labāka tava finanšu reputācija, jo labākus apvienošanas nosacījumus vari saņemt.

Svarīgi izvērtēt visus variantus

Ja situācija kļuvusi saspringta, kredītu apvienošana nav vienīgais ceļš. Dažkārt iespējams vienoties ar esošajiem aizdevējiem par izdevīgākiem atmaksas nosacījumiem. Citreiz palīdz kredītu konsultants, kurš var sniegt padomu, kā labāk rīkoties.

Un vēl, kredītu salīdzināšana pirms nākamā lēmuma ir obligāts solis. Ir jāzina, kurš aizdevējs piedāvā zemākas likmes un saprotamākus atmaksas noteikumus. Jo pārdomātāka izvēle, jo mazāk vilšanās pēc tam.

Galvenais, kusties, nevis sastingsti. Parādu spiediens var paralizēt, īpaši, ja saproti, ka nevari atmaksāt kredītu laikā un kalendārs nav tavā pusē. Tomēr kustība, pat neliela, ir spēcīgāka par perfektu plānu, kas tā arī paliek galvā. Zvans kreditoram, budžeta pārskatīšana vai papildu ienākumu meklēšana jau ir solis ārā no haosa.

Disciplinēta rīcība šādā brīdī atmaksājas vairāk nekā jebkurš jauns aizdevums. Neviens tavā vietā lēmumus nepieņems, un katrai izvēlei būs sekas, gan labas, gan ne tik patīkamas. Galva uz pleciem un gatavība rīkoties ir labākie instrumenti, kad jāizkļūst no situācijas, kurā nevari atmaksāt kredītu laikā.

Ka novērtēt savu spēju atmaksāt kredītu

Kad maciņš tukšs, bet rēķini negaida, ātrs kredīts šķiet kā loģisks nākamais solis. Tikai, vai tiešām zini, cik daudz vari atļauties aizņemties, pirms iestājas vēl lielāka bedre?

Šis raksts ir domāts tieši tev, ja gribi izrēķināt, cik maksāt ir par daudz, kā nesadārdzināt aizņēmumu un kā pielāgot kredītu savai realitātei. Bez liekām frāzēm, bet ar vērtīgiem piemēriem un aprēķiniem.

Šajā rakstā aplūkosim būtiskākos aspektus, novērtējot savas spējas atmaksāt aizdevumu. Mēs iedziļināsimies piemēros un scenārijos, lai palīdzētu jums noteikt, cik lielu summu varat ērti atlicināt aizdevuma maksājumiem. Kā novērtēt procentu izmaksas un kāds aizdevuma termiņš varētu būt vispiemērotākais jūsu vajadzībām. Arī kā izvēlēties kredītdevēju.

Kredīts

Orientēšanās aizdevumu jomā

Kad parāds jau klauvē pie durvīm, bet maciņā svilpo vējš, kredīts var šķist kā glābšanas riņķis. Vai vismaz labs plāksteris līdz nākamajai algai. Bet pirms sāc klikšķināt uz pieteikuma pogas, ir vērts saprast, kur vispār esi iemaldījies.

Aizdevumu piedāvājumu ir vairāk nekā pelmeņu veidu lielveikalā. Ātrie, patēriņa, auto, mājokļa, kredītlīnijas… Katram savs mērķis, savi nosacījumi un, jā, savas lamatas. Neviens negrib maksāt trīskāršu summu tikai tāpēc, ka “nepaskatījos procentus”. Tāpēc nesteidzies. Iesākumam izproti, kāds aizdevums tev reāli nepieciešams un cik tas tev izmaksās mēnesī.

Labs sākums? Tagad ejam tālāk pie aprēķiniem.

Ikmēneša maksājumu spējas novērtēšana

Pirms iesniedzat pieteikumu aizdevuma saņemšanai, ir ļoti svarīgi noteikt, cik lielu daļu no saviem ikmēneša ienākumiem varat novirzīt aizdevuma atmaksai. Vispārpieņemts noteikums ir, ka jūsu ikmēneša aizdevuma maksājumiem vajadzētu būt ne vairāk kā 30 % līdz 40 % no jūsu neto ienākumiem. Ilgtermiņa saistībām īpaši noder maksājumu stresa tests, kurā pārbauda, vai budžets izturētu arī procentu likmju kāpumu vai neplānotus izdevumus.

  • Renovācijas aizdevums. Teiksim, jums ir nepieciešami 10 000 eiro mājokļa remontam, un jums ir pieejami 250 eiro mēnesī aizdevuma maksājumiem. Tas nozīmē, ka ikmēneša maksājumu apjoms ir 250 eiro.
  • Medicīnisko izdevumu aizdevums. Ja jums nepieciešami 3000 eiro medicīniskai operācijai un jūsu ikmēneša ienākumi pēc nodokļu nomaksas ir 1000 eiro, jūsu ikmēneša maksājumu apjoms būs 250 eiro (25 % no ienākumiem).

Daži ieteikumi ja nevari samaksāt kredītu laikā.

Procentu izmaksu aplēse

Procentu izmaksas ir būtisks faktors, novērtējot jūsu spēju atmaksāt aizdevumu. Procentu likme un aizdevuma termiņš var būtiski ietekmēt kopējās aizņemšanās izmaksas. Izmantojiet tiešsaistes aizdevumu kalkulatorus, lai aprēķinātu, cik daudz procentu maksāsiet aizdevuma darbības laikā.

  • Ceļojumu kredīts. Iedomājieties, ka jums ir nepieciešami 2000 eiro ceļojumam, un jūs plānojat to atmaksāt viena gada laikā. Ja procentu likme ir 5 %, aizdevuma termiņa laikā jūs maksāsiet aptuveni 100 eiro. Ceļojuma budžetā jāparedz arī rezerve krāpniecības riskiem un negaidītiem izdevumiem, lai aizņēmums nekļūtu lielāks par plānoto.
  • Velosipēda iegāde. Pieļaujiet, ka vēlaties iegādāties velosipēdu par 800 eiro, veicot ikmēneša maksājumus divu gadu garumā. Ja procentu likme ir 8 %, kopējie procenti būs aptuveni 60 euro.

Pareiza aizdevuma termiņa izvēle

Aizdevuma termiņš ir izšķirošs faktors, kas nosaka jūsu ikmēneša maksājumus. Garāki aizdevuma termiņi nodrošina mazākus ikmēneša maksājumus, bet var palielināt kopējās procentu izmaksas. Īsāki termiņi nozīmē lielākus mēneša maksājumus, bet zemākas kopējās procentu izmaksas.

  • Ceļojumu aizdevums. Ja 2000 eiro ceļojumu aizdevumu atmaksāsiet divu gadu laikā, jūsu ikmēneša maksājumi būs aptuveni 172 eiro. Izvēloties īsāku termiņu, piemēram, vienu gadu, ikmēneša maksājums palielinātos līdz aptuveni 175 eiro, bet samazinātos kopējie maksājamie procenti.
  • Velosipēda iegāde. Ja velosipēda iegādei tiktu ņemts 800 eiro aizdevums ar 8 % procentu likmi, divu gadu termiņa gadījumā ikmēneša maksājums būtu aptuveni 36 eiro. Izvēloties 1 gada termiņu, ikmēneša maksājums palielinātos līdz aptuveni 67 euro, bet samazinātos kopējie samaksātie procenti.

Atbildīga aizņemšanās

Mūsdienu kreditēšanas vidē aizvien pieaug tendence aizņemties atbildīgi. Aizdevēji aizvien vairāk pievērš uzmanību elastīgu aizdevumu nosacījumu, pārredzamu procentu likmju un rīku nodrošināšanai, lai palīdzētu aizņēmējiem pieņemt informētus lēmumus. Šī tendence saskan ar Atrie-Kreditis.lv misiju, kur var atrast vērtīgus padomus, kā gudri izvēlēties aizdevēju. Jūs varat arī paņemt ātro kredītu.

Paņemt kredītu

Vēl kredīts vai jau parāds?

Dzīve mēdz piespēlēt brīžus, kad steidzami vajag naudu. Taču steiga nav iemesls aizvērt acis uz sekām. Jo labāk izproti savas atmaksas spējas, jo mazāka iespēja iestigt procentu purvā. Atceries, ātra aizņemšanās nenozīmē ātru risinājumu, ja nav plāna, kā to atdot.

Esi gudrs, skaiti līdzi un, ja vajag, pārskati savus paradumus. Atrie-Kreditis.lv ir ar tevi arī tad, kad jāizkārpās laukā.

Kur aizņemties 500 € bez konta izraksta un galvotāja

Kad nauda vajadzīga vakar, neviens negrib kārtot liekus papīrus vai gaidīt bankas lēmumu vairākas dienas. Šis raksts ir domāts tiem, kuri meklē ātro kredītu, ko var saņemt bez konta pārskata un bez galvotāja.

Mēs apskatām populārākos variantus Latvijā, izskaidrojam to piedāvājumus un palīdzam izvēlēties risinājumu, kas nav finansiāla bedre.

Kā saprast, kurš ātrais kredīts ir piemērots tev

Ja steidzami vajag 500 eiro, svarīgi izvērtēt ne tikai to, kurš aizdevējs pārskaitīs naudu visātrāk, bet arī kādi nosacījumi nāk līdzi šim aizdevumam. Piesakoties tiešsaistē, īpaši svarīga ir autentifikācijas datu drošība, tāpēc tos ievadi tikai aizdevēja oficiālajā vietnē.

Daži svarīgi jautājumi, ko sev uzdot.

  • Vai nepieciešams iesniegt konta izrakstu vai piesaistīt galvotāju
  • Kāda ir gada procentu likme (GPL) un cik daudz jāmaksā atpakaļ
  • Cik ātri nauda nonāks kontā
  • Vai būs jāmaksā par līguma slēgšanu, ātrāku izmaksu vai citiem pakalpojumiem

SMScredit, pazīstams un ātrs risinājums

SMScredit ir viens no atpazīstamākajiem ātro kredītu sniedzējiem Latvijā. Ja esi jauns klients, pirmais mēnesis ir bez procentiem. Aizdevumu iespējams saņemt dažu minūšu laikā, taču būs nepieciešama izziņa no VID vai VSAA par taviem ienākumiem.

Plusi
Naudu iespējams saņemt jau tajā pašā dienā.
Nav nepieciešams darba devēja konta izraksts.

Mīnusi
Gada procentu likme var būt augsta.
Nepieciešami oficiāli pierādāmi ienākumi.

Credit24, elastīga kredītlīnija

Credit24 piedāvā iespēju atvērt kredītlīniju. Tas nozīmē, ka vari paņemt tikai to summu, kas nepieciešama, un izmantot atlikumu vēlāk, kad rodas jauna vajadzība.

Plusi
Nauda pieejama kontā dažu minūšu laikā.
Atkārtotai izmantošanai nav jāiesniedz jauns pieteikums.

Mīnusi
GPL var būt no 19 līdz pat 51 procentam gadā.
Nepieciešama laba kredītvēsture un oficiāli ienākumi.

Bino, vienkāršs risinājums arī sarežģītās situācijās

Bino ir viens no nedaudzajiem aizdevējiem, kas piedāvā papildu pakalpojumus tiem, kuriem nepieciešama lielāka elastība. Viņi piedāvā arī ekspress izmaksu, ja nav laika gaidīt.

Plusi
Naudu iespējams saņemt arī bez izcilas kredītvēstures.
Ātra un vienkārša reģistrācija.

Mīnusi
Ātrā izmaksa ir maksas pakalpojums.
Bez šī pakalpojuma naudu var nākties gaidīt vairākas dienas.

VIASMS, zemi maksājumi un vienkārša pieeja

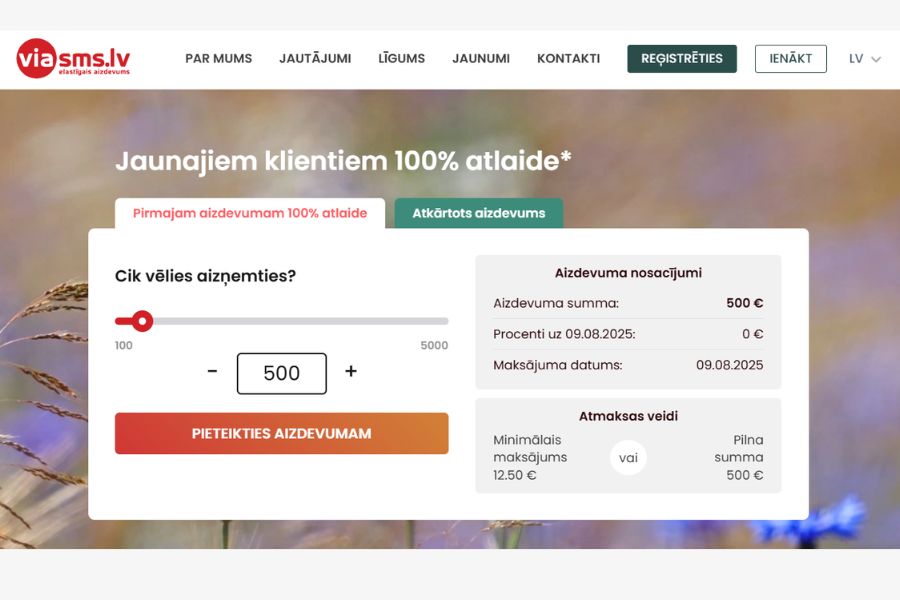
VIASMS sola vienkāršību un zemas minimālās iemaksas. Aizņemties var jebkurā diennakts laikā, un pieteikšanās notiek tiešsaistē.

Plusi
Mēneša maksājums var būt sākot no 3 eiro.
Nauda tiek ieskaitīta ātri.

Mīnusi
Jāveic konta apstiprināšana ar 0,01 eiro pārskaitījumu.
GPL robežās no 43 līdz 53 procentiem.

Ja dzīvo ārzemēs

Ja strādā un dzīvo ārvalstīs, daudzi aizdevēji tevi noraidīs. Taču ir aizdevēji, kas piedāvā īpašus nosacījumus arī šādiem gadījumiem. Viens no tiem ir kredīts ārzemēs strādājošajiem.

Šis pakalpojums var palīdzēt, ja esi deklarēts Latvijā, taču ienākumi nāk no ārzemēm.

Ko izvēlēties, ja laiks spiež un nauda vajadzīga steidzami

Nav viena universāla risinājuma visiem. Ja tev svarīgs ātrums, izvēlies SMScredit vai Credit24. Ja vēlies zemāku ikmēneša maksājumu, apsver VIASMS. Ja nevēlies iziet cauri vairākām pārbaudēm un meklē vienkāršāko ceļu, mēģini Bino. Ja esi ārzemēs, pārbaudi vai naudu var aizņemties arī dzīvojot ārzemēs.

Ja vēlies vēl plašāku piedāvāto kredītu izvērtējumu, ieskaties Netcredit.lv, kas ērti un pārskatāmi akpopojuši plašu skaitu ar nebanku kredītu piedāvājumiem.

Pārdomāta kredīta izvēle steidzamā situācijā

Steidzamās situācijās lēmumus mēdz pieņemt emociju vadīti. Bet pat tad, ja jāaizņemas ātri, vari izdarīt to gudri. Pievērs uzmanību GPL, nosacījumiem un laikam, cik ātri saņemsi naudu. Neaizmirsti arī salīdzināt piedāvājumus. Tā tu varēsi samazināt procentu maksājumus un neiegrimt parādu spirālē.

Atrie-kreditis.lv ir veidots, lai tu to varētu izdarīt vienkārši un bez lieka stresa.